猜你想问
这份研报主要分析了什么内容?
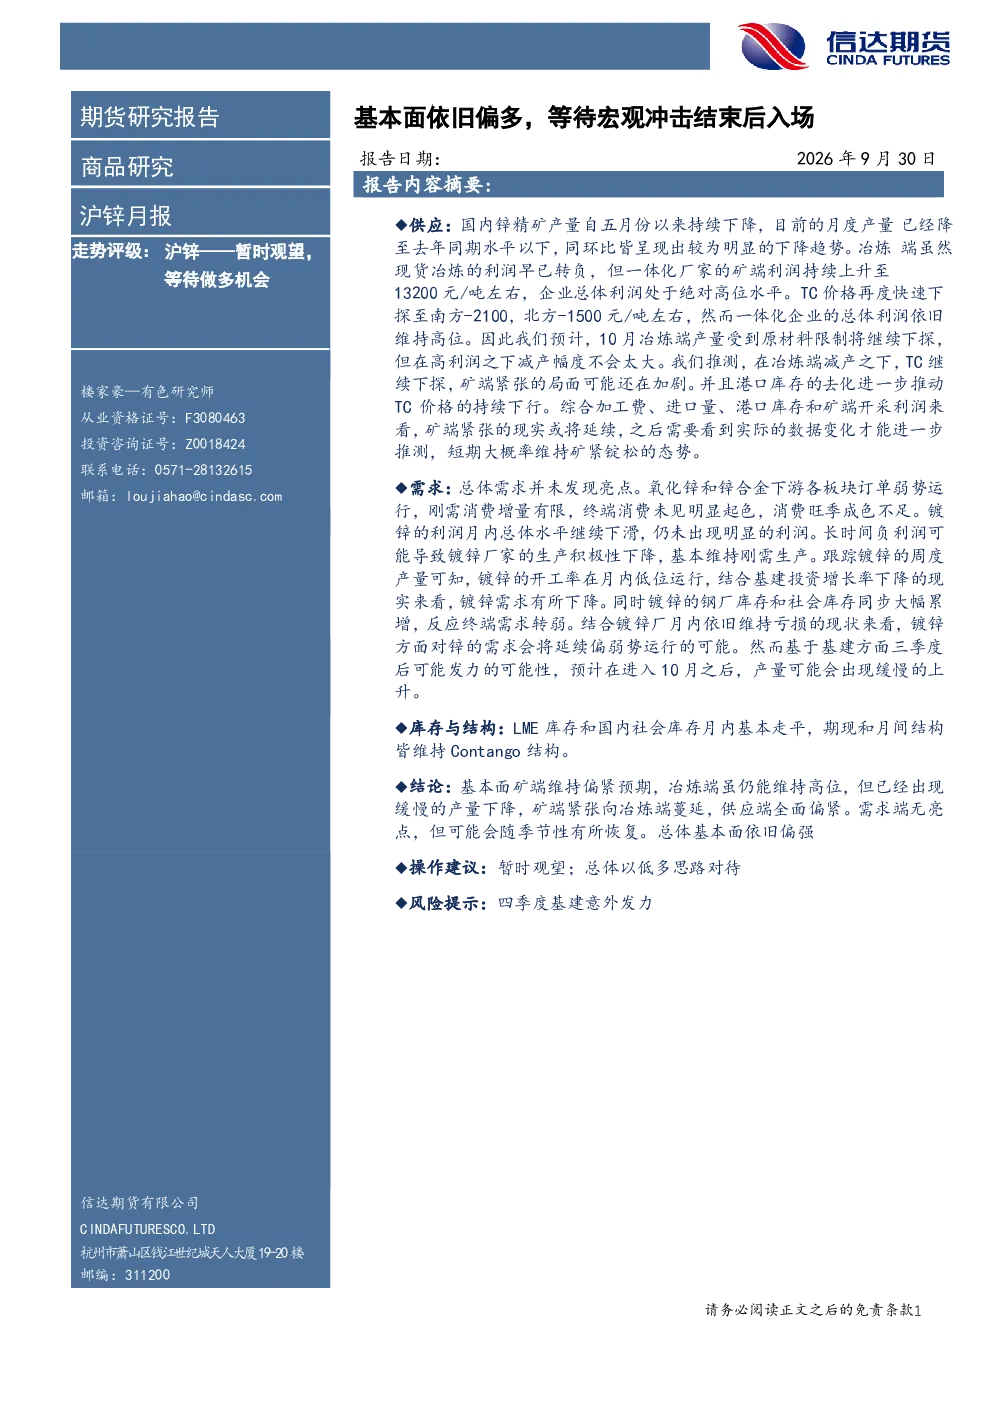
这份研报主要分析了沪锌的供需关系、利润库存情况以及其他关键因素。报告指出国内锌精矿产量持续下降,加工费下滑,但冶炼端利润维持高位;需求端订单弱势,库存累增,但预计10月基建可能带动需求回升。总体基本面偏强,建议暂时观望,以低多思路对待。
当前沪锌行业的发展趋势如何?
当前沪锌行业供应端呈现全面偏紧态势,矿端产量下降,加工费持续下滑,但冶炼端因矿价和副产品支撑产量维持高位。需求端订单弱势,库存累增,但预计季节性因素可能带动10月需求缓慢回升。总体来看,行业基本面依旧偏强,但需关注季节性变化和外部因素影响。
研报重点分析了哪些方向?
研报重点分析了供应端的矿精矿产量、进口量、加工费变化以及冶炼利润情况,同时关注了需求端的下游订单、镀锌开工率、库存变化等。此外,报告还分析了矿端和冶炼端的利润差异,以及交易所、社会和LME库存情况,为投资者提供了全面的行业分析视角。
当前沪锌市场的现状如何判断?
当前沪锌市场供应端呈现矿端偏紧、冶炼端产量高位,需求端订单弱势、库存累增的格局。加工费持续下滑反映供应压力,但冶炼利润高位显示成本支撑。交易所库存逆季节性累库,社会库存基本走平,LME库存处于偏低位置。总体基本面依旧偏强,但需关注需求端的季节性变化和外部因素影响。
研报提示了哪些风险?
研报提示的主要风险是四季度基建意外发力可能对市场产生影响。虽然当前需求端表现疲软,但若基建投资超预期增长,可能带动镀锌等需求快速回升,从而改变当前供需格局。此外,还需关注国际市场波动、原材料价格变化等外部因素,这些因素可能对沪锌市场产生重要影响。
你可能感兴趣
锌9月报:国内社会库存持续累库 沪锌价格依旧承压
银河期货2025-08-29
锌期货月报:矿端支撑走强,消费端好转有限,沪锌箱体震荡
建信期货2024-04-02
锌月报:供应压力缓解 沪锌震荡偏强
弘业期货2025-11-05
沪锌期货月报
国金期货2026-02-02
沪锌月报:LME库存去化,产业链矛盾仍存
广发期货2026-05-04
锌月报:地产政策加速推出,商品多头情绪带动沪锌走高
美尔雅期货2023-09-01
基本金属(锌)月报:贸易战仍不明朗,沪锌震荡
中财期货2018-08-06
基本金属(锌)月报:低库存助推投机, 沪锌高位震荡
中财期货2017-08-07
锌月报:弱现实VS旺季预期 沪锌震荡中枢上移
弘业期货2026-08-06
沪锌月报:恐慌来袭,锌价再度探底
长江期货2013-04-20