猜你想问
中小银行配债走弱的原因是什么?
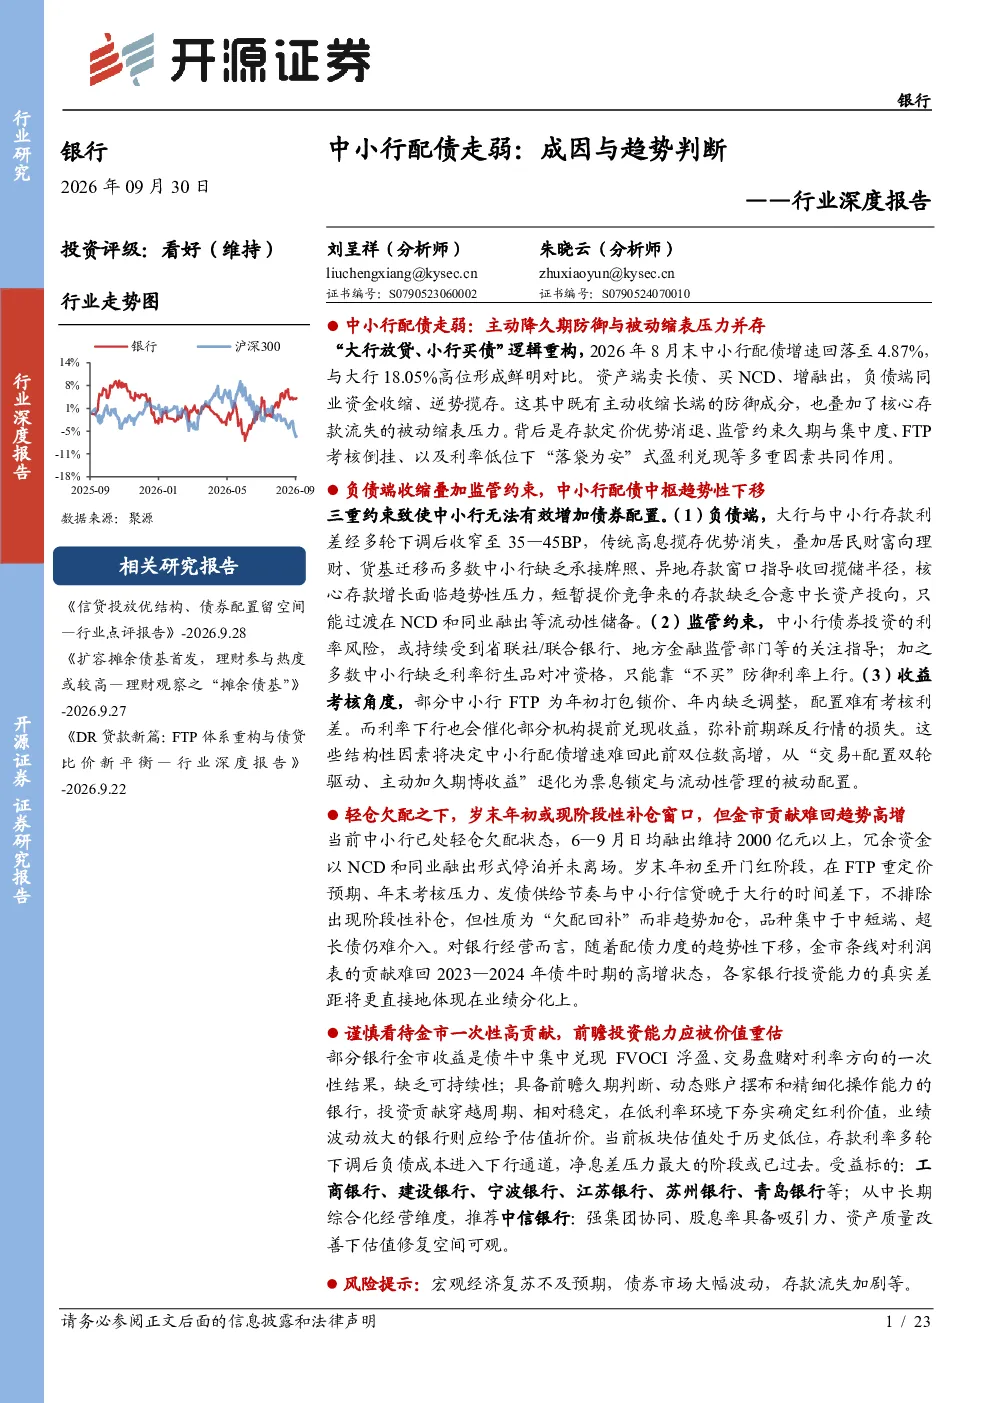
中小银行近期出现配债走弱、资产端卖长债买NCD增融出、负债端同业资金收缩发力稳存款的行为组合。主要原因是存款定价优势消退、监管约束久期与集中度、FTP考核倒挂以及利率低位下“落袋为安”式盈利兑现等多重因素。中小行配债增速中枢趋势性下移,从“交易+配置双轮驱动、主动加久期博收益”退化为以票息锁定和组合流动性管理为主的被动配置。岁末年初至明年开门红阶段有望出现阶段性补仓窗口,但性质为“欠配回补”,而非趋势性加仓,品种集中于中短端。
中小银行配债趋势如何发展?
中小行配债增速中枢趋势性下移,从“交易+配置双轮驱动、主动加久期博收益”退化为以票息锁定和组合流动性管理为主的被动配置。岁末年初至明年开门红阶段有望出现阶段性补仓窗口,但性质为“欠配回补”,而非趋势性加仓,品种集中于中短端。对债市指示意义:长端定价主力切换至大行、保险资金和非银行为;银行配置盘净卖出力度或有望减轻,但短期内仍缺乏主动加仓长端的动力;赎回基金节奏或阶段放缓。
报告主要分析了哪些方向?
报告主要分析了中小银行近期出现的配债走弱现象,包括资产端卖长债买NCD增融出、负债端同业资金收缩发力稳存款的行为组合。报告深入探讨了存款定价优势消退、监管约束久期与集中度、FTP考核倒挂以及利率低位下“落袋为安”式盈利兑现等多重因素对中小行配债行为的影响。此外,报告还分析了中小行配债增速中枢趋势性下移的原因,以及岁末年初至明年开门红阶段可能出现阶段性补仓窗口的性质和品种集中趋势。
当前债市市场现状如何?
当前债市市场现状表现为中小行配债走弱,长端定价主力切换至大行、保险资金和非银行为。银行配置盘净卖出力度或有望减轻,但短期内仍缺乏主动加仓长端的动力。赎回基金节奏或阶段放缓。岁末年初至明年开门红阶段有望出现阶段性补仓窗口,但性质为“欠配回补”,而非趋势性加仓,品种集中于中短端。长端定价主力切换至大行、保险资金和非银行为,表明债市配置逻辑发生转变。
研报有哪些风险提示?
研报提示,中小银行配债走弱可能带来流动性管理压力,需关注存款定价优势消退对盈利能力的影响。监管约束久期与集中度可能限制中小行配债空间,FTP考核倒挂可能导致银行配置行为短期异化。利率低位下“落袋为安”式盈利兑现可能影响银行长期配置能力。此外,中小行配债增速中枢趋势性下移,从“交易+配置双轮驱动、主动加久期博收益”退化为以票息锁定和组合流动性管理为主的被动配置,可能带来配置效率下降风险。具备成熟司库体系、票息获取能力稳定的银行,其利润确定性应享受估值溢价,但需警惕流动性风险和监管政策变化带来的不确定性。