猜你想问
8月中国服饰出口增长12.3%的原因是什么?
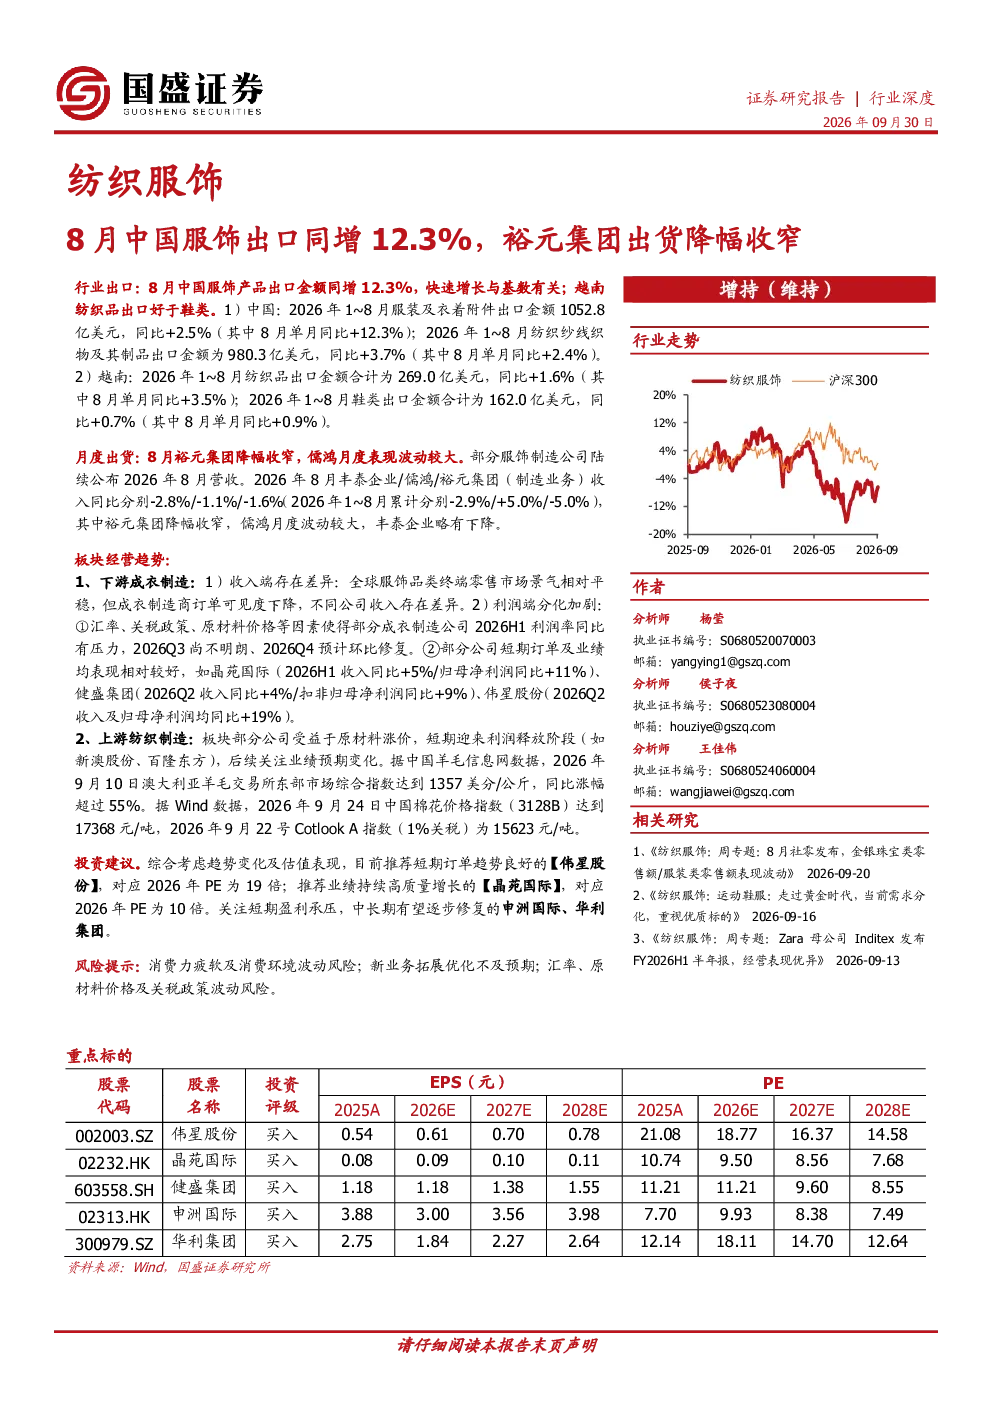
8月中国服饰产品出口金额同比增长12.3%,主要与去年同期基数较低及关税政策波动有关。越南纺织品出口表现好于鞋类,1-8月纺织品出口同比增长1.6%,鞋类出口同比增长0.7%
纺织服装行业未来发展趋势如何?
品牌商下单意愿偏谨慎,期货订单较弱,快反订单占比提升。全球服饰终端零售市场景气相对平稳,但不同品牌公司经营节奏差异,订单表现分化。部分公司通过研发、规模、速度优势抢占订单,份额提升,业绩表现持续好于行业
本报告重点分析了哪些方面?
报告重点分析了订单需求角度,品牌商下单意愿、期货与快反订单占比、全球终端零售市场景气度及不同品牌公司经营节奏差异。同时分析了盈利质量角度,包括订单不及预期、行业竞争加大、关税承担、汇率波动等因素对利润率的影响,以及原材料、汇率、关税政策、人力成本等因素对制造公司毛利率的影响
当前纺织服装市场现状如何?
当前市场现状表现为品牌商下单偏谨慎,期货订单弱而快反订单占比提升。部分品牌商收入表现靓丽或带动短期补单需求。Nike、PUMA等品牌仍在库存去化阶段,中长期订单存在修复空间。2026H1服饰制造公司利润空间受压缩,但2026Q4成衣制造盈利能力有望环比好转
本报告有哪些风险提示?
报告提示消费力疲软及消费环境波动风险;新业务拓展优化不及预期风险;汇率、原材料价格及关税政策波动风险。这些因素可能影响行业整体及公司业绩表现,需密切关注市场变化
你可能感兴趣
纺织服装行业周报:迅销集团FY24Q1收入同增13%,丰泰&裕元公布23年12月营收数据
纺织服装山西证券2024-01-14
轻工制造及纺服服饰行业周报:8月服装社零降幅收窄,出口增长提速
纺织服装中泰证券2026-09-21
美容护理&纺织服饰周报:4月抖音美妆同增30%以上,国内纺织服装出口微降,丰泰/裕元制造个位数增长
中邮证券2024-05-12
纺织服饰行业周专题:9月珠宝零售额降幅继续收窄,服装零售额同比基本持平
纺织服装国盛证券2024-10-20
纺织服饰周专题:服饰制造商公布4月营收表现,裕元环比改善
纺织服装国盛证券2026-05-17
纺织服装9月投资策略:8月服装社零降幅收窄,中国鞋服出口增长提速
纺织服装国信证券2026-09-16
纺织服饰:服装零售降幅收窄,消费弱复苏
纺织服装财信证券2022-06-22
纺织服装行业周报:8月国内社零增速环比回升,裕元制造业务营收同比下降19.8%
纺织服装山西证券2023-09-17
纺织服饰行业深度:7月中国服饰出口提速增长,纺织制造2026H1个股业绩分化
纺织服装国盛证券2026-09-02
家电行业周报(25年第34周):7月空调出货外冷内热,家电出口降幅环比收窄
家用电器国信证券2025-08-25