猜你想问
这份报告主要分析了PBAT行业的哪些核心内容?
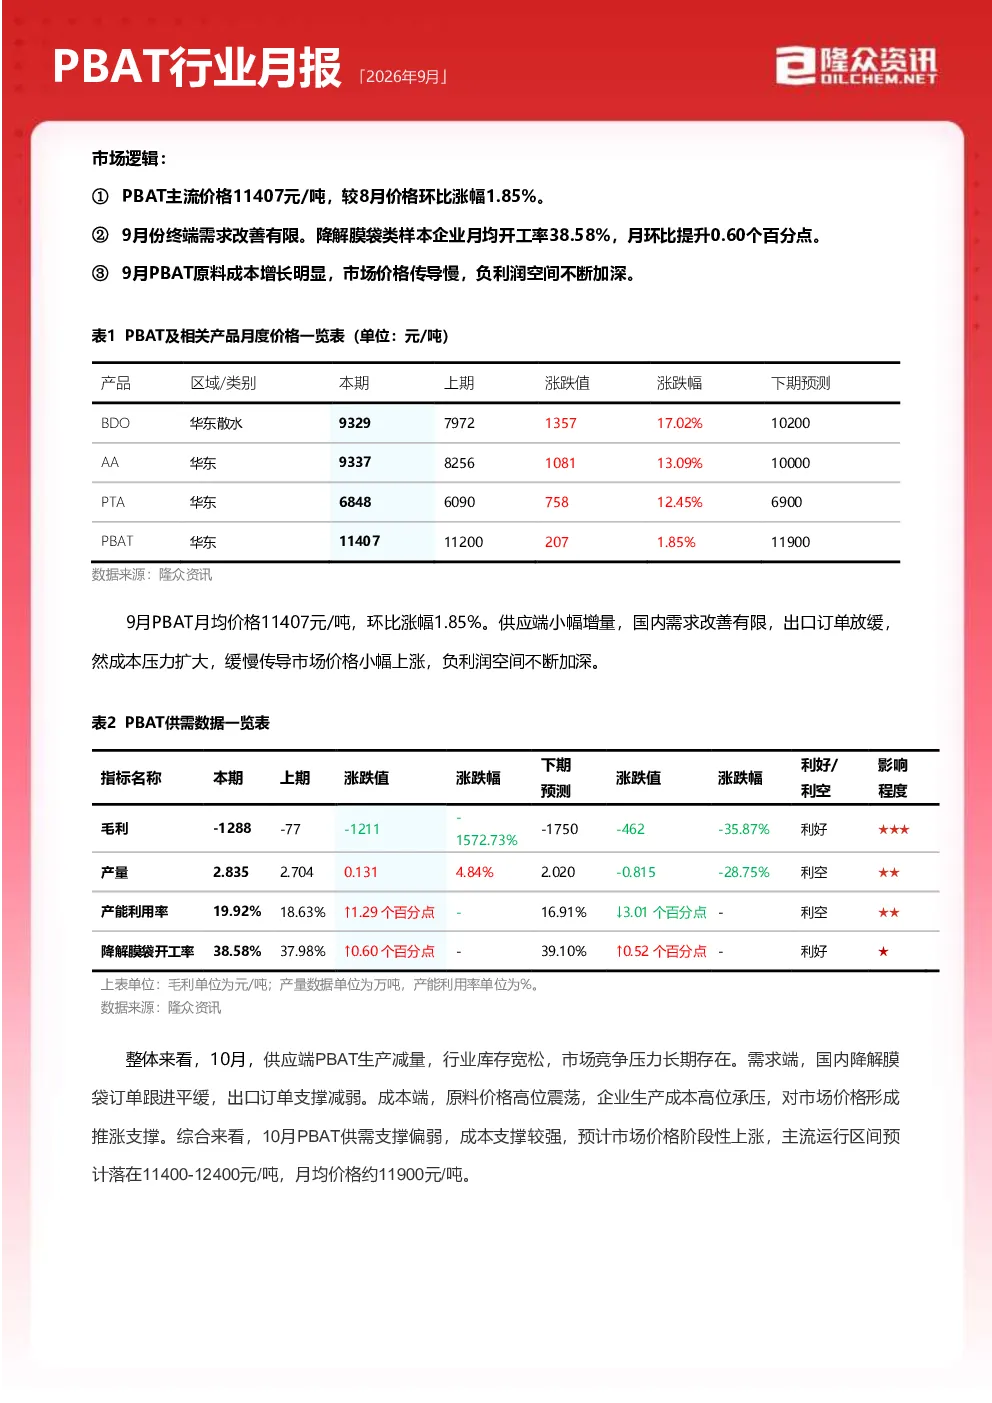
本报告重点分析了2026年9月PBAT行业的市场逻辑、供需格局、成本利润、供应需求及进出口情况。报告指出,9月PBAT主流价格环比上涨1.85%,达到11407元/吨,但终端需求改善有限,降解膜袋类样本企业月均开工率仅提升至38.58%。原料成本显著增长,市场价格传导缓慢,导致PBAT平均利润大幅下降至-1288元/吨。供应端小幅增量,但行业产能过剩,多数装置因经济性因素维持停车。进口量有限,主要来自德国;出口量环比增长8.65%,主要流向印度、意大利,全球禁塑下海外依赖加深。预计10月市场价格将阶段性上涨,主流运行区间11400-12400元/吨。
PBAT赛道未来发展趋势如何?
PBAT赛道未来发展趋势呈现供需格局分化。供应端,行业产能过剩问题持续存在,部分企业结合动态评估考虑复产,但经济性因素仍是主要制约。需求端,国内订单平淡,《生态环境法典》政策红利传导缓慢,但终端消费需求有望逐步改善。出口方面,全球禁塑政策推动海外市场需求增长,但欧盟反倾销措施可能影响出口表现。总体来看,PBAT行业将进入阶段性上涨周期,但行业分化将持续,中大型企业有望凭借规模优势保持相对稳定。产业链利润端,原料成本高位震荡将持续挤压PBAT利润空间。
报告中重点分析了PBAT行业的哪些方面?
报告重点分析了PBAT行业的成本利润、供需平衡及进出口动态。成本利润方面,原料BDO、己二酸、PTA价格环比上涨导致PBAT理论成本上涨12.57%,但市场价格仅上涨1.85%,利润大幅下降至-1288元/吨。供需平衡方面,9月供应端小幅增量,产能利用率提升至19.92%,但需求端开工率仅提升至38.58%,供需错配明显。进出口方面,进口量有限,出口量环比增长8.65%,主要流向印度、意大利,海外依赖度加深。报告还分析了行业装置动态,珠海金发检修一条装置,新疆蓝山屯河、新疆曙光绿华全月生产,整体产量略增。
当前PBAT市场现状如何判断?
当前PBAT市场现状呈现供需失衡、成本压力加大、利润空间压缩的特点。9月市场价格环比上涨1.85%,达到11407元/吨,但终端需求改善有限,开工率仅提升至38.58%,市场库存宽松。原料成本显著上涨,但价格传导缓慢,导致行业平均利润大幅下降至-1288元/吨。供应端虽小幅增量,但行业产能过剩问题突出,多数装置因经济性因素维持停车。进出口方面,进口量有限,出口量环比增长8.65%,主要流向印度、意大利,全球禁塑政策推动海外市场需求,但欧盟反倾销措施可能影响出口表现。市场短期内价格将面临阶段性上涨压力。
投资PBAT行业需要注意哪些风险?
投资PBAT行业需关注以下风险:一是政策风险,《生态环境法典》政策红利传导缓慢,可能影响市场需求预期;二是成本风险,核心原料BDO、己二酸、PTA价格高位震荡,成本压力持续推涨PBAT价格,压缩利润空间;三是供需风险,行业产能过剩问题突出,供需错配可能导致市场竞争加剧;四是出口风险,欧盟反倾销措施可能影响PBAT出口表现,海外市场需求依赖度加深带来不确定性;五是装置动态风险,部分企业停产或检修可能影响短期市场供应格局。投资者需密切关注行业政策变化、原料成本走势及供需平衡情况。