猜你想问
环己酮9月行业报告核心内容是什么?
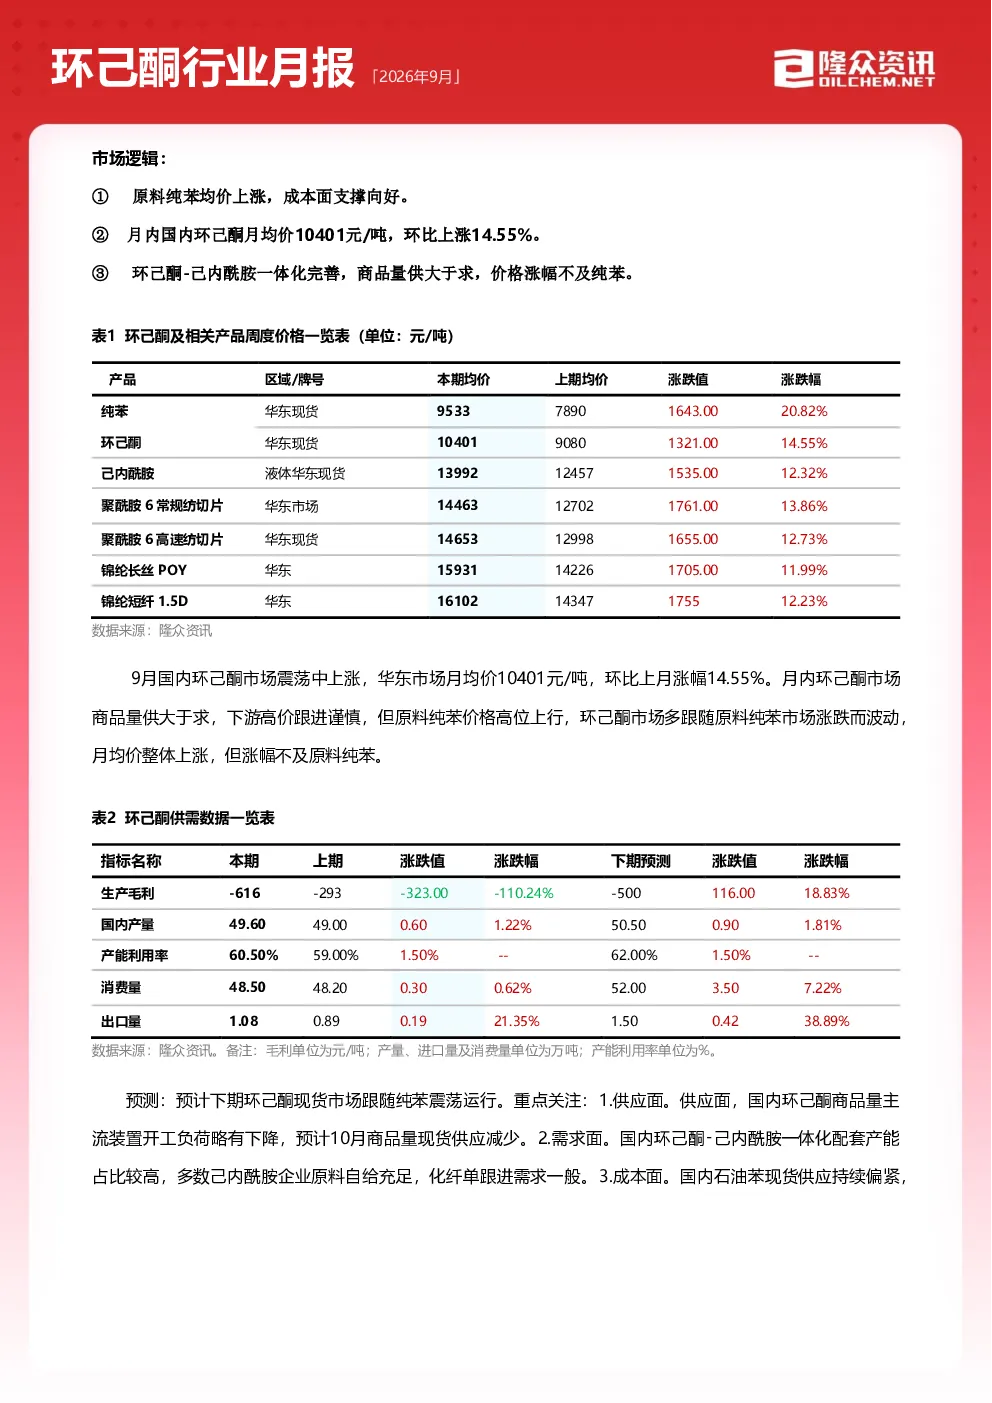
本报告显示,9月国内环己酮月均价10401元/吨,环比上涨14.55%,主要受原料纯苯价格上涨驱动。但市场供大于求格局持续,环己酮-己内酰胺一体化导致商品量过剩,价格涨幅不及纯苯。报告还分析了供应面开工负荷下降、需求面己内酰胺自给率高但化纤单跟进一般、成本面纯苯预计低开高走支撑等因素。
基础化工赛道环己酮行业未来发展趋势如何?
报告预测下期环己酮市场将跟随原料纯苯震荡运行。供应端,主流装置开工负荷或继续下降,10月现货供应预计减少。需求端,己内酰胺配套产能高企导致原料自给充足,化纤下游需求一般。成本端,纯苯价格预计区间在9400-10000元/吨,仍将提供高位支撑。综合来看,供需双弱格局下市场波动为主。
本报告重点分析了环己酮行业的哪些方面?
报告重点分析了环己酮的市场逻辑、供需现状、成本利润、进出口情况及后市展望。具体包括原料纯苯价格对成本的影响、供大于求的市场格局、产业链利润变化、国内外进出口数据、以及下期市场跟随原料震荡的预测。特别关注了供应面开工负荷调整和需求面己内酰胺自给率对市场的影响。
当前环己酮市场现状如何判断?
当前环己酮市场呈现原料成本支撑与供大于求并存的局面。华东市场月均价10401元/吨,环比上涨14.55%,但涨幅受限于商品量过剩。报告指出,纯苯价格高位上涨是主要驱动因素,但环己酮-己内酰胺一体化导致下游原料充足,化纤单需求跟进乏力,市场整体供需偏弱。装置利润方面,水合法环己酮亏损加剧至-616元/吨。
本报告提示了哪些相关风险?
报告提示的风险主要集中在供需双弱和市场波动方面。一方面,国内环己酮-己内酰胺一体化配套产能高企,多数己内酰胺企业原料自给充足,化纤下游需求一般,导致环己酮需求端支撑不足。另一方面,市场供应端虽有装置因经济性因素维持停车,但整体商品量仍过剩,价格易随原料纯苯波动。此外,产业链利润整体涨跌互有,下游产品多为亏损,环己酮亏损加重也反映了行业盈利能力承压的风险。
你可能感兴趣
2026年9月TPU行业月报
信息技术隆众资讯2026-09-28
2026年9月BDO行业月报
信息技术隆众资讯2026-09-28
2026年9月生活用纸行业月报
轻工制造隆众资讯2026-09-28
MTBE行业月报2026年9月
信息技术隆众资讯2026-09-28
2026年9月浮法玻璃行业月报
建筑建材隆众资讯2026-09-30
2026年9月POM行业月报
信息技术隆众资讯2026-09-28
2026年9月再生PET行业月报
公用事业隆众资讯2026-09-28
2026年9月裂解C9行业月报
信息技术隆众资讯2026-09-28
纸浆行业月报 2026年9月
轻工制造隆众资讯2026-09-30
2026年9月BOPP行业月报
信息技术隆众资讯2026-09-28