猜你想问
这份研报主要分析了硫磺行业的哪些核心内容?
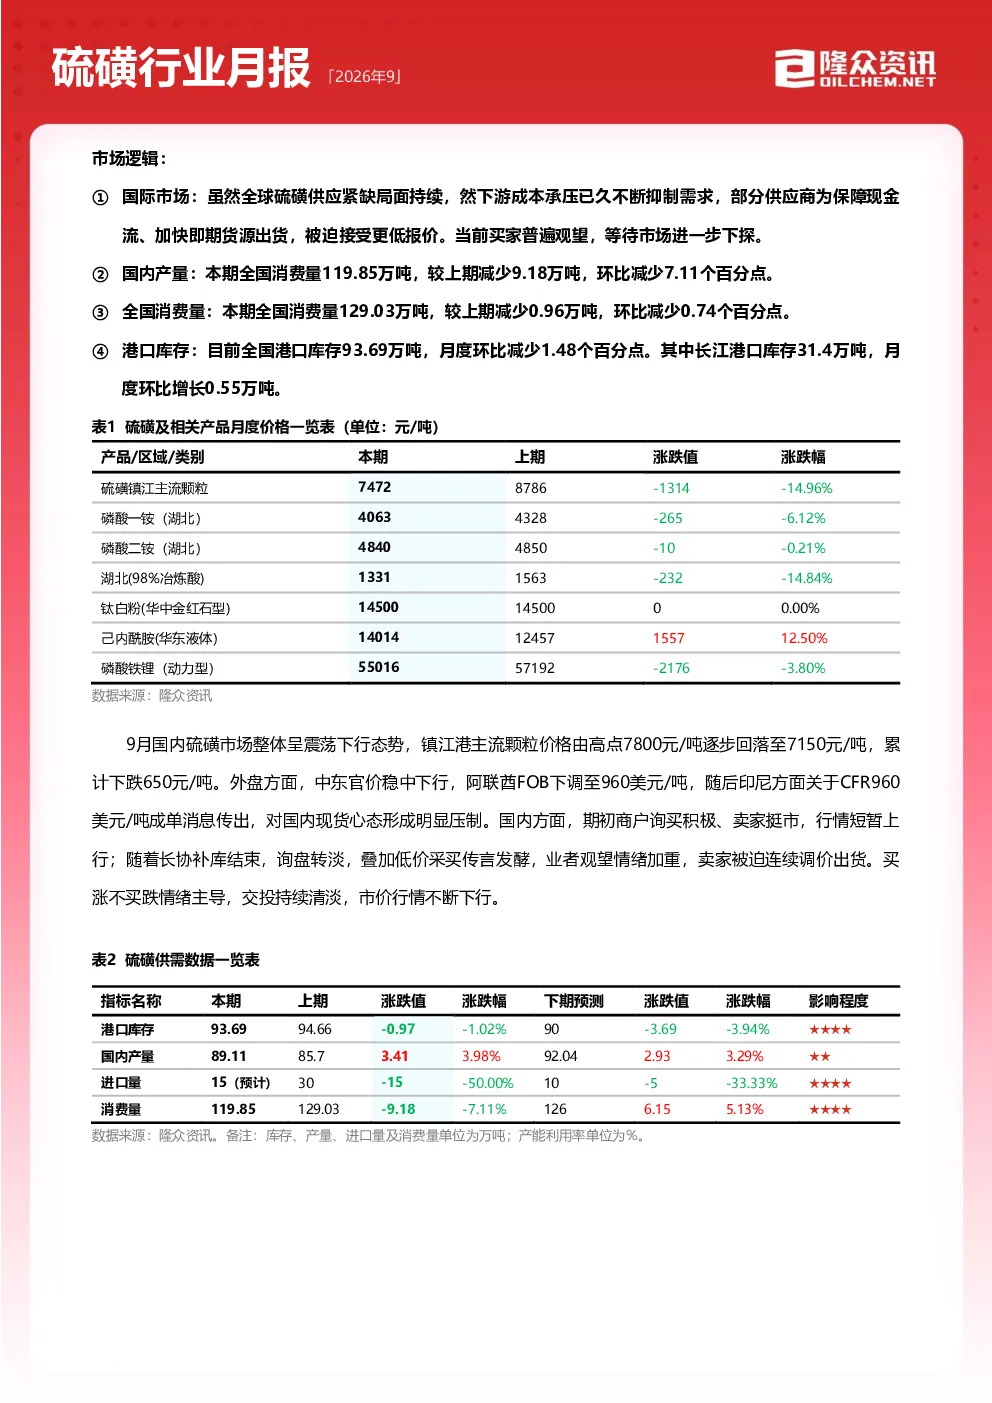
这份研报主要分析了2026年9月硫磺行业的供需平衡、价格走势、市场区域表现以及未来趋势。报告详细解读了国际硫磺市场的供应紧缺与下游成本承压抑制需求的情况,同时分析了国内硫磺的消费量、港口库存变化以及价格环比下滑的原因。此外,还深入探讨了不同区域市场的价格表现,如东北、西北和华东地区的市场动态,并对美金硫磺市场进行了供需博弈分析。最后,报告对下月的供需平衡进行了预测,指出国内硫磺市场面临刚需释放有限的窘境,预计市价将震荡下行。
硫磺行业的赛道发展趋势如何?
硫磺行业的赛道发展趋势呈现供需结构调整和价格波动加剧的特点。从供应端看,国内产量小幅回升,但进口量环比下降,主要受中东地缘局势紧张和霍尔木兹海峡航运受限的影响。需求端方面,由于9月多数行业进入淡季,硫磺制酸成本偏高,下游采购偏好低价,备货意愿不足,导致整体需求量缩减。未来,随着政策面依然是“一保两限”,国内硫磺港口现货市场将面临刚需释放有限的挑战,预计市价将震荡下行。此外,长协取消后,现货贸易活跃度可能进一步降低,若中东局势缓解,国内磺市仍将承压前行。
研报重点分析了硫磺行业的哪些方向?
研报重点分析了硫磺行业的供需平衡、价格走势以及市场区域表现。在供需平衡方面,报告指出本期供需差较上月小幅增长,国产硫磺供应量环比增长,但进口量下降,整体需求量缩减。价格走势方面,报告显示9月镇江港颗粒硫磺月均价环比下调,国内现货市场刚需释放有限,预计继续震荡下行。市场区域表现方面,报告详细分析了东北、西北和华东地区的市场动态,如东北稳中走低,西北环比明显下降,华东震荡向下整理。此外,报告还对美金硫磺市场进行了供需博弈分析,指出供应扰动未能支撑行情,化肥企业成本承压降开工拖累需求。
当前硫磺市场的现状如何?
当前硫磺市场的现状表现为整体震荡下行,供需偏紧但下游采购意愿不足。从价格走势看,9月镇江港颗粒硫磺月均价环比下调,国内现货市场刚需释放有限,预计继续震荡下行。从供需情况看,本期供需差较上月小幅增长,但整体需求量缩减,主要原因是9月多数行业进入淡季,硫磺制酸成本偏高,下游采购偏好低价,备货意愿不足。从库存情况看,9月底国内硫磺港口现货库存总量环比下降,降幅明显。从区域市场看,东北稳中走低,西北环比明显下降,华东震荡向下整理。综合来看,硫磺市场整体表现疲软,价格承压下行。
硫磺行业存在哪些风险提示?
硫磺行业存在的主要风险提示包括国际地缘政治风险和国内需求端不确定性。国际地缘政治风险主要指中东地缘局势紧张,霍尔木兹海峡航运受限,可能导致进口硫磺成本上升或供应中断。国内需求端不确定性主要源于下游行业季节性淡季和成本压力,导致采购意愿不足,备货进度不及预期。此外,政策面依然是“一保两限”,国内硫磺港口现货市场面临刚需释放有限的窘境,可能进一步加剧市场下行压力。若中东局势缓解,国内磺市仍将承压前行,需密切关注海峡通航恢复情况、长协资源售卖量以及磷肥秋季市场开启程度等因素对市场的影响。