猜你想问
9月电解液市场价格走势如何?
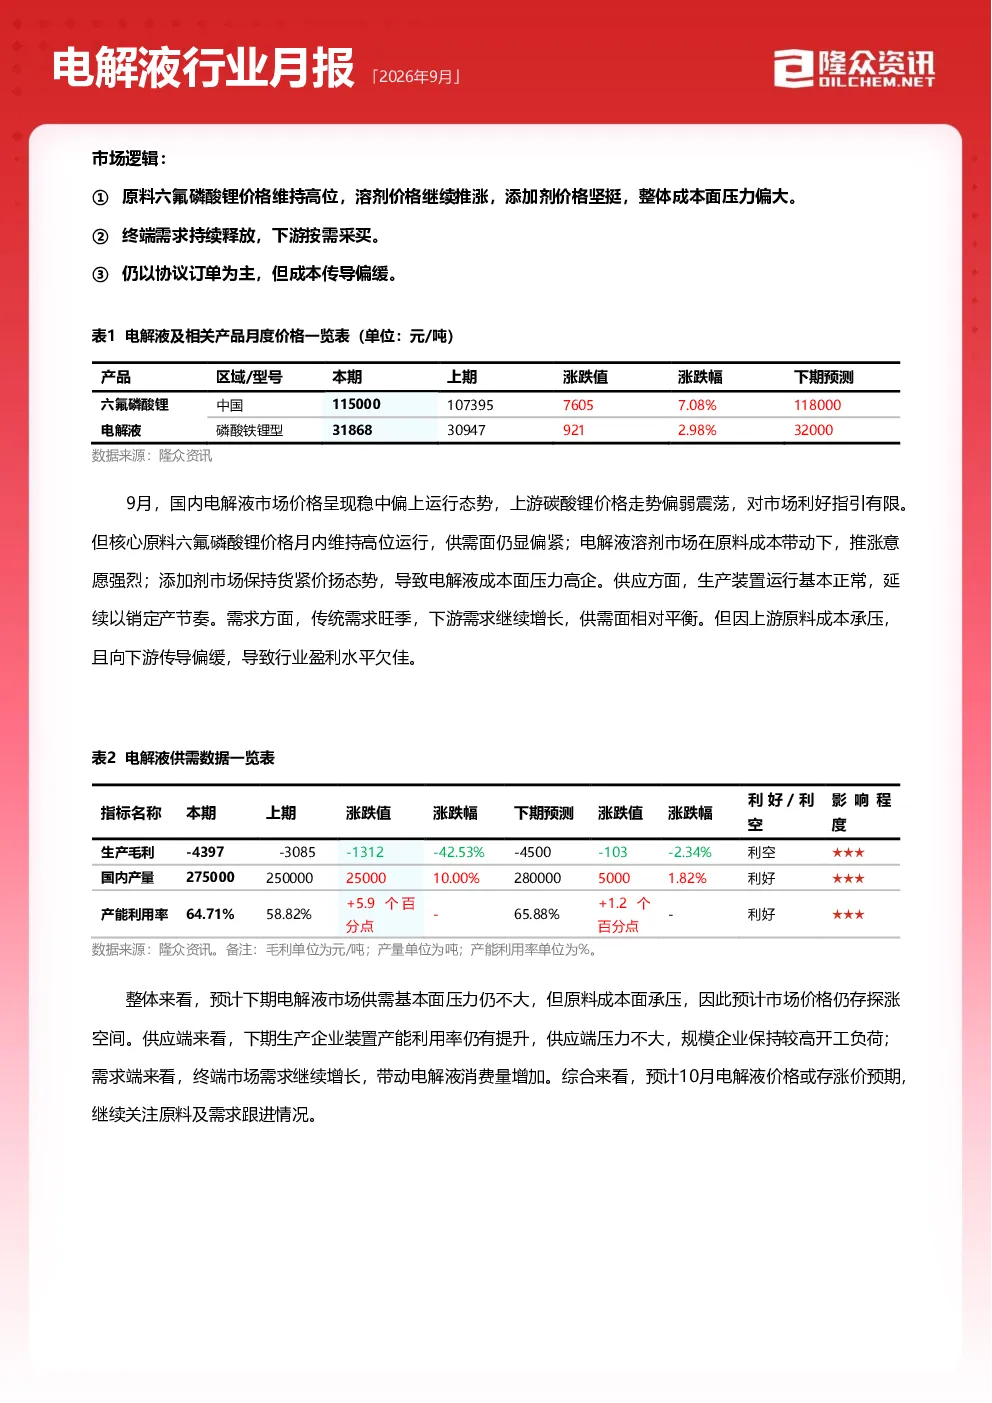
9月国内电解液市场价格稳中偏上,磷酸铁锂型、锰酸锂型、三元动力型、三元圆柱型均价分别环比上涨2.98%、0.93%、1.40%、3.09%。主要受核心原料六氟磷酸锂价格维持高位、供需偏紧及溶剂和添加剂价格持续上涨影响,导致电解液成本压力高企。上游碳酸锂价格走势偏弱震荡,对市场利好指引有限。供应方面,9月产量275000吨,环比增10.00%;需求方面,传统旺季下游需求增长,供需相对平衡,但成本传导偏缓,行业盈利水平欠佳。
电解液赛道未来发展趋势是什么?
电解液赛道供需平衡关系平稳,供应量基本等同于消费量。9月产量275000吨,环比增25000吨;10月预计产量280000吨,环比增1.82%。下游需求旺盛,动力市场需求占比高,储能领域需求增幅领先,消费数码领域需求平稳。预计10月电解液价格或存涨价预期,主要受原料成本面承压及需求跟进影响。10月产能利用率继续提升,价格或有上调空间;11-12月需求放缓,价格涨势放缓,预计磷酸铁锂电解液价格涨至31000-32000元/吨区间震荡。
本报告重点分析了哪些方面?
本报告重点分析了电解液市场供需平衡、成本利润及供应需求现状。从供需平衡看,9月产量275000吨,环比增10.00%,供应量基本等同于消费量。成本利润方面,9月电解液月均毛利-4397元/吨,环比降42.53%,主要受原料六氟磷酸锂价格上涨7.08%及溶剂涨幅扩大影响。供应分析显示,9月产能利用率64.71%,环比提升5.9个百分点。需求分析显示,8月动力电池装车量79.0GWh,环比增5.9%,同比增长26.3%,磷酸铁锂电池占比85.6%。
当前电解液市场现状如何判断?
当前电解液市场现状表现为价格稳中偏上,但行业盈利水平欠佳。9月国内电解液市场价格稳中偏上,磷酸铁锂型、锰酸锂型、三元动力型、三元圆柱型均价分别环比上涨2.98%、0.93%、1.40%、3.09%。供应方面,9月产量275000吨,环比增10.00%,生产装置运行正常,以销定产。需求方面,传统旺季下游需求增长,供需相对平衡,但成本传导偏缓。上游碳酸锂价格走势偏弱震荡,六氟磷酸锂价格维持高位,供需偏紧,溶剂和添加剂价格持续上涨,导致电解液成本压力高企。
本报告提示哪些风险?
本报告提示电解液行业需关注原料成本、供需面预期及原料成本承压对价格的影响。上游六氟磷酸锂价格维持高位且供需偏紧,溶剂和添加剂价格持续上涨,导致电解液成本压力高企。9月电解液月均毛利-4397元/吨,环比降42.53%。虽然10月市场看涨情绪较浓,但产能利用率提升及成本传导不畅可能导致行业盈利持续承压。此外,下游需求虽旺盛,但11-12月需求可能放缓,价格涨势或趋缓。需持续关注原料价格波动及供需关系变化对行业的影响。