猜你想问
新产业2026年中报核心内容有哪些?
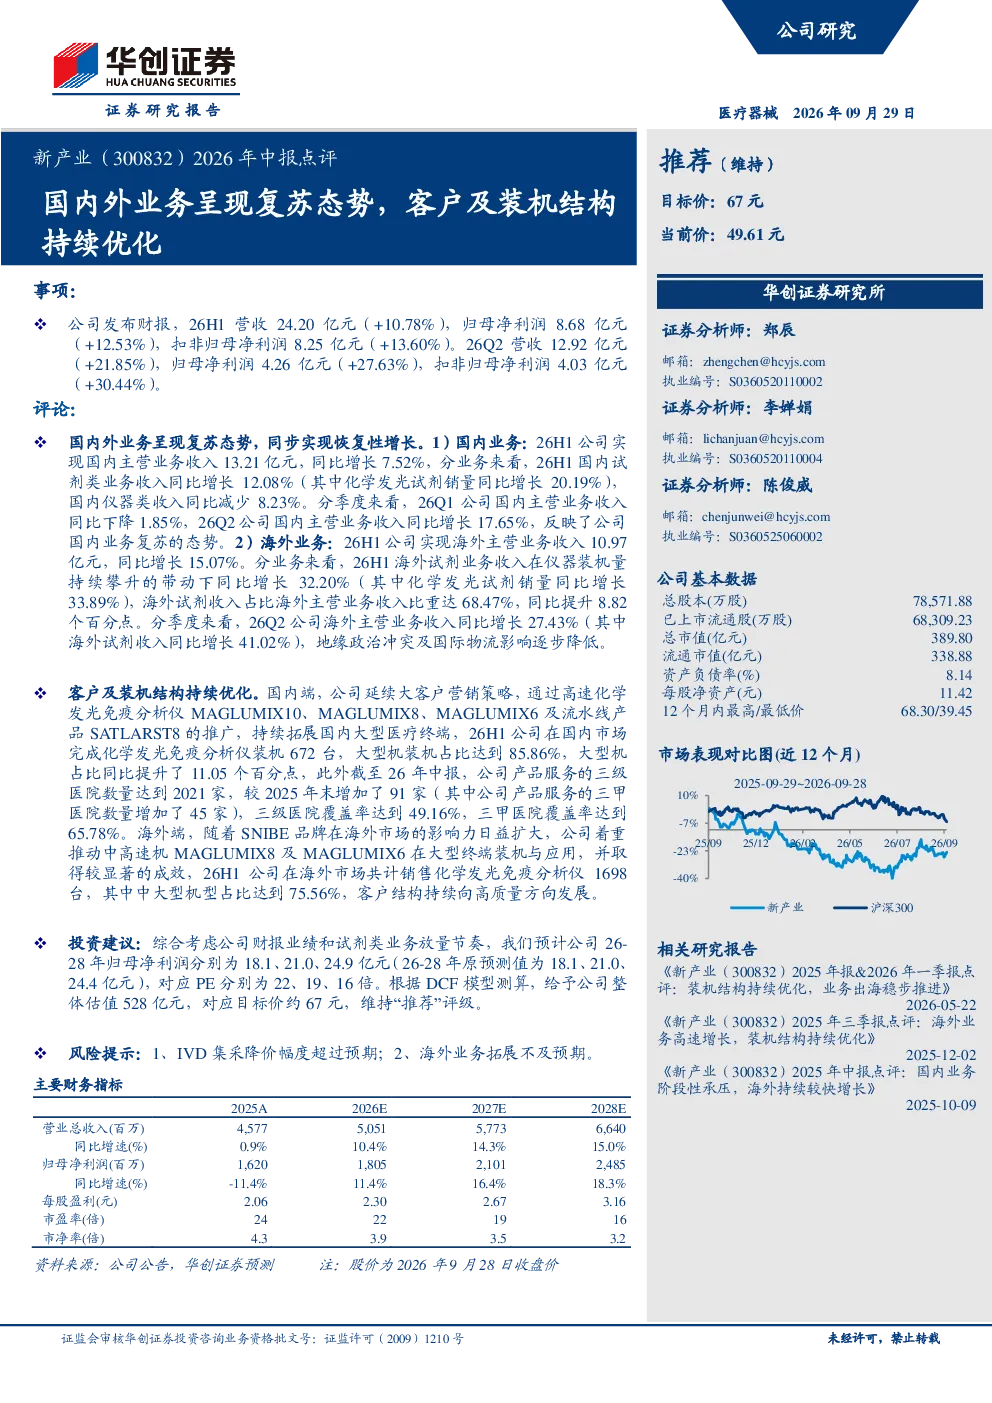
新产业2026年H1营收24.20亿元,同比增长10.78%,归母净利润8.68亿元,同比增长12.53%。国内业务收入13.21亿元,同比增长7.52%;海外业务收入10.97亿元,同比增长15.07%。国内试剂类业务收入同比增长12.08%,仪器类收入Q2同比减少8.23%;海外试剂业务收入同比增长32.20%。国内大型机装机占比达85.86%,服务三级医院2021家,海外中大型机型占比75.56%,销售化学发光免疫分析仪1698台。
化学发光免疫分析赛道发展趋势如何?
化学发光免疫分析赛道持续向中高端产品升级,试剂收入占比提升。国内市场集中度提高,大型机装机占比提升,对三级医院覆盖率提升。海外市场试剂业务增长强劲,中大型机型需求增加。行业受益于精准医疗和诊断需求增长,技术迭代加速,市场竞争格局逐步稳定,头部企业优势明显。
研报重点分析了哪些方面?
研报重点分析了新产业国内外业务复苏态势,国内试剂类业务增长强劲,海外业务增速领先。客户结构优化,国内大型机占比提升,三级医院服务网络扩大,海外中大型机型销售表现突出。同时关注了业绩增长驱动因素,如产品结构优化、市场拓展等。
当前IVD行业市场现状如何?
当前IVD行业市场呈现复苏态势,化学发光免疫分析产品需求持续增长,中高端产品占比提升。国内市场竞争激烈,集采政策影响下,企业加速产品升级和渠道优化。海外市场增长潜力大,尤其新兴市场国家需求旺盛,企业积极拓展国际市场,产品竞争力提升。
研报提示了哪些风险?
研报提示的主要风险包括IVD集采降价超预期,可能影响产品定价和利润水平。海外业务拓展可能面临地缘政治和贸易壁垒等挑战,市场拓展不及预期会影响整体业绩增长。此外,行业竞争加剧也可能对企业市场份额和盈利能力造成压力。
你可能感兴趣
2026 年中报点评国内外业务呈现复苏态势,客户及装机结构持续优化
华创证券2026-09-29
新产业中报点评:装机结构优化,试剂持续放量
医药生物国投证券2024-08-24
2023年半年报点评:常规业务稳步复苏,业务结构、客户结构持续优化
医药生物西部证券2023-08-30
2022年中报点评:P授权业务高速增长,客户结构持续优化
民生证券2022-08-12
2022年中报预告点评:产品及客户结构持续优化,业绩略超预期
轻工制造西部证券2022-07-14
2022年报及2023年一季报点评:结构持续优化,静待消费业务复苏
华创证券2023-05-18
中国中车2026年中报点评:业绩稳健增长,铁路装备、新产业与海外业务持续向好
华创证券2026-09-02
2023年中报点评:新拓项目稳健增长,客户结构持续优化
东吴证券2023-08-01
新易盛中报业绩预告点评:业绩再度超预期,产品客户结构持续优化,产能持续扩张
信息技术安信证券2020-07-11
2025年三季报点评:海外业务高速增长,装机结构持续优化
医药生物华创证券2025-12-02