要点总结
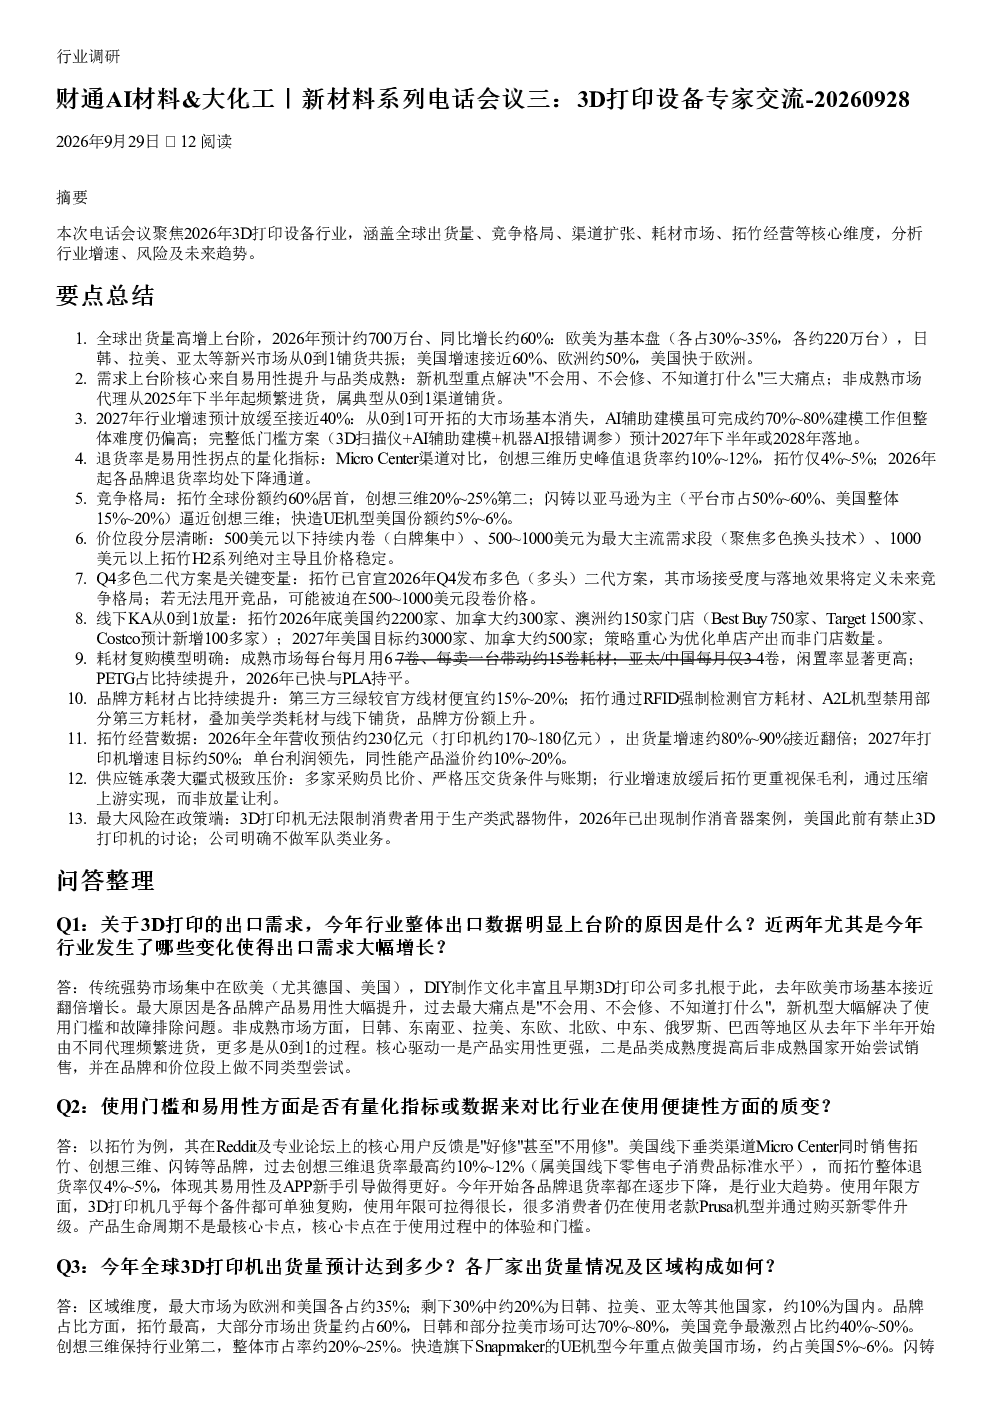
- 全球出货量:2026年预计约700万台,同比增长约60%。欧美市场各占30%~35%,日韩、拉美、亚太等新兴市场共振增长;美国增速接近60%,欧洲约50%。
- 需求增长驱动:易用性提升和品类成熟是核心动力。新机型解决“不会用、不会修、不知道打什么”三大痛点;非成熟市场从2025年下半年起频繁进货,属从0到1渠道铺货。
- 行业增速预测:2027年预计放缓至接近40%。从0到1可开拓的大市场基本消失,AI辅助建模整体难度仍偏高;完整低门槛方案预计2027年下半年或2028年落地。
- 易用性指标:退货率是易用性拐点的量化指标。Micro Center渠道对比,创想三维历史峰值退货率约10%~12%,拓竹仅4%~5%;2026年起各品牌退货率均处下降通道。
- 竞争格局:拓竹全球份额约60%居首,创想三维20%~25%第二;闪铸以亚马逊为主(平台市占50%~60%、美国整体15%~20%)逼近创想三维;快造UE机型美国份额约5%~6%。
- 价位段分层:500美元以下持续内卷(白牌集中)、500~1000美元为最大主流需求段(聚焦多色换头技术)、1000美元以上拓竹H2系列绝对主导且价格稳定。
- 多色二代方案:拓竹已官宣2026年Q4发布多色(多头)二代方案,其市场接受度与落地效果将定义未来竞争格局;若无法甩开竞品,可能被迫在500~1000美元段卷价格。
- 线下KA放量:拓竹2026年底美国约2200家、加拿大约300家、澳洲约150家门店(Best Buy 750家、Target 1500家、Costco预计新增100多家);2027年美国目标约3000家、加拿大约500家;策略重心为优化单店产出而非门店数量。
- 耗材复购模型:成熟市场每台每月用67卷、每卖一台带动约15卷耗材;亚太/中国每月仅34卷,闲置率显著更高;PETG占比持续提升,2026年已快与PLA持平。
- 品牌方耗材占比:第三方三绿较官方线材便宜约15%~20%;拓竹通过RFID强制检测官方耗材、A2L机型禁用部分第三方耗材,叠加美学类耗材与线下铺货,品牌方份额上升。
- 拓竹经营数据:2026年全年营收预估约230亿元(打印机约170~180亿元),出货量增速约80%~90%接近翻倍;2027年打印机增速目标约50%;单台利润领先,同性能产品溢价约10%~20%。
- 供应链管理:承袭大疆式极致压价,多家采购员比价、严格压交货条件与账期;行业增速放缓后拓竹更重视保毛利,通过压缩上游实现,而非放量让利。
- 最大风险:政策端风险,3D打印机无法限制消费者用于生产类武器物件,2026年已出现制作消音器案例,美国此前有禁止3D打印机的讨论;公司明确不做军队类业务。
问答整理
Q1:关于3D打印的出口需求,今年行业整体出口数据明显上台阶的原因是什么?近两年尤其是今年打印的出口需求,今年行业整体出口数据明显上台阶的原因是什么?行业发生了哪些变化使得出口需求大幅增长?
- 答:欧美市场去年基本接近翻倍增长。最大原因是各品牌产品易用性大幅提升,新机型大幅解决了使用门槛和故障排除问题。非成熟市场方面,日韩、东南亚、拉美、东欧、北欧、中东、俄罗斯、巴西等地区从去年下半年开始由不同代理频繁进货,更多是从0到1的过程。核心驱动一是产品实用性更强,二是品类成熟度提高后非成熟国家开始尝试销售。
Q2:使用门槛和易用性方面是否有量化指标或数据来对比行业在使用便捷性方面的质变?
- 答:以拓竹为例,其在Reddit及专业论坛上的核心用户反馈是“好修”甚至“不用修”。美国线下垂类渠道Micro Center同时销售拓竹、创想三维、闪铸等品牌,过去创想三维退货率最高约10%~12%,而拓竹整体退货率仅4%~5%,体现其易用性及APP新手引导做得更好。今年开始各品牌退货率都在逐步下降,是行业大趋势。
Q3:今年全球3D打印机出货量预计达到多少?各厂家出货量情况及区域构成如何?打印机出货量预计达到多少?各厂家出货量情况及区域构成如何?
- 答:区域维度,最大市场为欧洲和美国各占约35%;剩下30%中约20%为日韩、拉美、亚太等其他国家,约10%为国内。品牌占比方面,拓竹最高,大部分市场出货量约占60%,日韩和部分拉美市场可达70%~80%,美国竞争最激烈占比约40%~50%。创想三维保持行业第二,整体市占率约20%~25%。快造旗下Snapmaker的UE机型今年重点做美国市场,约占美国5%~6%。闪铸以亚马逊渠道为主,过去在亚马逊上占整个市占的50%~60%,目前在整个市场接近创想三维地位,美国市场销量约15%~20%,大促期间占比更高。
Q4:今年全球3D打印机整体出货量是否在700万台左右?
- 答:预估全球出货量同比增长60%左右,700万台的规模应该差不多。
Q5:去年欧美市场是否实现了翻倍增长?今年欧美市场增速情况如何?
- 答:去年欧美市场均为翻倍增长。今年欧美市场增速会略慢,但占比仍然偏大,整体增速大约在55%左右,其中美国接近60%,欧洲在50%上下。
Q6:以今年700万台出货量为基准,美国、欧洲及其他区域分别的出货量占比大致是多少?
- 答:欧美大概各占市场的30%~35%,以700万台计算,欧洲和美国各约220万台上下。
Q7:美国市场增速快于欧洲的背后原因是什么?
- 答:核心有两个原因。第一是美国销售结构以大KA和DTC为主、少部分为代理;欧洲目前还没有大KA业务,主要以小代理加DTC为主。美国今年有很多传统做生活用品的渠道开始尝试拓展3D打印品类,如Costco、Best Buy、Micro Center等,美国线下市场成熟度快于欧洲,市场接受度更高。第二是品牌集中度更高,大部分品牌出海第一站都选择美国,包括快造、闪铸等都将重心放在美国。整体看美国一方面各品牌都在发力,另一方面线下接受度高于欧洲,因此增速更快。
Q8:如何展望明年的需求增速?在今年需求增长较快的基础上明年是否会延续高增长?
- 答:明年整体行业增速会下降,接近40%左右。主要原因第一是今年很多增长来自从0到1的新市场开拓,明年更多以优化为主,从0到1的可开拓大市场基本没有了。第二是AI辅助建模虽然方便,但整体困难程度仍然偏高,亚太国家的闲置率偏高,不利于行业长期持续发展。未来可能的方向是3D扫描仪加AI辅助建模加机器AI判断报错三者结合,实现完全零门槛使用,但目前技术方案还不成熟,可能在明年下半年或后年才有完整的解决方案。因此明年会是一个相对放缓的节奏,之后需看行业成熟度是否有二次突破的可能。
Q9:从稳态来看线上和线下渠道大概会达到什么样的格局状态?
- 答:今年大部分渠道都是从下半年开始铺设的,很多渠道还处在尝试销售阶段。预测最终稳态情况下,线下渠道将以低端入门或偏中端机型为主;亚马逊将以纯入门机型为核心;线上DTC(目前最大的销量渠道)将保留垂类、圈内偏专业的人群为主,销售相对高客单价、性能更偏旗舰的机型。当前阶段线下渠道还没有完全铺开。
Q10:各主要厂家在竞争过程中是否已经出现明显的竞争趋势分化?当前竞争格局是否有一些新的看点?
- 答:目前大部分厂家的新突破基本都聚焦在多色打印和换头技术上,这一技术对普通消费者意义不大,更多面向专业消费者用于大批量打复杂模型的需求。最大看点是拓竹将在Q4发布多色二代方案,市场反馈将决定拓竹能否保持最强技术竞争力的地位。去年赛迈克(Snapmaker)发布后对拓竹形成一定冲击,大家普遍认为拓竹生态最完善、产品稳定性最强,但并非最好的方案。多色方案的市场接受度和最终落地效果可能会定义未来的竞争格局。价格方面市场可分为三个价位段:500美金以下会不断卷价格,未来大部分新进入的白牌都会集中于此;500至1000美金是目前市场最大的主流需求,竞争聚焦在多色换头技术上,拓竹在该板块优势最大但受到Snapmaker UE的冲击;1000美金以上(约1000至2000美金)目前没有竞争对手,拓竹H2系列占比具有绝对优势。如果拓竹的新技术方案无法甩开竞争对手,失去了长期议价地位,可能在500至1000美金之间出现价格战。3D打印机的参数很难形成明显区隔,只有封箱与否和打印面积两个明显指标,但理论上各家都可以做到,无法以此拉开差距。更多优劣势取决于消费者的主观体验,因此本质上这个行业不太具备卷价格的条件,只有300美金以下的纯入门级产品可能会有一些卷价格的情况,但这并非主流需求。
Q11:一台打印机全生命周期对应到线材的使用量是什么概念?单台设备大概能够使用多少卷线材?
- 答:在成熟市场如欧洲、美国、加拿大、澳洲等国家,每月使用卷数大概在6至7卷;同时每卖出去一台打印机,对应的耗材销量约在15卷左右。在亚太和中国等市场,耗材使用量偏低,因为教育需求较多,很多是买给小孩玩的,买回来后发现不会用就闲置了,因此整体平均使用卷数大约在3至4卷的水平,耗材销量也会小一些。
Q12:不同的高端机型和低端机型对应的设备在耗材消耗量方面是否存在明显差异?
- 答:越高端的机型对应的消费者专业度更高。3D打印行业是唯一不强力推荐消费者购买高端机型(1000美金以上)的行业,因为高端机型使用门槛更高、报错和参数设置更复杂,能使用的工程材料更多,对消费者有强需求和一定的使用门槛。越高端的机器,复购率越高,无论是机器复购率还是耗材配件复购率都更高。但绝对占大头的打印材料仍然是PLA和PETG这两种最常见的材料,高端机器中专业工程型材料会更多一些,因为不封箱的机器有很多材料无法打印,所以差异更多体现在复购率上。
Q13:PLA和PETG这两种主要耗材之间是否存在相互替代的可能性,还是说从需求使用者的重叠度来看两者会保持相对稳定的格局?
- 答:PETG是近几年开始逐步变多、占比不断提高的品种。最初大量打印机以PLA为核心,主要因为早期3D打印机更多用于打玩具摆件,PLA更容易操作且便宜,适合打静态的模型、小雕像、白模产品等。这两年PETG的量开始慢慢追上来,今年已经快和PLA差不多了。PETG比较适合打各类型的实用件或装饰用品,在海外较大的使用人群之一是家庭改装(Homedecoration),它的耐用性更强,适合打如小水槽配件、笔筒、小的装饰品等需要一定耐用性的物件。两者不会互相替代,而是代表了两种类型的需求:一种是打相对静态的模型,另一种是打能够帮助生活变得更简单的小型用具或产品。长期来看PETG和PLA会保持一个相对稳定的状态。
Q14:从线材终端需求市场的分布来看,欧洲、美国、日韩以及国内的分布格局如何?主机厂和单纯线材厂目前的市场份额大致如何分布?
- 答:过去三绿等线材厂占比非常高,因为其线材价值比3D打印机品牌方随机器销售的线材便宜约15%~20%。近几年拓竹、超闪等品牌推出越来越多偏美的特殊纹理耗材,如丝绸(silk)质感的耗材,这些产品具备一定品牌忠诚度,消费者在B to C渠道上更愿意购买官方偏美学的耗材,而在亚马逊上则购买第三方耗材较多。目前最大的线材量应该是拓竹自己的,拓竹这两年将耗材铺到了各线下渠道和代理,并做了RFID强制检测官方耗材的功能,部分机型如A2L禁止使用几种类型的非官方耗材。随着普通大众用户增加,这些用户不会主动去采购第三方耗材,因此过去几年品牌方耗材占比在不断提高。线材市场比3D打印机市场更集中在欧美,因为欧美消费者专业度更高,使用频次更高,英语为主的模型资源也远丰富于日韩和中文市场,如与MakeWorld合作的模型设计师以美国为最多,欧美耗材的出口量高于其他站点。
Q15:目前拓竹对供应链和供应商的管理持什么态度?是在提升市占率的同时保证上游利润,还是在提升产品性能和参数的同时追求性价比,不断对供应链进行价格压降?3D打印行业有没有可能衍生成一个对供应链管理极致、价格管理非常严格的赛道?
- 答:实际情况以第二种为主,即极致压降采购价格。目前行业的采购风格主要来自大疆的体系,大疆非常看重极致压价,通过多个采购员比价来确保利润最大化。当前拓竹对供应商的管理比较严格,包括交货条件、配合度和周期都压得比较严格,整体和之前大疆的体系基本一致。未来随着行业发展速度放缓,拓竹会更看重保持毛利,通过压供应商来实现这一目标,而且当前已经在这样操作了。
Q16:设备端有没有相对比较明显的新趋势?除了拓竹主推的新产品以外,还有没有其他的方向和新趋势?
- 答:另一个明显的趋势是3D打印将逐步形成一个"DIY technology"概念。Best Buy已经开始设立这样的单独类目,将激光雕刻机、CNC、UV打印机、3D打印机以及3D扫描仪等全部囊括在这个概念内。各品牌包括以前主要做激光雕刻机的xTool等,都在互相试探对方的领域,例如拓竹最近刚刚发布了激光雕刻机,未来也会发其他品类的产品。未来偏向DIY制作的机器会形成一个完整的生态,涵盖切割、扫描、激光、UV打印等为一体,逐步形成互通,使原有做激光的人群和3D打印的人群进行结合。未来大的趋势是各品牌会以某一个品类为核心,再拓展其他品类。
Q17:未来哪些因素出现时可能会加速整个3D打印行业的放量?
- 答:第一个因素是AI辅助建模与机器的结合,以及3D扫描仪行业的优化。未来普通消费者的建模流程可能是先通过3D扫描仪大致完成50%,然后AI辅助完成80%,再做微小调整后打印。3D扫描仪和AI辅助建模是未来进一步扩量最好的手段。第二个因素是偏向行业应用的东西下放,如耗材价格进一步下沉后,海外本地生产的价值提升。目前在美国盐湖城周边区域已经有一些小型的农场在批量生产首饰或小玩具。未来如果耗材价格进一步下沉,海外这类小工厂可能变多,从而带动to B的批量采购量变大。这两个需求方向被认为比较有可能成为行业加速放量的因素。
Q18:AI辅助建模与辅助建模与3D扫描仪结合降低使用门槛的方案大概会在什么时候出现?
- 答:预计该方案会于明年下半年大致落地。3D扫描仪今年会出第一代产品,但目前整体还实现不了上述完善的完整功能。大概在明年下半年,AI嵌入到相关功能以后会好一些,各个品牌应该都会做类似的事情。
Q19:公司以及创想三维等品牌这两年在线下渠道的扩张力度较大,目前公司线下渠道门店的数量情况(去年、今年以及明年的计划)如何?渠道扩张对销售的影响?
- 答:核心不是进店数量多少,而是找到合适的渠道。过去公司几乎没有什么进店业务,今年上半年之前基本只有30至40家门店。今年下半年取得显著进展,Best Buy已有750家门店在售,Target进了1500家,接下来Costco可能再进约100家。公司并不认为门店数量会大幅提升,因为能做CE产品的核心大渠道大部分已经拓展了。例如沃尔玛虽有2000多家门店,但3D打印机品类整体周转不会特别快。公司更看重的是优化现有门店的位置和SKU数量,例如目前在Best Buy拿到的是4 feet的货架,未来争取8 feet、店中店或者更好的展台位置来提升流速。年底门店数量方面,美国约2200家、加拿大约300家、澳洲约150家,其他国家暂时没有太多进店业务,这些基本都是从零开始。美国从6月开始进店,加拿大6月,澳洲2月开始。关于为什么今年开始各大品牌进入线下门店,主要因为品类成熟后带动了大型KA采购开始对该品类感兴趣,门店需要确定新品类能卖得动才会引入。拓竹今年也在扩张线下渠道团队,有一部分渠道此前被创想三维先进去了。明年已确认的合作扩展计划为美国约3000家,加拿大约500家,澳洲不会再扩太多;欧洲团队目前以代理和to B采购业务为主,日韩以代理商合作做本地旗舰店的模式为主。
Q20:拓竹今年和明年的出货量以及增速大概是多少?
- 答:从营收角度看,拓竹今年全年营收大概会到230亿元,其中打印机部分大概170至180亿元。出货量方面,今年拓竹出货量的增速大约在80%至90%,接近翻一倍。明年打印机部分的预估增长应该还能做到30%至50%,初步目标定在50%左右。
Q21:拓竹单台利润表现优于创想三维背后的原因是什么?溢价背后的原因是否是因为性能好?
- 答:核心原因是拓竹产品的主流价位段比竞争对手更高,同类性能产品的溢价基本比竞品高10%至20%,不同机型可能有所区别。这个溢价背后主要不是性能参数上的绝对优势,而是体验的优势。3D打印品类不是靠降价就能卖得动,更多取决于消费者的真实体验以及品牌和KOL的背书。拓竹会将更多预算花在品牌建设和KOL背书,而不太愿意参与纯价格竞争。具体体验方面,第一是装机体验,打开箱子后每个板块都有非常详细的标识,公司会组织零基础的内部同事尝试新机器的完整装机流程,基本上控制在10分钟之内让人能够开机并开始打印;第二是打印稳定性,包括对于普通耗材长时间使用的稳定性,以及特殊耗材报错后能够根据报错指令引导消费者快速修复,这些方面拓竹都做得比较深。
Q22:现在3D打印需求很好,行业也到了拐点,有什么事件或风险可能会使整个行业的需求增速下一个台阶?
- 答:目前观测到的最大风险来自于某些政策层面。3D打印机无法限制消费者将其用于生产类似武器的东西,例如今年已经看到有人用3D打印机制作消音器等物品。之前美国有过类似的讨论,就是是否要禁止3D打印机,给出的理由就是3D打印机可以用于制造一次性的枪支。这是目前看到的最大风险点,因此公司目前绝对不做相关的军队类业务。
Q23:现在消费端的3D打印设备未来是否有可能向工业化领域进行延伸?公司战略上是否选择向这个方向进行布局?从壁垒上面来说,两者之间有什么明显的鸿沟?
- 答:不会向工业化领域延伸,那不是拓竹的优势所在,公司的优势是to C合作品牌。最大的差异在于能处理的材料,如现在比较火的金属或高性能材料打印都不是消费级设备能做的,如果要克服这一差异需要对现有产品做很大改革,很难再维持桌面级的产品定义。另外,工业化领域的消费者大部分不是普通的to C消费者,在国内主要以学校和一些工厂采购为主,这些渠道和拓竹现有的渠道重叠率偏低,甚至可以说几乎不重叠。如果想要做这些业务,需要重新搭销售渠道,这也是一个困难点。