猜你想问
这份研报主要讲了什么内容?
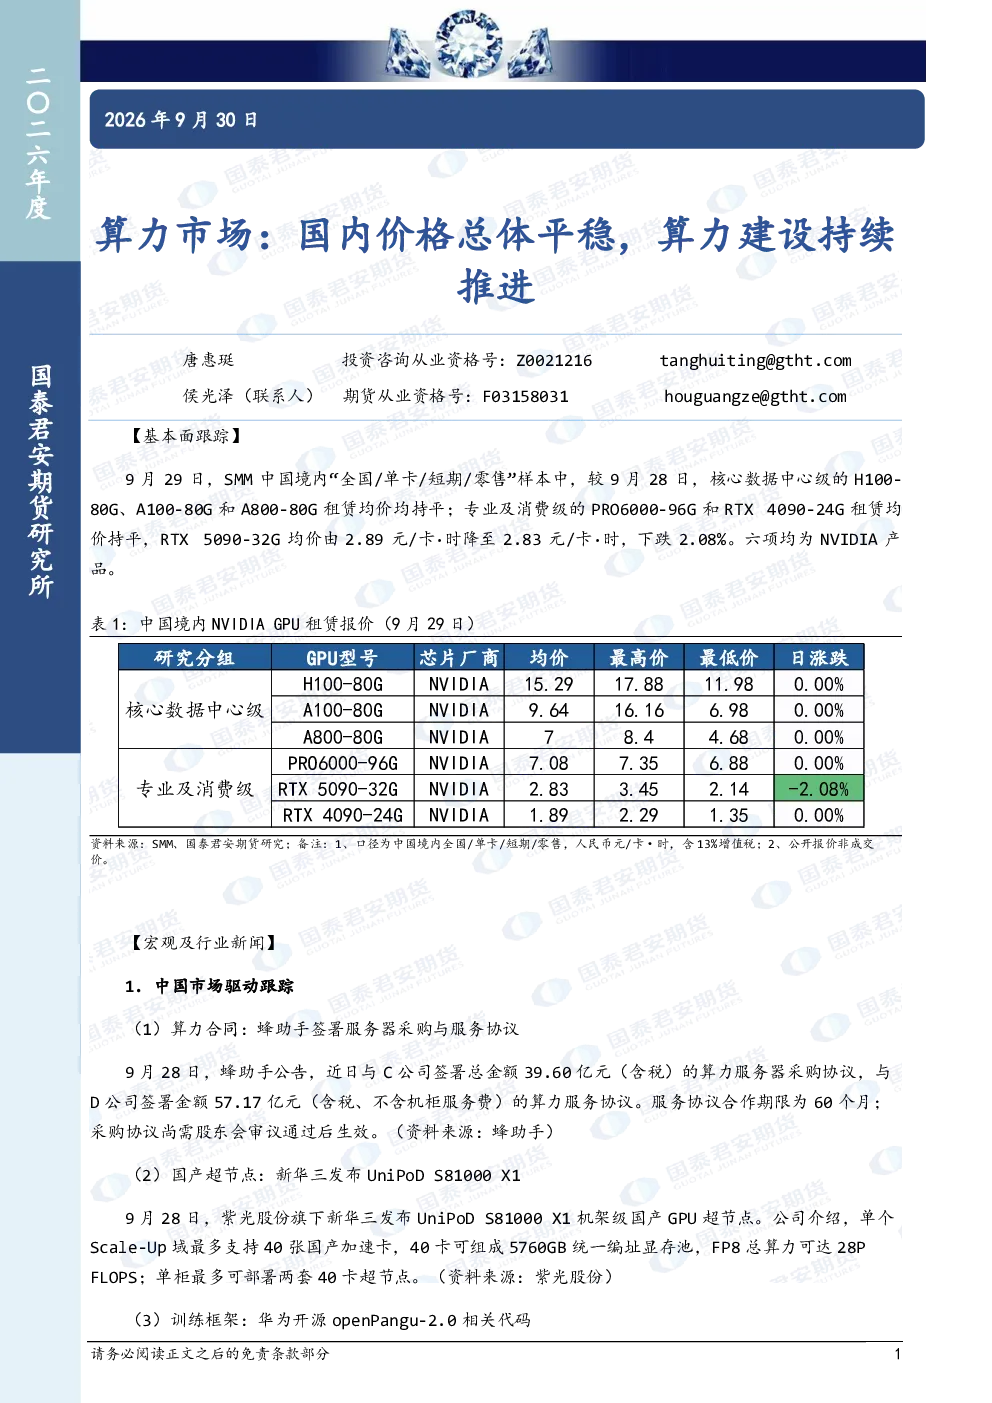
本报告主要关注中国算力市场的最新动态。数据显示,9月29日国内数据中心级NVIDIA H100-80G、A100-80G和A800-80G租赁均价保持稳定,专业及消费级PRO6000-96G和RTX 4090-24G租赁均价也持平,但RTX 5090-32G均价小幅下降2.08%。报告还跟踪了重要市场事件,如蜂助手与C、D公司签署的大额算力采购与服务协议,以及新华三推出的高性能GPU超节点产品。此外,华为开源的openPangu-2.0训练框架也体现了国内算力生态的持续发展。
算力行业未来发展趋势如何?
算力行业正经历快速发展,国内建设持续推进。从合同签署来看,大额采购与服务协议显示市场需求旺盛,合作期限多为长期,反映了对算力稳定性的重视。技术层面,国产超节点产品的推出提升了自主可控能力,华为开源框架则推动了训练效率优化。国际市场方面,三星对Helix Digital Infrastructure的投资也表明全球对大型数据中心的需求持续增长。综合来看,算力作为数字经济底座,其建设与应用将持续深化,国产化进程加速。
研报重点分析了哪些方向?
本报告重点分析了算力市场的供需关系、技术进展与投资布局。在供需方面,报告监测了主要GPU型号的租赁价格变化,揭示了市场价格的短期稳定性与结构性分化。技术进展方面,聚焦国产超节点和开源框架两大方向,展示了国内算力产业链的突破。投资布局方面,通过大额合同案例,揭示了头部企业对算力资源的战略储备与长期投入。这些分析共同构成了对算力市场现状的全面解读。
当前算力市场现状如何判断?
当前算力市场呈现供需两旺但价格相对稳定的态势。从租赁价格看,核心数据中心级和专业级产品价格稳定,显示市场供需基本平衡,但部分型号价格微降可能受季节性或竞争因素影响。从建设层面,大额合同与国产化产品推出表明算力建设加速,技术迭代加快。国际资本持续流入数据中心领域,也印证了算力市场的长期价值。整体而言,算力市场处于健康发展的上升通道中。
研报提示了哪些风险?
本报告提示的主要风险在于技术快速迭代可能带来的资产折旧风险。随着新架构GPU的推出和开源框架的演进,现有算力设备可能面临贬值压力。此外,市场竞争加剧可能导致价格战,影响服务商盈利能力。政策层面,算力产业补贴和监管政策的变化也可能影响市场格局。最后,国际地缘政治风险可能对供应链稳定性和技术引进造成不确定性,需持续关注。