猜你想问
全天候策略的核心内容是什么?
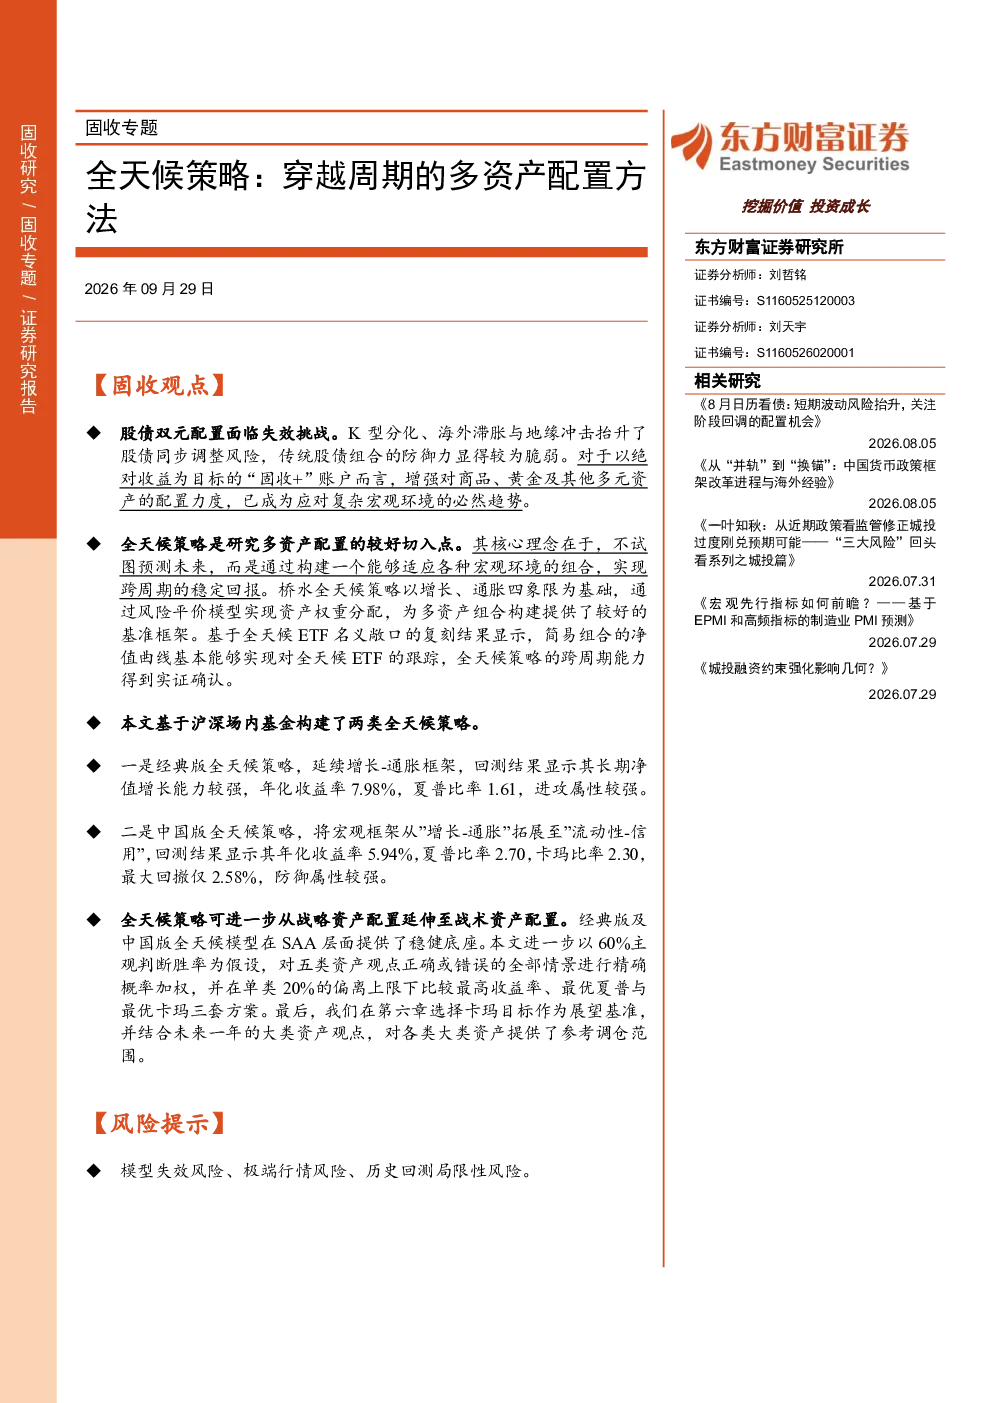
全天候策略是一种不试图预测未来,而是构建适应各种宏观环境的投资组合,以实现跨周期的稳定回报的方法。其核心理念通过风险平价模型实现资产权重分配,涵盖增长和通胀等多个维度,旨在应对复杂多变的宏观环境。策略强调对商品、黄金等多元资产的配置,以增强组合的防御能力和适应性。
当前多资产配置行业发展趋势如何?
当前多资产配置行业正经历从传统股债双元组合向多资产配置的升级。随着K型分化、海外滞胀和地缘冲击等因素的影响,股债同步调整风险增加,传统组合的防御力显得脆弱。增强对商品、黄金等多元资产的配置力度,成为应对复杂宏观环境的必然趋势。过去十年“债强股弱”及“外强内弱”的配置叙事在2025年发生反转,凸显了全天候策略的价值。
报告重点分析了哪些方向?
报告重点分析了全天候策略的核心理念与简易复刻验证,包括桥水全天候策略的框架、风险平价模型的应用以及国内场内多资产工具的构建。此外,报告还对比了经典版和国内版全天候模型的构建与回测结果,并探讨了主观观点的量化模拟与引入,以增强策略的适应性。通过这些分析,报告展示了全天候策略在不同市场环境下的表现和潜力。
当前市场现状如何判断?
当前市场现状表现为资产相关性发生变化,A股与A债呈弱负相关,A股与大宗商品呈正相关,A债与大宗商品呈负相关。K型分化导致股债同向波动概率增加,债商间的负相关性更加直接和稳定。此外,过去十年“债强股弱”及“外强内弱”的配置叙事在2025年发生反转,全天候策略的价值凸显。这些变化为多资产配置提供了新的思路和机会。
研报中提到了哪些风险提示?
研报中提到了模型失效风险、极端行情风险和历史回测局限性风险。模型失效风险指全天候策略在特定市场环境下可能无法达到预期效果;极端行情风险指在极端市场条件下,策略可能面临较大的回撤;历史回测局限性风险指历史数据回测的结果可能无法完全反映未来的市场表现。这些风险提示提醒投资者在应用全天候策略时需谨慎评估和调整。
你可能感兴趣
东方财富证券:全天候策略穿越周期的多资产配置方法
未知机构2026-09-08
东财固收温故知新第12期:全天候策略穿越周期的多资产配置
未知机构2026-09-08
全天候策略研究:基于境内ETF的多资产配置实践
金融街证券2026-03-16
大类资产策略研究(三):穿越周期vs趋势跟随?国际冲突下的多资产策略对比跟踪
金融街证券2026-04-03
大类资产配置系列之五:穿越经济周期:中国版全天候配置策略
太平洋证券2019-11-25
多元资产2025年度策略:直面低利率时代的挑战(上篇):基于多空风险平价的华鑫量化大类资产全天候
华鑫证券2024-12-29
大类资产配置专题:穿越AI叙事的全天候组合
金融国信证券2026-01-21
多元资产2025年度策略:直面低利率时代的挑战(下篇):基于多策略全天候的固收+ETF解法
华鑫证券2025-01-27
多元资产2025年度策略直面低利率时代的挑战(下篇):基于多策略全天候的固收+ETF解法
金融华鑫证券2025-01-27
量化专题报告:利用多资产生息策略穿越资产周期——多策略矩阵系列之一
国盛证券2025-02-20