猜你想问
新能源及有色金属日报主要分析了哪些内容?
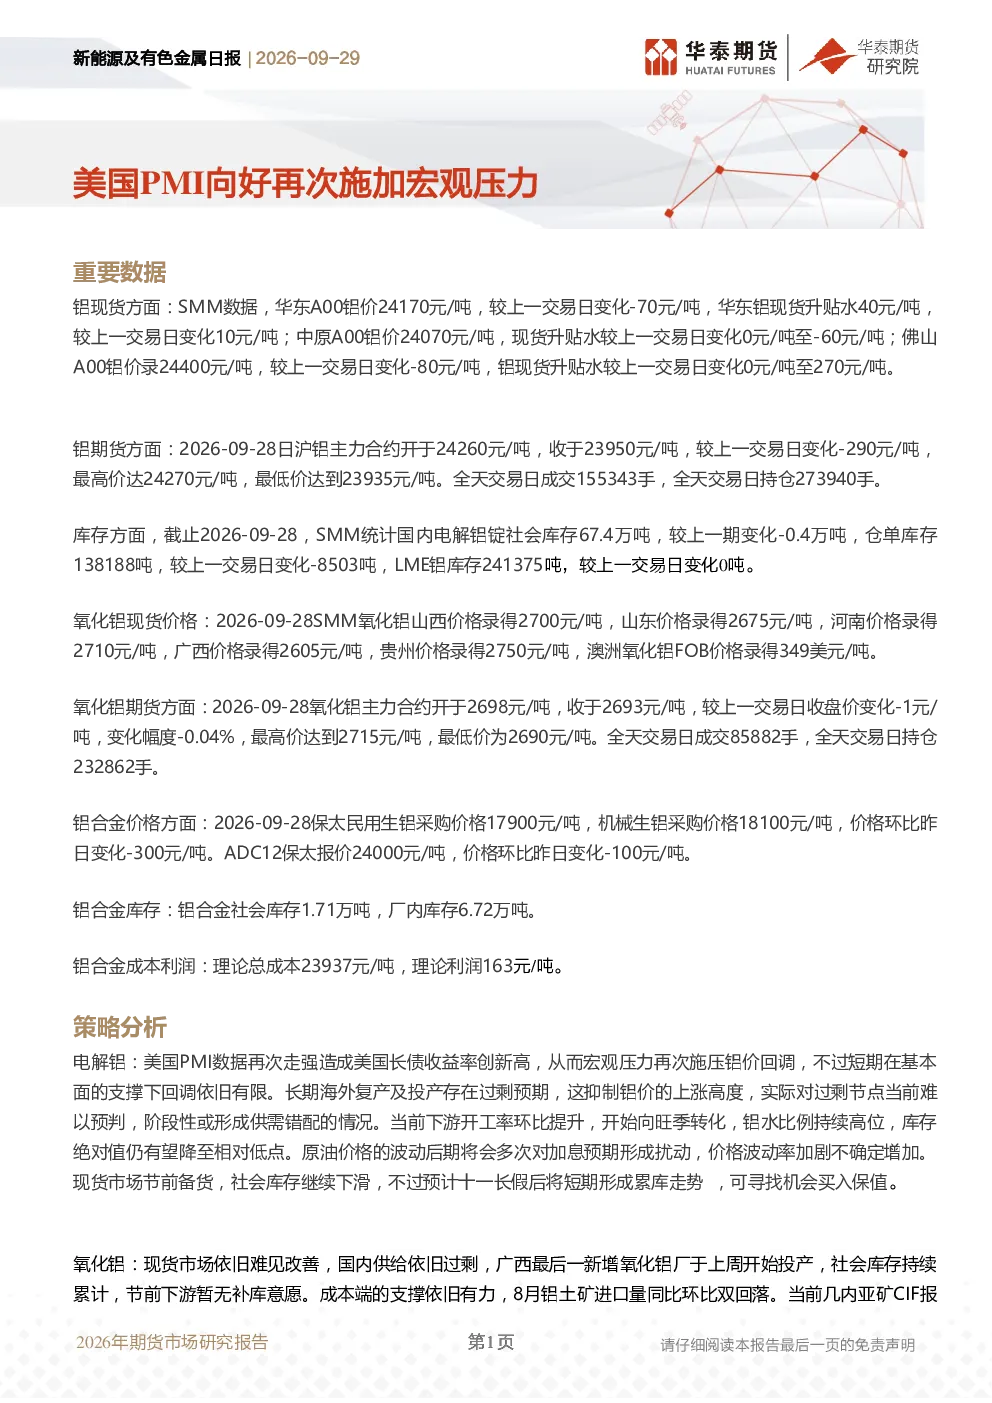
本报告重点分析了铝现货、铝期货、库存、氧化铝现货、氧化铝期货、铝合金价格、铝合金库存及成本利润等关键数据。同时,对电解铝和氧化铝的策略进行了详细分析,探讨了美国PMI走强对铝价的影响、国内供给过剩情况以及几内亚矿供应等风险因素。报告还涵盖了电解铝和氧化铝的市场现状及未来发展趋势。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示,美国PMI走强推高长债收益率,对铝价形成宏观压力,但基本面支撑使回调有限。长期来看,海外复产及投产存在过剩预期,抑制铝价上涨高度。下游开工率提升,铝水比例高位,库存有望降至相对低点。原油价格波动影响加息预期,增加市场不确定性。现货节前备货导致社会库存下滑,但十一长假后可能累库。
报告重点分析了哪些方向?
报告重点分析了电解铝和氧化铝的策略分析。电解铝方面,探讨了美国PMI对铝价的影响、基本面支撑、长期过剩预期、下游开工率及库存变化、原油价格波动影响等。氧化铝方面,分析了国内供给过剩、广西新增氧化铝厂投产、社会库存累计、下游补库意愿、成本端支撑、几内亚矿供应情况等。
当前铝市场现状如何判断?
当前铝市场现状显示,铝现货价格有所回调,但基本面支撑使回调有限。库存方面,国内电解铝锭社会库存及仓单库存均有所下降,LME铝库存保持不变。期货市场,沪铝主力合约价格下跌,成交量及持仓量变化明显。铝合金价格及库存也呈现一定波动。整体来看,市场处于动态调整阶段。
研报提示了哪些风险?
研报提示了海外政策超预期扰动、流动性变动超预期以及海外矿石供应出现新扰动等风险。这些风险可能对铝行业产生重大影响,需要密切关注。例如,海外政策变化可能影响铝价走势,流动性变动可能影响市场资金面,海外矿石供应中断可能影响成本端稳定性。
你可能感兴趣
新能源及有色金属日报:就业数据及通胀均有所降温 特朗普持续呼吁降息
华泰期货2025-06-13
新能源及有色金属日报:现货成交呈现差异 但供需两弱格局难改
华泰期货2025-06-12
新能源及有色金属日报:升水报价有所走低引发下游采购情绪上升
华泰期货2025-06-11
新能源及有色金属日报:碳酸锂现货价格企稳,但实际成交一般
华泰期货2025-06-11
新能源及有色金属日报:锌价考验下方支撑
华泰期货2025-06-11
新能源及有色金属日报:多晶硅现货成交一般,盘面震荡运行
华泰期货2025-06-11
新能源及有色金属日报:反内卷情绪降温,工业硅多晶硅盘面回落
华泰期货2025-08-01
新能源及有色金属日报
华泰期货2025-08-01
新能源及有色金属日报 | 2025-08-01
华泰期货2025-08-01
新能源及有色金属日报:矿端扰动仍在,碳酸锂盘面或宽幅震荡
华泰期货2025-07-30