猜你想问
碳酸锂价格近期走势如何?
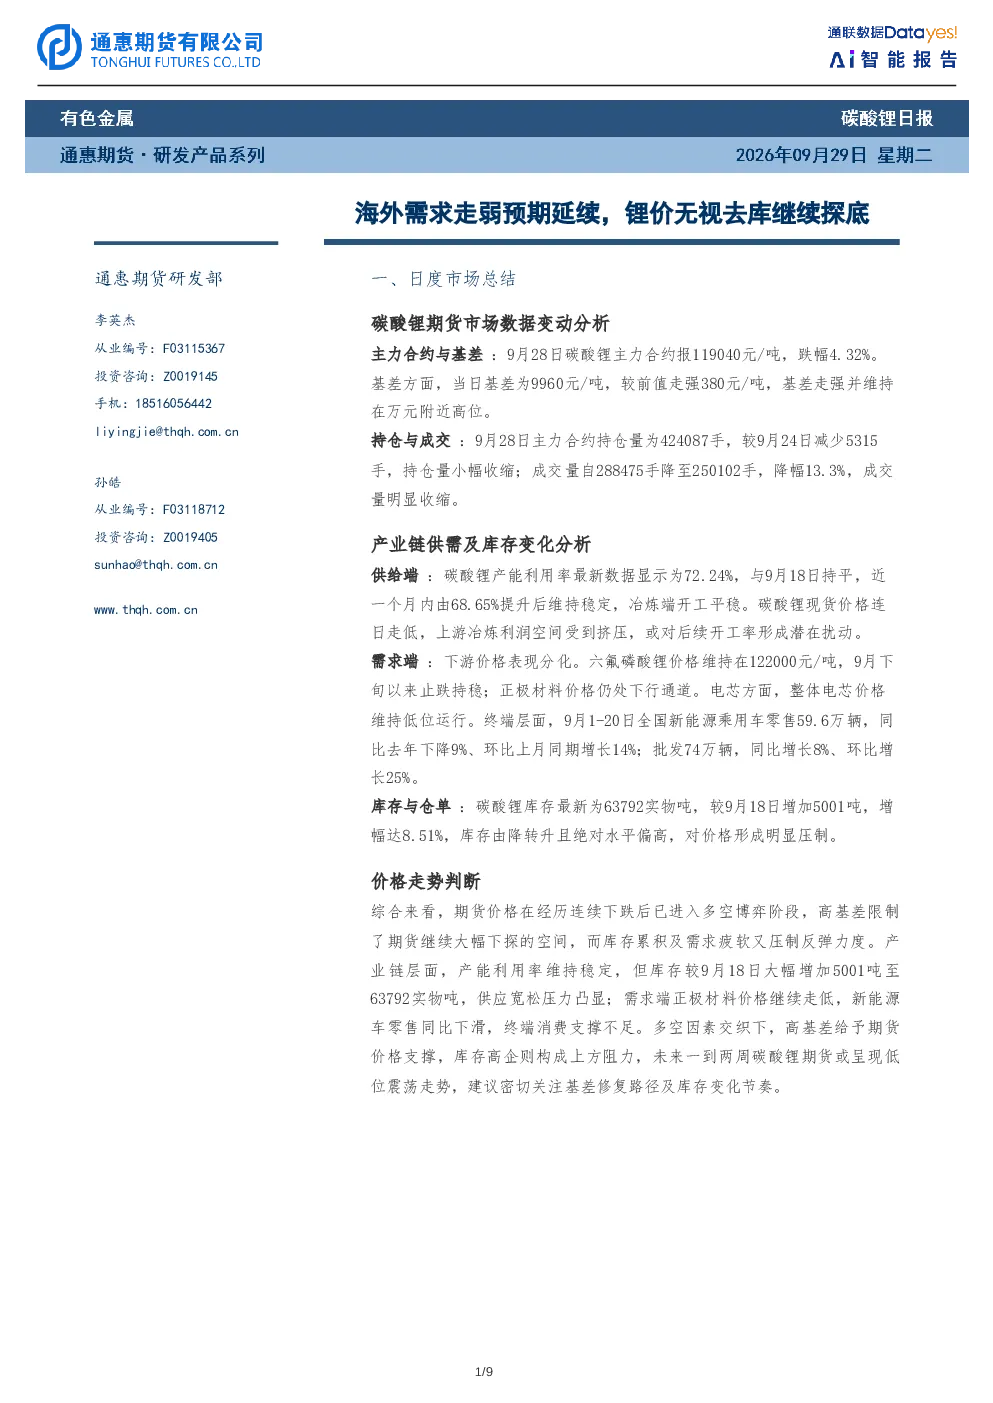
9月28日期货盘面显示,碳酸锂主力合约报119040元/吨,跌幅4.32%,连续五个交易日下跌,呈现继续下探格局。基差走强至9960元/吨,因现货跌幅小于期货,持仓量小幅收缩,成交量明显收缩,市场交投活跃度下降。产业链方面,产能利用率维持稳定在72.24%,但库存较9月18日增加5001吨至63792吨,增幅8.51%,对价格形成明显压制。
碳酸锂行业未来发展趋势如何?
从产业链来看,产能利用率维持稳定在72.24%,但库存累积对价格形成明显压制。下游正极材料价格继续走弱,动力型三元材料降至158950元/吨,磷酸铁锂报50705元/吨,六氟磷酸锂维持在122000元/吨。乘联会数据显示9月1-20日新能源车零售同比下降9%,但环比增长14%,批发同比增长8%,环比增长25%,反映终端需求偏弱,但环比改善及批发端回暖带来补库预期。
本报告重点分析了哪些方面?
本报告重点分析了碳酸锂期货价格走势、产业链库存情况、下游正极材料价格变化以及新能源汽车市场供需情况。报告指出期货价格在快速下跌后进入多空博弈阶段,高基差给予下方支撑,但库存累积限制反弹,预计未来一到两周更可能呈现低位震荡格局,价格重心或围绕11.7至12.2万元/吨区间波动。
当前市场对碳酸锂的判断是什么?
当前市场认为碳酸锂期货价格呈现继续下探格局,基差走强至9960元/吨,持仓量小幅收缩,成交量明显收缩,市场交投活跃度下降。库存较9月18日增加5001吨至63792吨,增幅8.51%,对价格形成明显压制。下游正极材料价格继续走弱,但新能源汽车市场环比改善及批发端回暖带来补库预期。
本报告有哪些风险提示?
报告提示碳酸锂期货价格在快速下跌后进入多空博弈阶段,高基差给予下方支撑,但库存累积限制反弹,预计未来一到两周更可能呈现低位震荡格局。产业链库存增加对价格形成明显压制,下游需求虽有环比改善,但同比仍显偏弱,需关注市场供需变化对价格的影响。