猜你想问
这份研报的核心内容是什么?
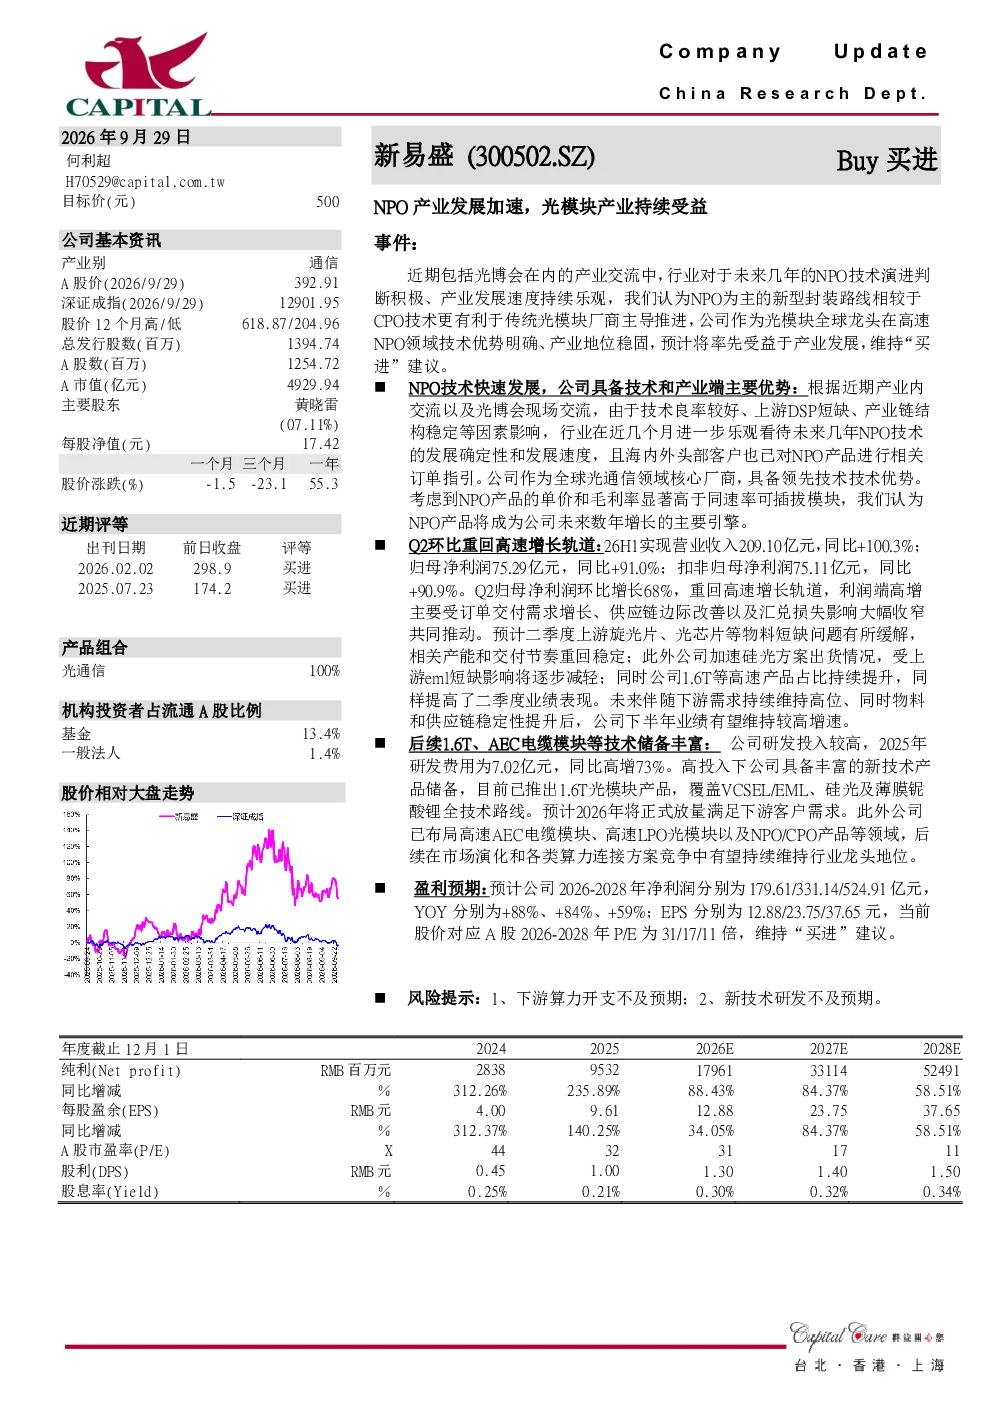
该研报指出新易盛作为光模块全球龙头,在高速NPO领域具备技术和产业端主要优势,预计将率先受益于NPO产业发展,成为公司未来增长的主要引擎。报告显示公司26H1实现营业收入209.10亿元,同比+100.3%;归母净利润75.29亿元,同比+91.0%。Q2归母净利润环比增长68%,重回高速增长轨道,主要受订单交付需求增长、供应链边际改善及汇兑损失收窄推动。2025年研发费用为7.02亿元,同比高增73%。
NPO赛道的发展趋势如何?
NPO技术快速发展,新易盛具备技术和产业端主要优势,NPO产品单价和毛利率显著高于同速率可插拔模块。公司储备丰富的新技术产品,如1.6T光模块、AEC电缆模块、高速LPO光模块等,有望持续维持行业龙头地位。预计公司2026-2028年净利润分别为179.61/331.14/524.91亿元,YOY分别为+88%、+84%、+59%;EPS分别为12.88/23.75/37.65元,当前股价对应A股2026-2028年P/E为31/17/11倍。
研报重点分析了哪些方向?
研报重点分析了新易盛在高速NPO领域的竞争优势,包括技术和产业端的主要优势,以及NPO产品的高单价和高毛利率。同时,报告关注了公司业绩重回高速增长轨道,预计下半年业绩有望维持较高增速。此外,报告还提及公司储备的新技术产品,如1.6T光模块、AEC电缆模块、高速LPO光模块等,以及未来几年的净利润和EPS预测。
当前光模块市场的现状如何?
当前光模块市场呈现高速增长态势,NPO技术成为行业焦点。新易盛作为全球龙头,在NPO领域具备显著优势,其产品单价和毛利率高于同速率可插拔模块。公司业绩持续改善,Q2归母净利润环比增长68%,重回高速增长轨道。行业整体受益于NPO技术的快速发展,未来几年市场空间广阔。
研报提到了哪些风险提示?
研报提示的主要风险包括下游算力开支不及预期,这可能影响光模块的需求和公司业绩。此外,新技术研发不及预期也是一个潜在风险,如果公司储备的新技术产品未能按计划推出或市场接受度不高,可能影响其未来增长。这些风险需要投资者关注。