猜你想问
这份研报主要分析了什么内容?
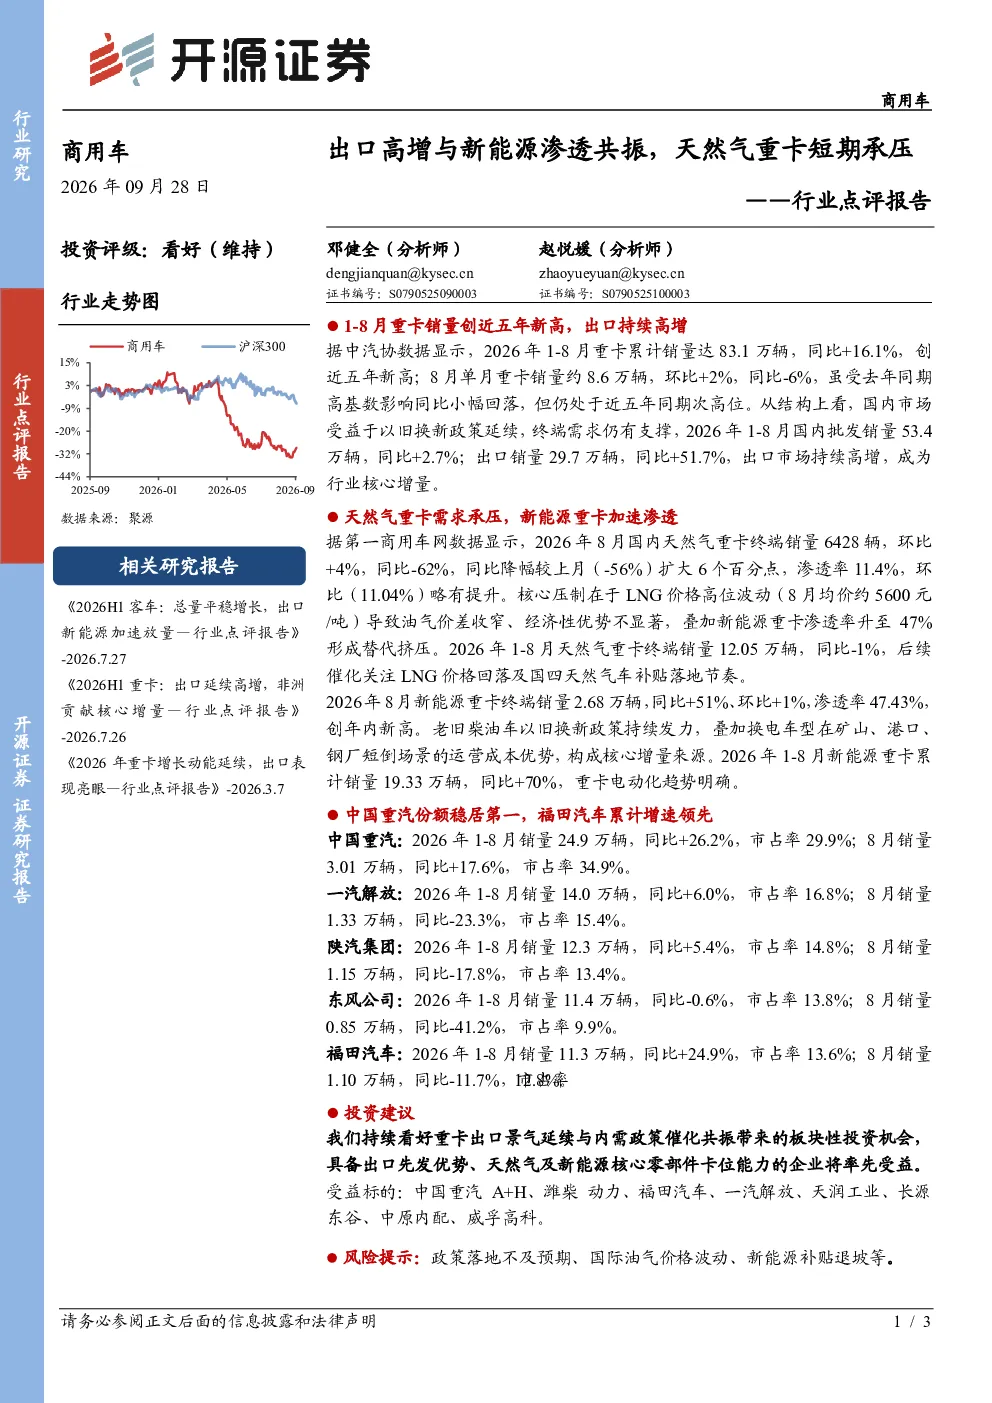
这份研报主要分析了商用车行业,特别是重卡市场的出口增长与新能源渗透率提升的共振现象,同时关注了天然气重卡短期面临的压力。报告指出,2026年1-8月重卡销量达83.1万辆,同比+16.1%,其中出口销量29.7万辆,同比+51.7%,成为行业核心增量。然而,天然气重卡8月销量环比增长但同比下降62%,渗透率11.4%,主要受LNG价格高位波动导致油气价差收窄,经济性优势减弱,以及新能源重卡替代挤压影响。新能源重卡则呈现加速渗透趋势,8月销量同比+51%,渗透率47.43%,以旧换新政策及换电车型运营成本优势构成核心增量。报告还分析了主要企业市场份额及投资建议,指出具备出口先发优势、天然气及新能源核心零部件卡位能力的企业将率先受益。
重卡行业的赛道发展趋势如何?
重卡行业的赛道发展趋势呈现出口高增与新能源加速渗透的共振特征。出口方面,受全球基建和物流需求拉动,中国重卡出口持续强劲,2026年1-8月出口销量同比+51.7%,成为行业重要增长动力。新能源方面,政策推动与成本优势驱动下,电动化趋势明显,新能源重卡渗透率快速提升,8月已达47.43%,同比+51%,预计未来将持续扩大市场份额。同时,天然气重卡虽仍占一定比例,但面临LNG价格波动和新能源替代的双重压力,短期需求承压。未来行业将围绕出口市场拓展、新能源技术路线选择及产业链协同展开竞争,具备综合优势的企业将更具竞争力。
研报重点分析了哪些方向?
研报重点分析了商用车行业中的重卡市场,聚焦于出口高增与新能源渗透的共振现象,并特别关注了天然气重卡的短期压力。报告从销量数据、市场结构、竞争格局等多个维度展开分析:首先,通过1-8月和8月单月的销量数据,展现了重卡整体市场及出口市场的增长态势;其次,对比了天然气重卡与新能源重卡的销量、渗透率及发展趋势,揭示了天然气重卡面临的挑战;再次,梳理了主要企业如中国重汽、一汽解放、陕汽集团等的市场份额变化,体现了行业竞争格局的动态调整;最后,结合政策环境与成本因素,探讨了行业未来的发展方向及投资机会。
当前重卡市场的现状如何判断?
当前重卡市场呈现出口强劲、新能源加速渗透的积极态势,但天然气重卡短期面临承压局面。从整体销量看,2026年1-8月重卡销量同比+16.1%,达到83.1万辆,其中出口贡献显著,同比+51.7%。市场结构上,新能源重卡渗透率快速提升,8月已达47.43%,成为行业亮点,主要得益于以旧换新政策及换电模式成本优势。然而,天然气重卡受LNG价格高位波动影响,经济性优势减弱,8月销量同比-62%,渗透率降至11.4%,显示其短期需求面临挤压。企业层面,中国重汽等龙头企业市场份额稳定提升,但部分企业如东风公司表现波动。综合来看,市场整体向好,但结构性分化明显,新能源替代趋势不可逆转。
研报提示了哪些风险?
研报提示了商用车行业,特别是重卡市场面临的政策、成本及补贴退坡等风险。政策风险方面,行业高度依赖政策支持,如国四标准落地、新能源补贴政策等,若政策落地不及预期或调整方向变化,可能影响市场节奏。成本风险方面,LNG价格波动直接影响天然气重卡的经济性,而原材料、电池等成本变化也会传导至整车企业。补贴退坡风险方面,新能源重卡的发展部分依赖补贴,未来若补贴逐步退坡,可能影响市场渗透速度。此外,国际油气价格波动可能间接影响天然气重卡与燃油重卡的竞争格局。这些风险因素需持续关注,可能对行业增长及企业盈利产生不确定性影响。