猜你想问
8月重卡行业整体表现如何?
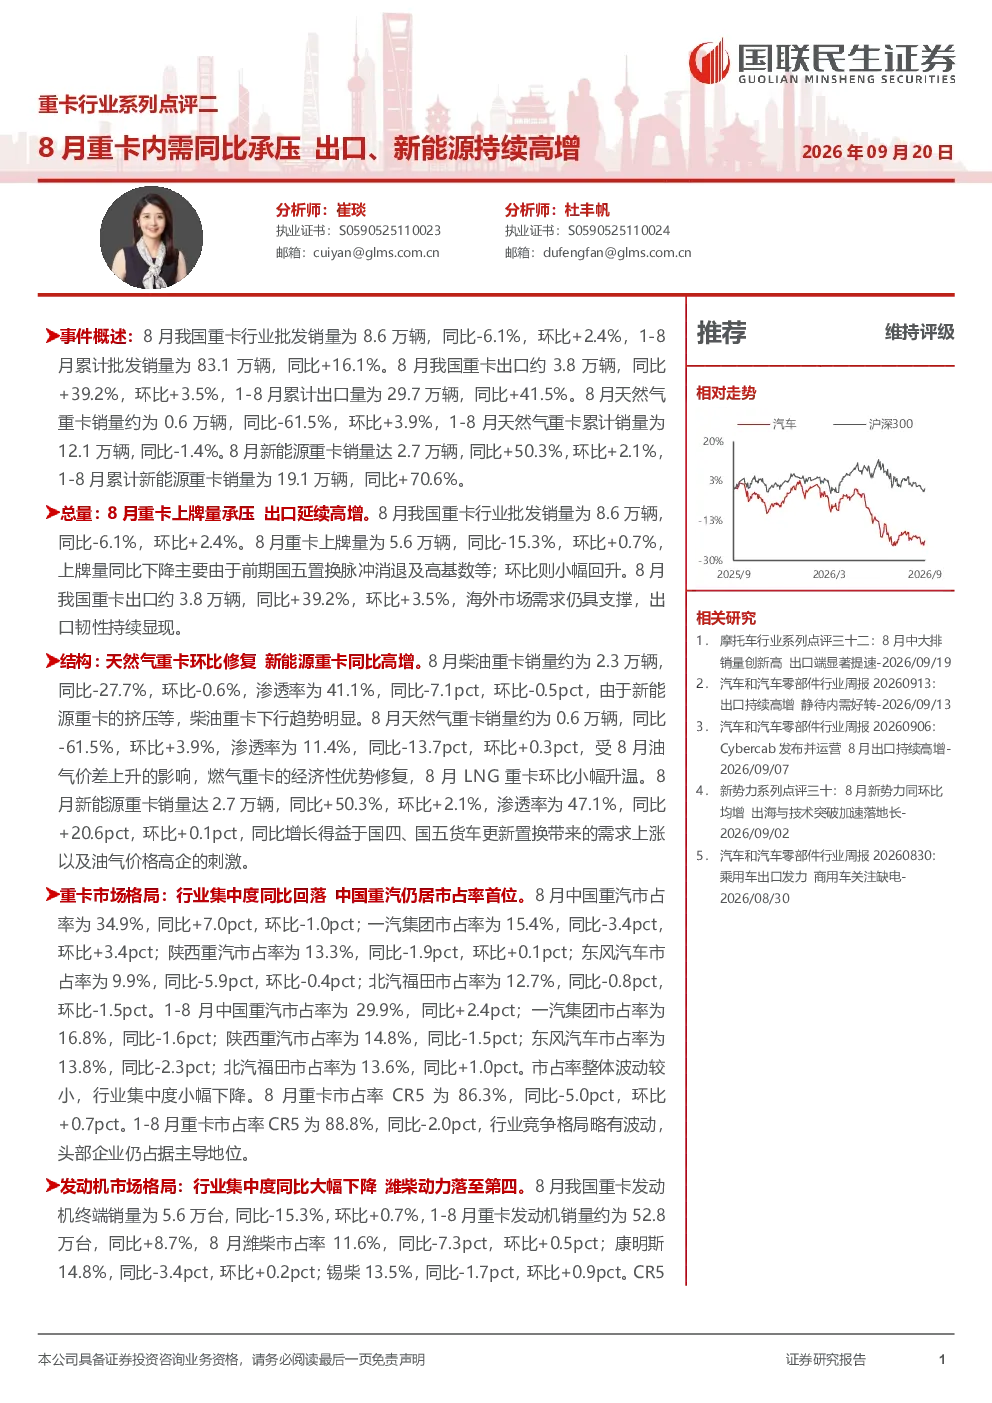
8月重卡行业整体表现分化,内需承压但出口和新能源持续高增。总量方面,8月重卡批发销量为8.6万辆,同比-6.1%,环比+2.4%;上牌量为5.6万辆,同比-15.3%,环比+0.7%。主要原因是前期国五置换脉冲消退及高基数,环比小幅回升。出口延续高增,8月出口约3.8万辆,同比+39.2%,环比+3.5%,海外市场需求支撑明显。结构方面,柴油重卡销量约2.3万辆,同比-27.7%,环比-0.6%,渗透率41.1%,同比下降7.1pct;天然气重卡销量约0.6万辆,同比-61.5%,环比+3.9%,渗透率11.4%,环比微升;新能源重卡销量达2.7万辆,同比+50.3%,环比+2.1%,渗透率47.1%,同比提升20.6pct。新能源重卡增长主要得益于国四、国五更新置换及油气价格高企。市场格局方面,行业集中度同比回落,中国重汽市占率34.9%,同比+7.0pct,仍居首位;一汽集团市占率15.4%,同比-3.4pct;陕西重汽市占率13.3%,同比-1.9pct;东风汽车市占率9.9%,同比-5.9pct;北汽福田市占率12.7%,同比-0.8pct。1-8月中国重汽市占率29.9%,同比+2.4pct,CR5为86.3%,同比-5.0pct。发动机市场格局变化显著,潍柴动力市占率11.6%,同比-7.3pct,CR5为63.7%,同比-10.3pct。中国重汽批发销量约3.0万辆,同比+17.5%,环比-0.4%;上牌量约1.1万辆,同比-1.7%,环比+17.1%。出口量约2.0万辆,同比+46.6%,环比+2.7%。潍柴动力配套发动机0.7万台,同比-48.1%,环比+5.0%;天然气发动机配套0.3万台,同比-64.5%,环比+11.2%。
重卡行业未来发展趋势如何?
重卡行业未来发展趋势呈现结构性分化。一方面,国内市场受政策补贴调整及经济周期影响,传统燃油重卡需求可能持续承压,尤其柴油重卡渗透率下降明显。另一方面,出口市场凭借“一带一路”倡议及海外基建需求,预计将保持高增长态势。新能源重卡作为政策与市场双重驱动的赛道,渗透率有望持续提升,国四、国五更新置换及油气价格高企将加速其替代进程。技术层面,智能化、轻量化、电动化是行业长期发展方向,企业需加大研发投入以抢占先机。市场格局方面,行业集中度或进一步向头部企业集中,但CR5占比可能小幅波动,龙头企业需通过产业链协同及品牌优势巩固地位。值得注意的是,海外政策变化及国内补贴退坡可能带来不确定性,企业需灵活调整策略以应对风险。
本报告重点分析了哪些方向?
本报告重点分析了8月重卡行业的总量表现、结构变化、市场格局及发动机市场动态。总量方面,通过批发销量、上牌量等关键指标,揭示了国内市场环比小幅回升但同比承压的分化特征,并强调了出口市场的强劲增长。结构方面,深入剖析了柴油、天然气、新能源重卡销量及渗透率变化,指出新能源重卡成为行业亮点,其增长主要得益于政策驱动与经济性优势。市场格局方面,追踪了主要重卡企业市占率变化,显示行业集中度同比回落,中国重汽保持领先但面临激烈竞争。发动机市场方面,重点关注了潍柴动力的市场份额变动及配套情况,反映行业技术路线调整对供应链的影响。此外,报告还结合投资建议,提示了关注具备“出海+新能源+产业链”综合优势的龙头企业。
当前重卡市场现状如何判断?
当前重卡市场呈现总量分化、结构升级、格局动态调整的复杂现状。总量层面,国内市场受前期国五置换脉冲消退及高基数影响,8月销量同比下滑但环比回升,显示短期需求韧性,但长期增长动力仍需观察。出口市场则受益于海外基建需求及替代效应,同比大幅增长,成为行业重要支撑。结构层面,新能源重卡渗透率持续提升,成为行业增长新引擎,而柴油重卡受经济性及环保政策影响,份额明显下滑。市场格局方面,行业集中度小幅回落,头部企业市占率变化不大,但竞争格局加剧,尤其在中低端市场。发动机市场则出现分化,潍柴动力市场份额同比下滑,但出口及新能源发动机需求仍保持较高增速,技术路线调整加速产业链洗牌。综合来看,行业正处于转型升级关键期,企业需适应政策与市场变化。
本报告提示了哪些风险?
本报告提示了重卡行业面临的主要风险,包括政策风险、市场风险及供应链风险。政策风险方面,商用车购置税优惠政策退坡及补贴政策调整可能影响短期需求;同时,国内外环保政策升级可能加速技术路线转型,对传统企业带来挑战。市场风险方面,全球经济波动及国内经济下行压力可能抑制商用车需求,尤其出口市场易受地缘政治及汇率波动影响。供应链风险方面,核心零部件如发动机、电池供应稳定性及成本波动,可能影响企业生产与盈利能力。此外,行业竞争加剧导致价格战风险,以及海外市场准入政策变化等,均需企业密切关注并制定应对预案。这些风险因素可能对行业整体表现及企业竞争力产生重要影响。