猜你想问
报告主要讲了什么内容?
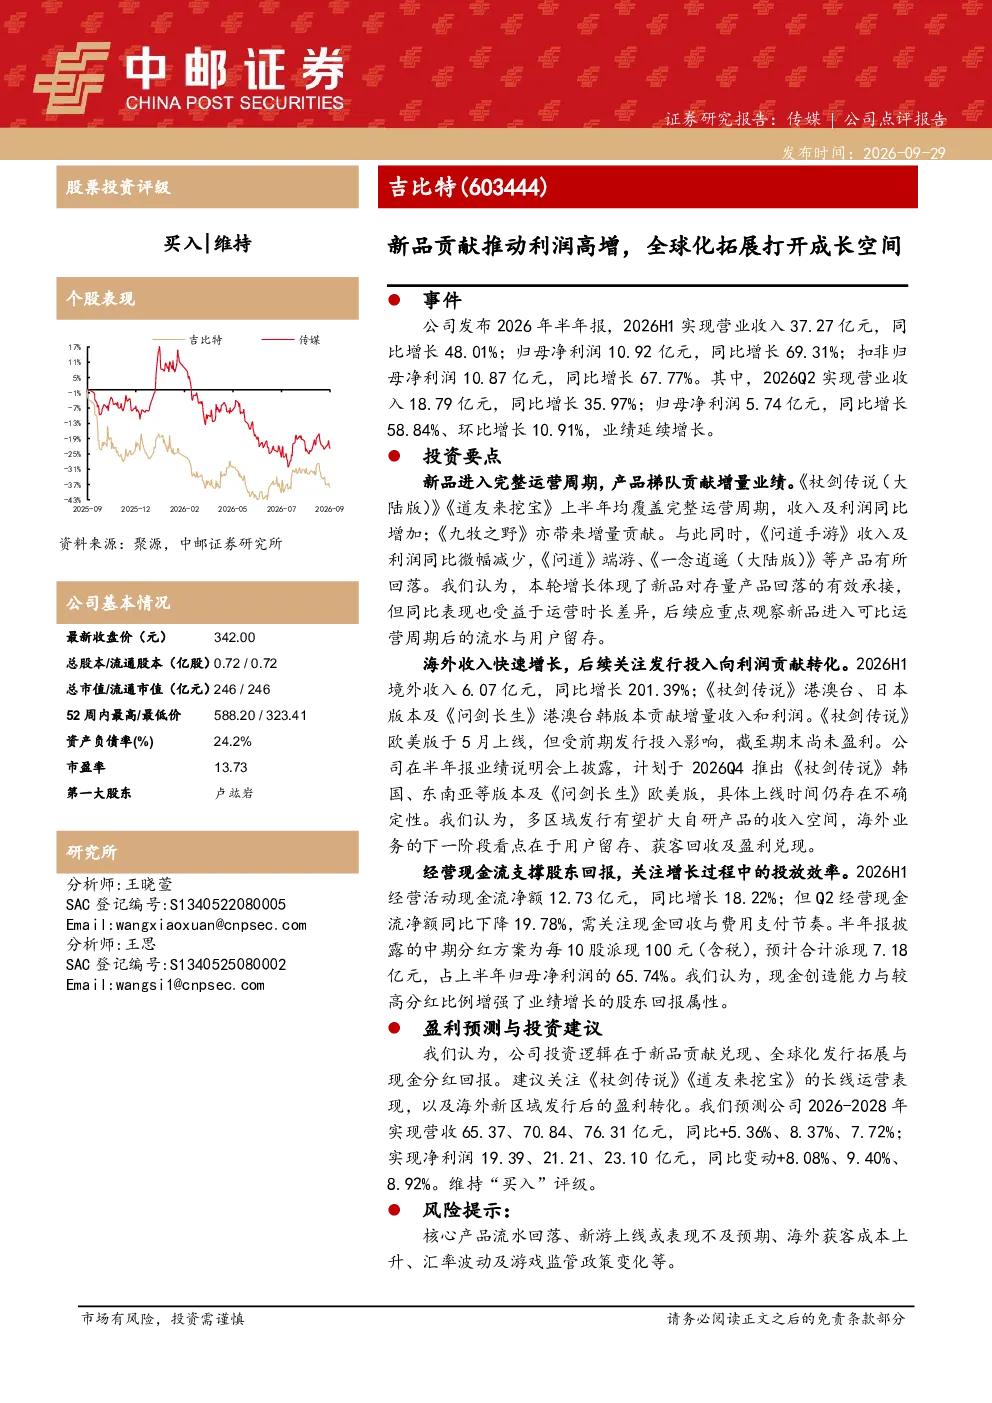
报告显示公司2026年半年业绩显著增长,主要得益于新品贡献和全球化拓展。2026H1营业收入37.27亿元(同比增长48.01%),归母净利润10.92亿元(同比增长69.31%)。《杖剑传说(大陆版)》和《道友来挖宝》进入完整运营周期后收入利润双增,《九牧之野》也带来增量贡献。海外收入快速增长,2026H1境外收入6.07亿元(同比增长201.39%),《杖剑传说》等在港澳台、日本等市场表现良好,但欧美版受发行投入影响尚未盈利。公司计划2026Q4推出更多版本。
游戏行业发展趋势如何?
游戏行业持续受益于全球用户增长和新技术应用。国内市场趋于成熟,竞争加剧,促使企业加速全球化拓展。海外市场潜力巨大,但需应对不同区域文化差异、获客成本上升及政策监管挑战。企业需通过新品研发和全球化运营提升竞争力,同时关注用户留存和盈利能力。报告中的公司通过新品贡献和海外市场拓展展现了行业发展趋势下的机遇。
报告重点分析了哪些方面?
报告重点分析了公司新品贡献和全球化拓展的业绩表现。新品方面,关注《杖剑传说》《道友来挖宝》等进入完整运营周期后的持续增长能力。全球化方面,分析海外收入快速增长的原因,包括港澳台、日本等市场表现及欧美市场的潜力与挑战。此外,报告还关注公司现金流状况和股东回报方案,如2026H1经营活动现金流净额12.73亿元(同比增长18.22%),中期分红方案为每10股派现100元。
当前游戏市场状况如何?
当前游戏市场竞争激烈,国内市场增长放缓,头部效应明显。企业普遍寻求通过新品研发和全球化拓展突破增长瓶颈。海外市场成为重要增长点,但面临获客成本高、用户留存难、政策监管不确定性等问题。报告中的公司通过新品贡献和海外市场拓展展现了应对市场变化的策略,但需关注海外市场盈利兑现的挑战。
报告提示了哪些风险?
报告提示的主要风险包括:核心产品流水回落、新游上线表现不及预期、海外获客成本上升、汇率波动及游戏监管政策变化等。核心产品流水回落可能导致业绩波动,新游上线表现不及预期影响未来增长,海外获客成本上升压缩利润空间,汇率波动影响海外收入折算,游戏监管政策变化可能限制业务发展。公司需密切关注这些风险并制定应对措施。