猜你想问
绿源集团2026H1业绩表现如何?
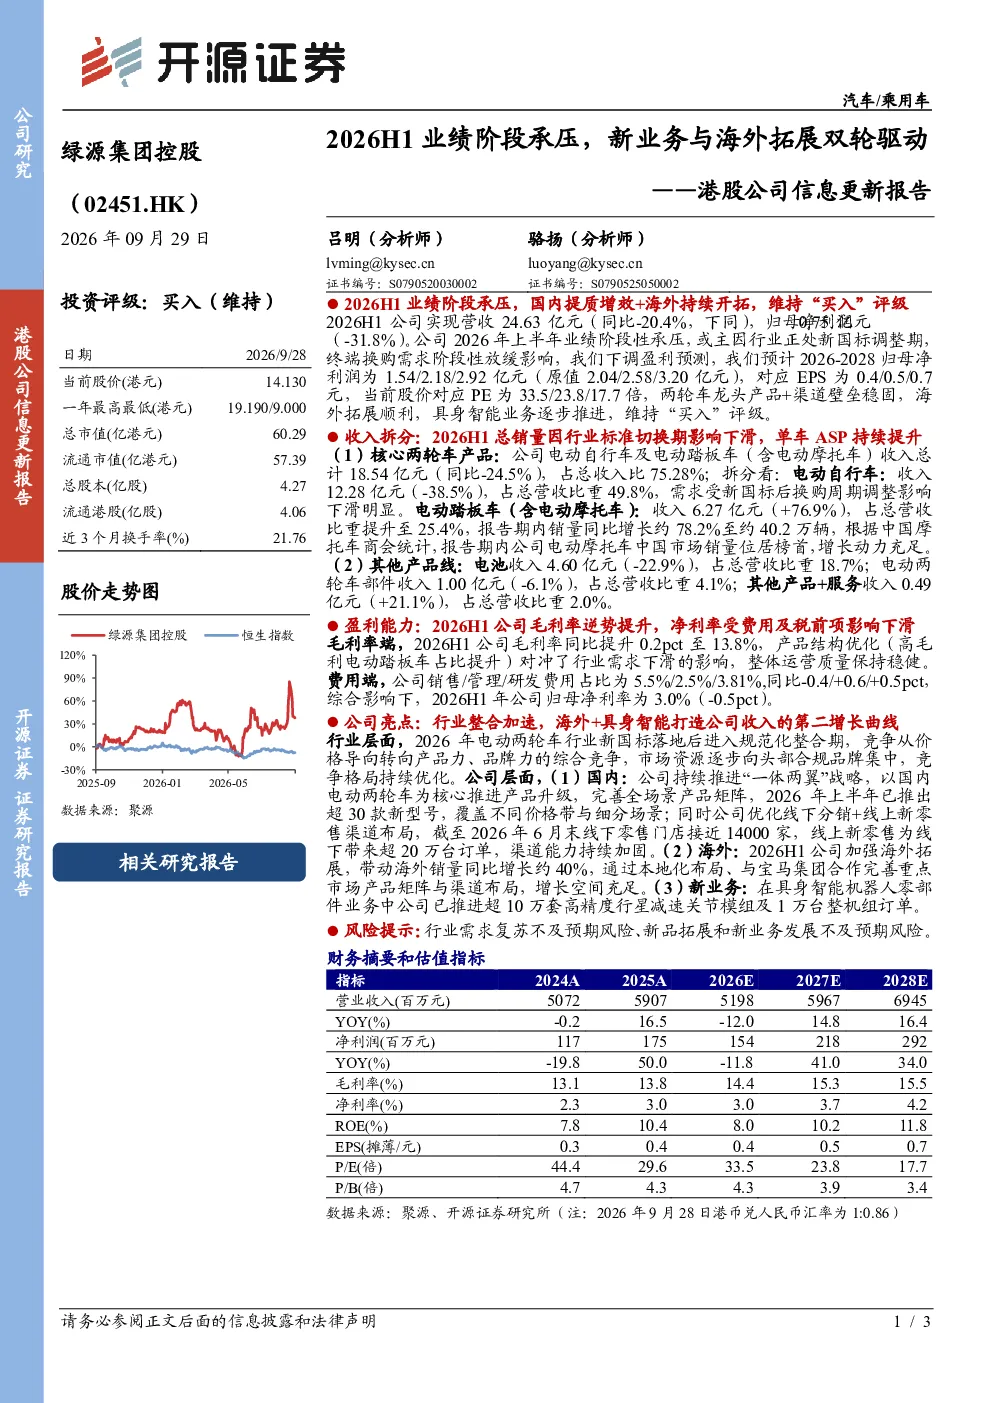
绿源集团2026年上半年业绩承压,实现营收24.63亿元,同比下滑20.4%,归母净利润0.75亿元,同比下滑31.8%。毛利率提升0.2个百分点至13.8%,净利率为3.0%,同比下滑0.5个百分点。收入结构中,核心两轮车产品收入18.54亿元,同比下滑24.5%,其中电动自行车收入12.28亿元,同比下滑38.5%;电动踏板车收入6.27亿元,同比大幅增长76.9%。电池收入4.60亿元,同比下滑22.9%;电动两轮车部件收入1.00亿元,同比下滑6.1%;其他产品+服务收入0.49亿元,同比增长21.1%。
绿源集团的核心业务亮点是什么?
绿源集团的核心业务亮点在于电动踏板车销量显著增长,2026年销量同比增长约78.2%至约40.2万辆,在中国市场销量位居榜首。同时,公司海外拓展顺利,具身智能业务逐步推进,展现出多元化发展潜力。尽管行业新国标调整导致终端换购需求阶段性放缓,公司凭借龙头产品地位和稳固的渠道壁垒,仍维持“买入”评级,未来电动踏板车业务有望持续放量,海外市场拓展和新兴业务布局也将为公司带来新的增长点。
两轮车行业发展趋势如何?
两轮车行业正处于新国标调整期,终端换购需求阶段性放缓,市场竞争加剧。但行业长期向好的趋势不变,电动踏板车因其便利性和实用性,市场空间广阔,未来有望成为两轮车市场的重要增长引擎。同时,海外市场和新兴业务如具身智能等成为行业新的发展方向,头部企业通过产品创新和渠道拓展,有望在行业变革中占据有利地位。绿源集团作为行业龙头,受益于品牌效应和渠道优势,正积极应对行业变化,推动业务多元化发展。
绿源集团的市场现状如何?
绿源集团目前面临业绩阶段性承压,主要受行业新国标调整影响,终端换购需求放缓导致传统两轮车产品收入下滑。但公司展现出较强的抗风险能力,电动踏板车业务逆势增长,海外市场拓展顺利,具身智能业务逐步推进。公司维持“买入”评级,主要基于其龙头地位、稳固的渠道壁垒和多元化业务布局。未来,随着行业需求逐步复苏,绿源集团有望凭借产品创新和渠道优势,实现业绩的持续改善。
绿源集团面临哪些风险?
绿源集团面临的主要风险包括行业需求复苏不及预期,新国标调整可能导致消费者换购周期延长,影响公司短期业绩表现;新品拓展和新业务发展不及预期,电动踏板车和海外市场拓展需要持续投入,若市场接受度不高可能影响公司增长;此外,具身智能等新兴业务尚处于早期阶段,其商业化进程存在不确定性。这些风险需要公司密切关注市场变化,加强产品创新和渠道管理,以降低潜在风险带来的影响。