猜你想问
这份研报的核心内容是什么?
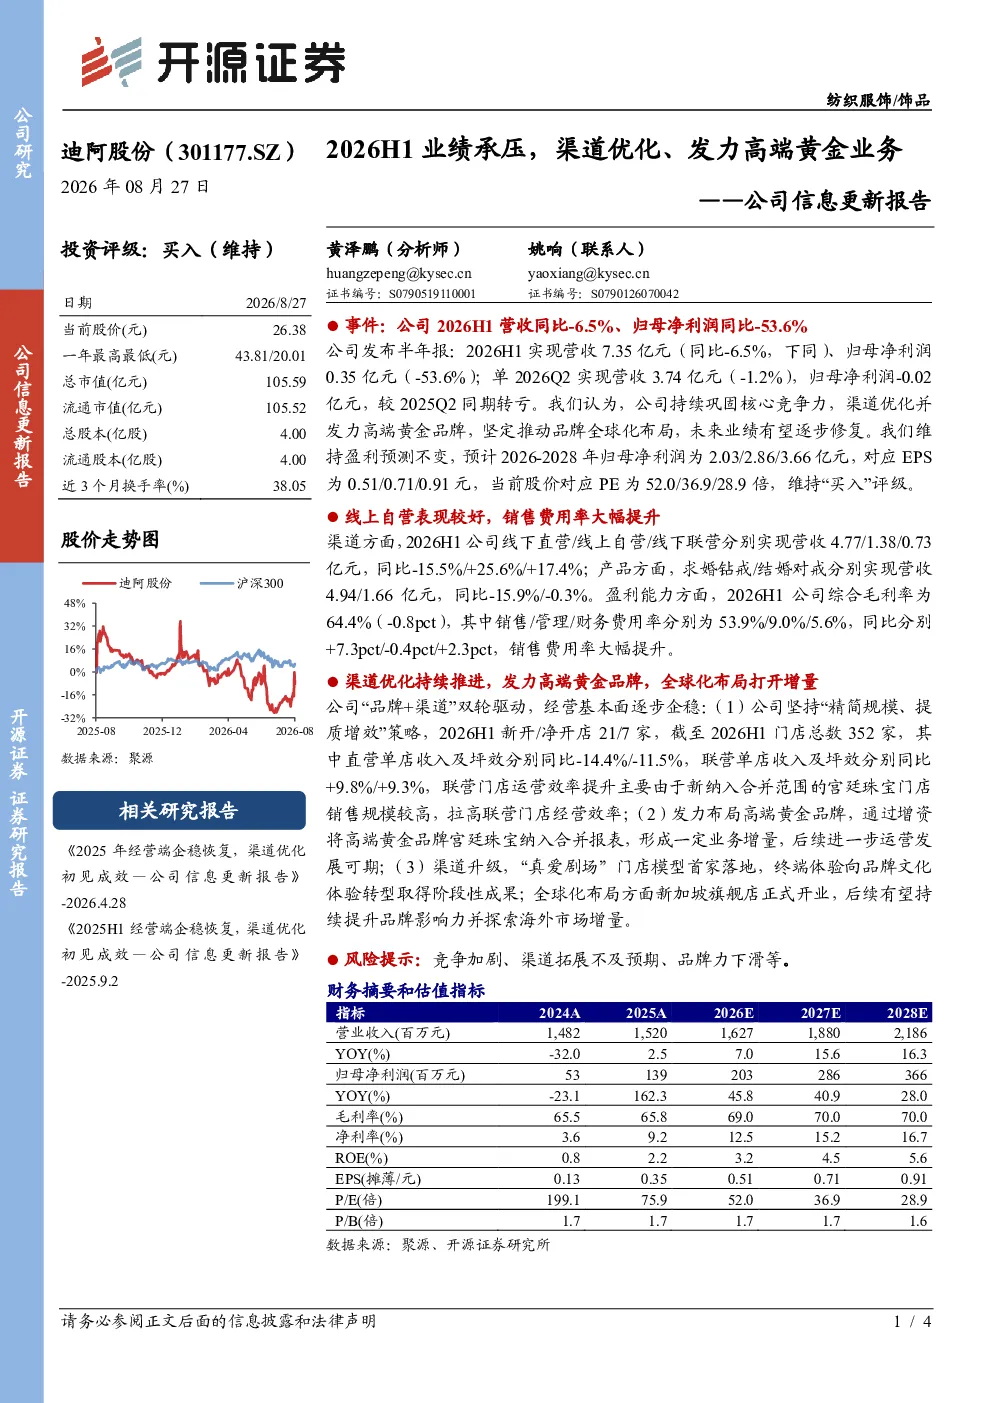
本报告指出,公司持续巩固核心竞争力,通过渠道优化和发力高端黄金品牌,坚定推动品牌全球化布局。2026H1业绩承压,营收7.35亿元(同比-6.5%),归母净利润0.35亿元(同比-53.6%),但未来业绩有望逐步修复。报告强调渠道优化成效,新开/净开店21/7家,联营单店收入及坪效同比提升,同时高端品牌布局和全球化布局取得进展,如增资宫廷珠宝纳入合并报表,新加坡旗舰店开业等。
商贸零售行业的发展趋势如何?
报告分析,商贸零售行业正经历渠道变革和品牌升级,消费者对高端化、体验式购物需求增强。公司通过优化渠道结构,提升联营模式效率,并发力高端黄金品牌,顺应行业趋势。同时,全球化布局也是行业重要发展方向,公司新加坡旗舰店开业即体现此战略。未来,行业竞争将加剧,品牌力成为关键竞争要素。
研报重点分析了哪些方向?
研报重点分析了公司渠道优化策略及其成效,包括新开店情况、单店效益变化等数据。同时关注高端品牌布局,如宫廷珠宝的增资纳入合并报表带来的业务增量。此外,报告还分析了渠道升级举措,如“真爱剧场”门店模型的落地,以及全球化布局进展,如新加坡旗舰店开业。这些举措旨在提升品牌影响力和市场竞争力。
当前市场对该公司有何判断?
市场判断公司2026H1业绩受多因素影响承压,但通过持续优化渠道和发力高端黄金业务,未来业绩有望逐步修复。公司展现出较强的品牌力和战略执行力,渠道优化和高端品牌布局成效逐步显现。不过,市场竞争激烈,品牌力下滑和渠道拓展不及预期是需关注的风险点。
研报提示了哪些风险?
研报提示的主要风险包括竞争加剧,随着行业集中度提升,竞争将更加激烈;渠道拓展不及预期,新开店效益未达预期可能影响整体业绩;品牌力下滑,若品牌形象和消费者认知下降,可能影响销售。此外,宏观经济波动和消费者偏好变化也可能带来不确定性。
你可能感兴趣
2026H1业绩承压渠道优化发力高端黄金业务
未知机构2026-08-29
公司信息更新报告:短期经营有所承压,关注直营渠道和产品高端化发力
商贸零售开源证券2026-04-24
公司信息更新报告:中报业绩承压,关注渠道优化和高端化、国际化推进
商贸零售开源证券2026-08-31
公司信息更新报告:业绩短期承压,全品类、渠道发力看好未来成长空间
轻工制造开源证券2021-10-28
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
公司信息更新报告:短期利润有所承压,期待新品新渠道发力
食品饮料开源证券2025-08-28
公司信息更新报告:上半年珠宝首饰批发业务承压,关注渠道调整优化
商贸零售开源证券2026-08-27
公司信息更新报告:经营业绩承压,优化渠道、品牌等应对市场变化
商贸零售开源证券2024-04-30
公司信息更新报告:业绩短期承压,发力AI大模型安全新赛道
信息技术开源证券2025-04-15
公司信息更新报告:主业内销需求疲软致业绩承压,期待宏兴及外销发力
纺织服装开源证券2025-05-06