猜你想问
上半年珠宝首饰批发业务为何承压?
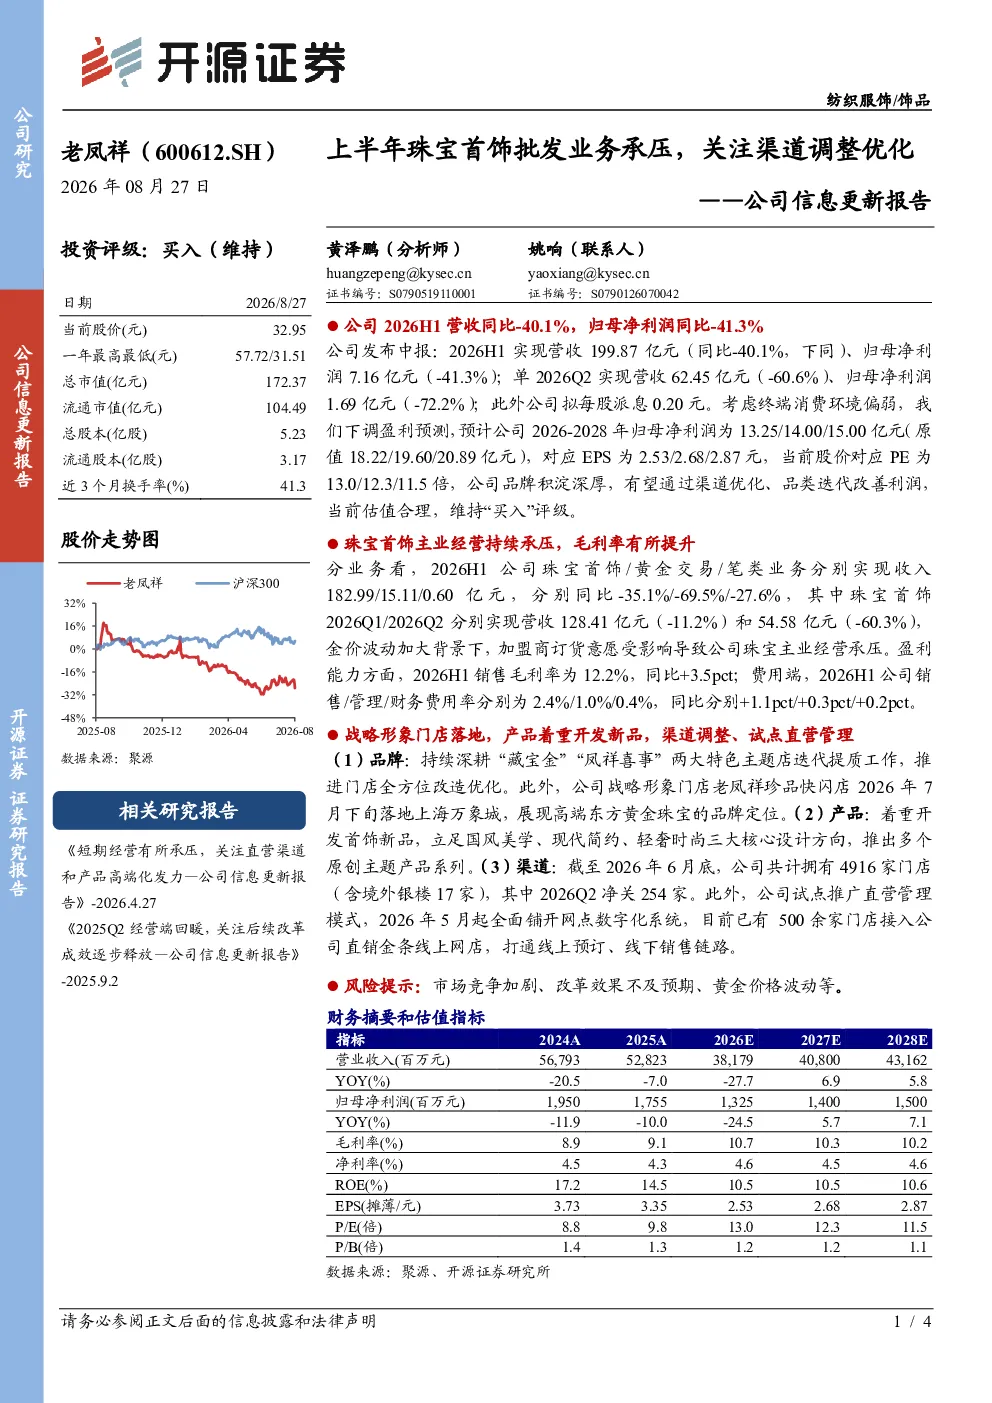
2026年上半年,公司珠宝首饰业务营收同比-35.1%,Q2更是同比-60.3%。主要原因是金价波动加大,导致加盟商订货意愿受影响。同时,终端消费环境偏弱也加剧了经营压力,反映在Q2营收和净利润同比分别大幅下滑至-60.6%和-72.2%
商贸零售行业发展趋势如何?
当前商贸零售行业面临消费降级和线上冲击的双重挑战,但品牌化、体验化仍是重要发展方向。公司通过战略形象门店落地、产品创新和渠道调整,如老凤祥珍品快闪店落地上海万象城,展现高端品牌定位,并试点直营管理,推动数字化转型,以适应行业变化
报告重点分析了哪些方面?
报告重点分析了公司珠宝首饰业务的经营压力及其原因,包括金价波动对加盟商订货的影响。同时,报告也关注了公司的渠道调整优化策略,如推进门店改造、开发首饰新品(国风美学、现代简约、轻奢时尚方向)、试点直营管理和数字化系统推广,以及财务表现(营收、利润下滑但毛利率提升)
当前市场现状如何判断?
当前市场环境下,终端消费需求疲软,对珠宝首饰等非必需品消费产生明显影响。公司珠宝首饰业务承压反映了这一市场现状。但公司通过渠道优化和产品创新积极应对,如关闭部分门店以调整渠道结构,并推出多个原创主题产品系列,显示其在困境中寻求突破的努力
研报提示了哪些风险?
研报提示了市场竞争加剧、改革效果不及预期、黄金价格波动等风险。市场竞争加剧可能进一步挤压利润空间,改革效果不及预期则可能导致战略调整失败,而黄金价格波动直接影响公司珠宝首饰业务的成本和盈利能力,这些因素均需投资者密切关注
你可能感兴趣
公司信息更新报告:金价高企下经营持续承压,关注后续产品和渠道优化
开源证券2025-05-12
公司信息更新报告:2026H1业绩承压,渠道优化、发力高端黄金业务
商贸零售开源证券2026-08-27
公司信息更新报告:中报业绩承压,关注渠道优化和高端化、国际化推进
商贸零售开源证券2026-08-31
公司信息更新报告:加盟业务下滑导致业绩承压,渠道调整、品牌升级
商贸零售开源证券2026-08-27
港股公司信息更新报告:2023Q3批发及电商流水承压,预计短期调整后轻装上阵
开源证券2023-10-26
公司信息更新报告:2026Q2内销承压但外销加速增长,长期关注内销业务调整后企稳+外销增长潜力
家用电器开源证券2026-08-25
公司信息更新报告:经营业绩承压,优化渠道、品牌等应对市场变化
商贸零售开源证券2024-04-30
公司信息更新报告:渠道调整致Q3收入承压,看好推新拉动增速恢复
家用电器开源证券2023-11-14
公司信息更新报告:需求下滑叠加渠道调整导致Q3收入承压,看好集成烹饪中心新品类打开公司成长空间
家用电器开源证券2023-11-15
公司信息更新报告:上半年业绩承压,珠宝业务积极求变逆势开店
商贸零售开源证券2024-08-25