猜你想问
这份研报的核心内容是什么?
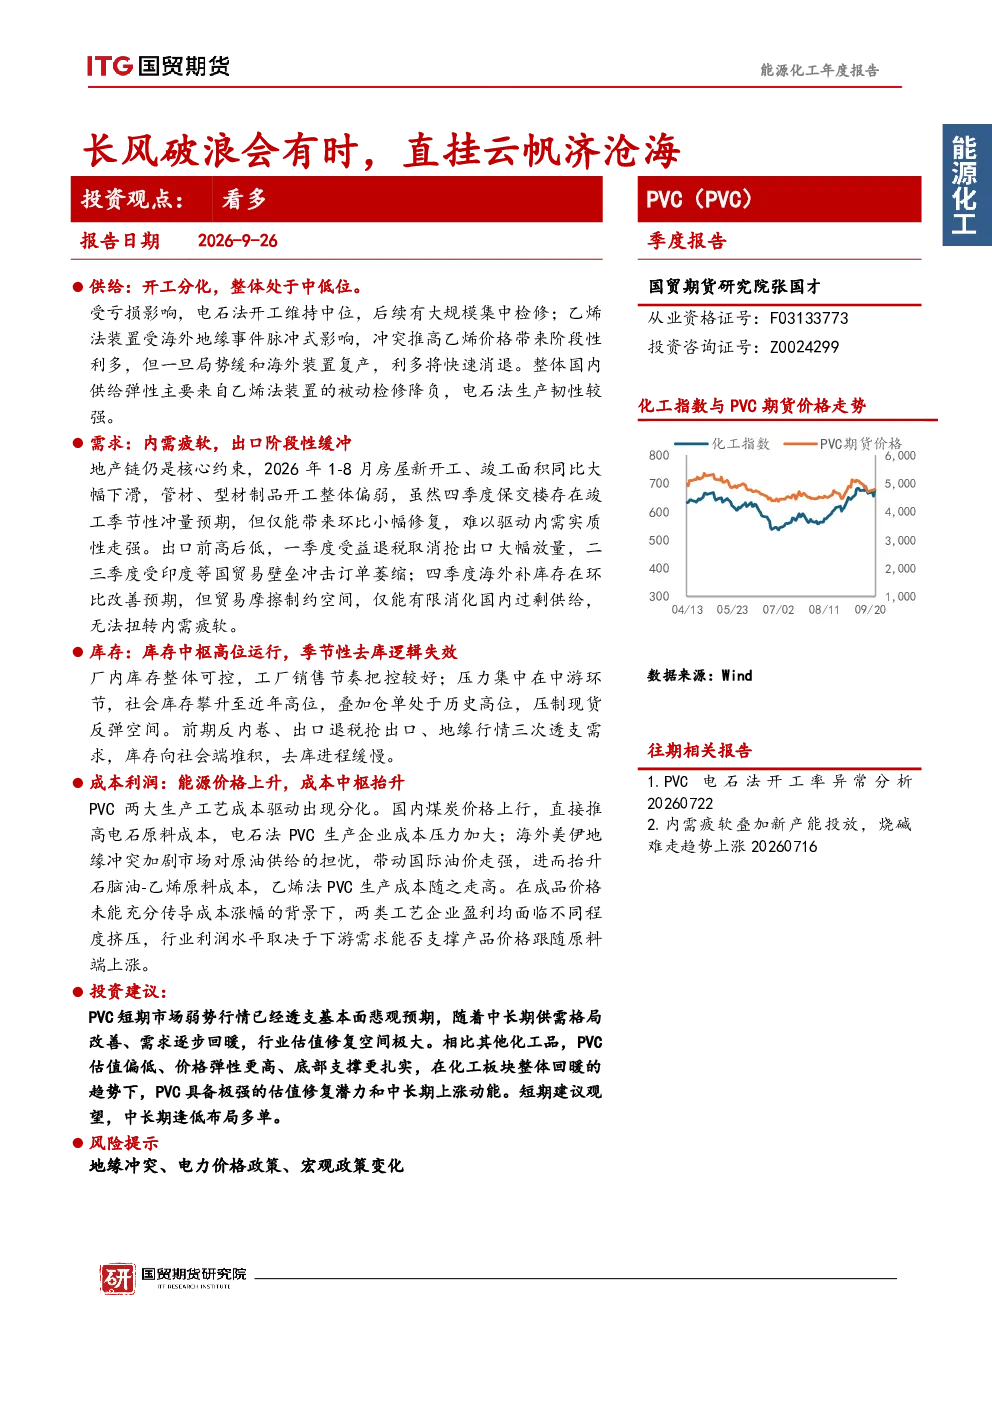
本报告分析PVC行业供给开工分化,乙烯法装置受地缘事件影响,整体供给弹性有限;需求方面,地产链疲软,出口前高后低,库存高位压制反弹空间;成本端能源价格上升推高成本,但价格传导不畅导致利润受挤压;中长期看供需格局改善,估值修复空间大,具备上涨动能。
PVC行业未来发展趋势如何?
PVC行业未来供给弹性主要来自乙烯法装置检修,电石法韧性较强;需求端地产链仍是核心约束,出口受贸易壁垒影响,四季度海外补库预期有限;成本端能源价格持续上行,但下游需求能否支撑价格上涨仍是关键;行业整体处于震荡磨底阶段,中长期看具备修复潜力。
研报重点分析了哪些方向?
研报重点分析了PVC行业供给开工分化情况,乙烯法装置的地缘事件影响,国内供给弹性来源;需求端聚焦地产链疲软、出口波动特点,以及库存高位对市场的压制作用;成本利润方面对比了电石法和乙烯法成本驱动差异,以及价格传导问题;最后评估了行业中长期修复空间和潜在风险。
当前PVC市场现状如何判断?
当前PVC市场处于宽幅震荡磨底阶段,供给端开工分化但弹性有限,需求端地产链疲软、出口波动,库存高位压制现货反弹;成本端能源价格上升但传导不畅导致利润受挤压;整体看市场情绪悲观预期已透支基本面,但中长期供需格局改善支撑估值修复。
研报提示了哪些风险?
研报提示的主要风险包括地缘冲突加剧影响乙烯价格波动,电力价格政策调整增加生产成本,以及宏观政策变化可能影响下游需求;此外,社会库存和仓单处于历史高位,叠加前期需求透支导致去库缓慢,这些因素持续压制市场反弹空间。
你可能感兴趣
电动车2023年中期策略报告:长风破浪会有时,直挂云帆济沧海
交运设备东吴证券2023-06-29
公司深度报告:长风破浪会有时,直挂云帆济沧海
建筑建材长城证券2020-04-04
2020年下半年券商行业投资策略报告:长风破浪会有时,直挂云帆济沧海
长城证券2020-06-29
股指年报:长风破浪会有时,直挂云帆济沧海
国元期货2023-12-25
2018中国移动音频行业发展盘点:长风破浪会有时,直挂云帆济沧海
文化传媒易观分析2019-03-01
创新药专题之三商业化、出海及FIC专题:长风破浪会有时,直挂云帆济沧海
医药生物华安证券2024-02-25
长风破浪会有时,直挂云帆济沧海
安信证券2015-12-13
股指期货半年报:长风破浪会有时,直挂云帆济沧海
美尔雅期货2020-07-19
长风破浪会有时,直挂云帆济沧海
轻工制造信达证券2022-04-03
长风破浪会有时,直挂云帆济沧海
信息技术国金证券2014-04-18