猜你想问
这份研报的核心内容是什么?
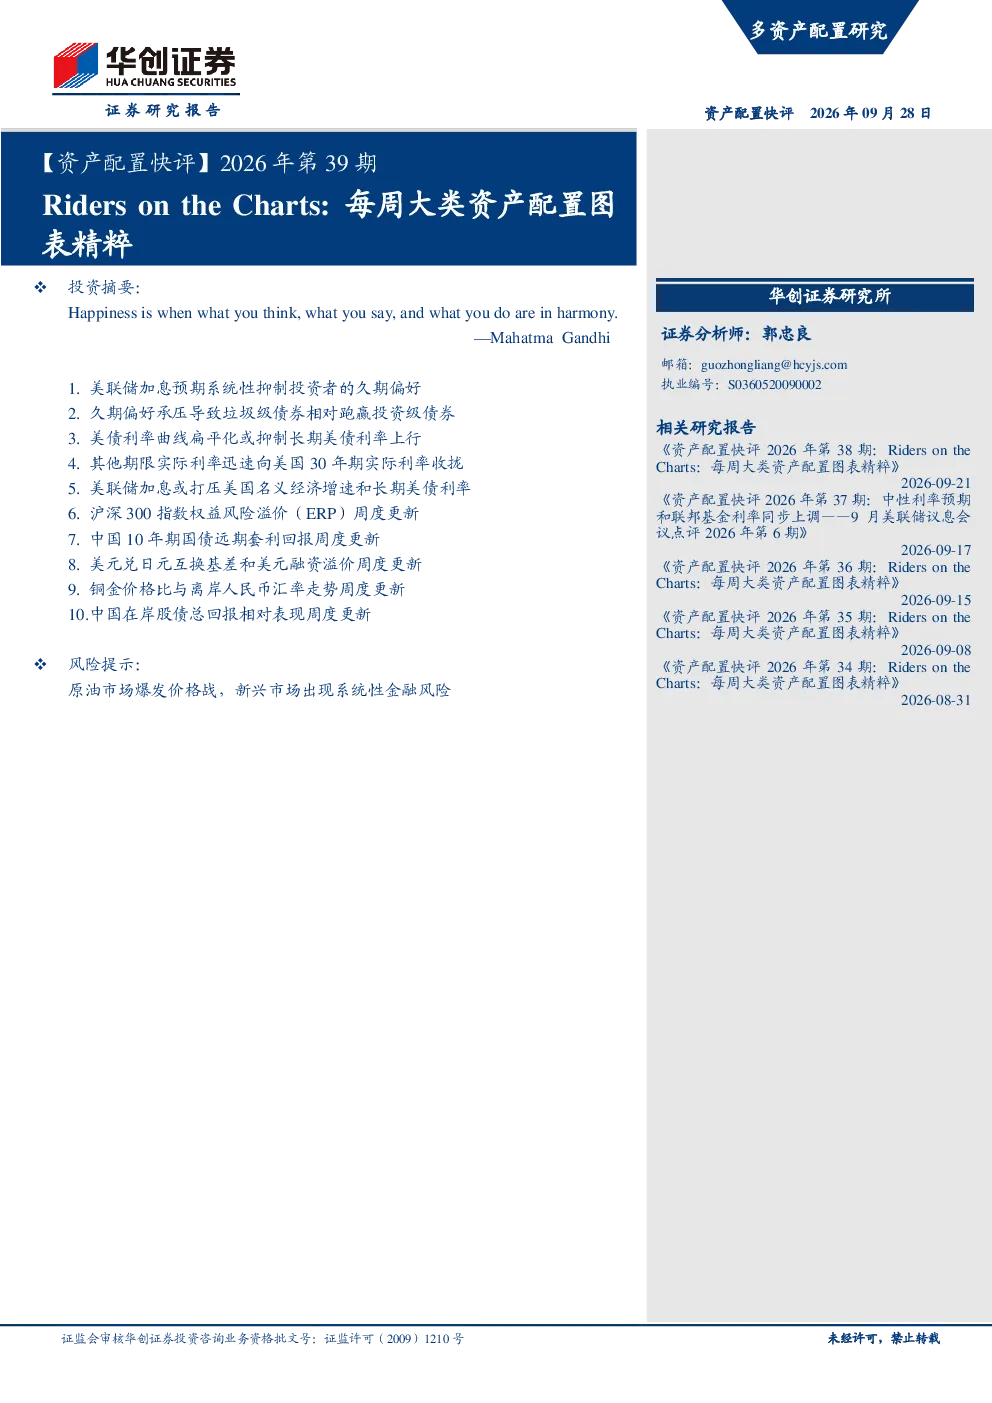
这份研报分析了美联储加息预期对市场的影响,指出投资者久期偏好下降导致垃圾级债券相对跑赢投资级债券,美债利率曲线扁平化抑制长期美债利率上行,美国不同期限实际利率向30年期实际利率收拢,美联储加息打压美国名义经济增速和长期美债利率。此外,报告还更新了沪深300指数ERP、中国10年期国债远期套利回报、3个月美元兑日元互换基差、Libor-OIS利差、铜金价格比、离岸人民币汇率以及国内股票与债券的总回报之比等关键数据。
报告对赛道/行业发展趋势有何分析?
报告指出美国实际利率曲线陡峭化,30年期实际利率成为关键支撑因素,表明长期利率存在上行压力。国内股票相对债券吸引力增强,总回报之比为27.2,高于历史均值,但需关注估值水平。离岸人民币汇率受资本流动和全球需求驱动,存在背离风险。这些分析对理解当前市场动态和未来趋势有一定参考价值。
报告重点分析了哪些方向?
报告重点分析了美联储加息预期对市场配置的影响,包括对债券市场久期偏好、美债利率曲线形态、实际利率分化以及名义经济增速的影响。同时,报告也关注了沪深300指数ERP、中国10年期国债远期套利回报、美元兑日元互换基差、Libor-OIS利差、铜金价格比、离岸人民币汇率以及国内股票与债券总回报之比等关键指标,为投资者提供了较为全面的市场观察视角。
当前市场现状如何判断?
当前市场现状表现为投资者对长期债券的需求下降,垃圾级债券相对投资级债券表现更佳,美债利率曲线趋于平坦,长期美债利率上行压力减弱。美国实际利率曲线呈现陡峭化趋势,30年期实际利率成为关键支撑。沪深300指数ERP高于历史均值水平,国内股票相对债券吸引力增强,但需关注估值。离岸人民币汇率受资本流动和全球需求驱动,存在背离风险。
研报提示了哪些风险?
研报提示的主要风险包括美联储加息预期对市场配置的持续影响,可能导致长期美债利率上行压力再现。美国实际利率曲线陡峭化可能带来不确定性,需警惕30年期实际利率作为关键支撑可能被打破的风险。国内股票相对债券吸引力增强但估值需关注,离岸人民币汇率受资本流动和全球需求驱动,存在背离风险,需警惕汇率大幅波动可能带来的影响。