猜你想问
这份研报主要分析了哪些核心内容?
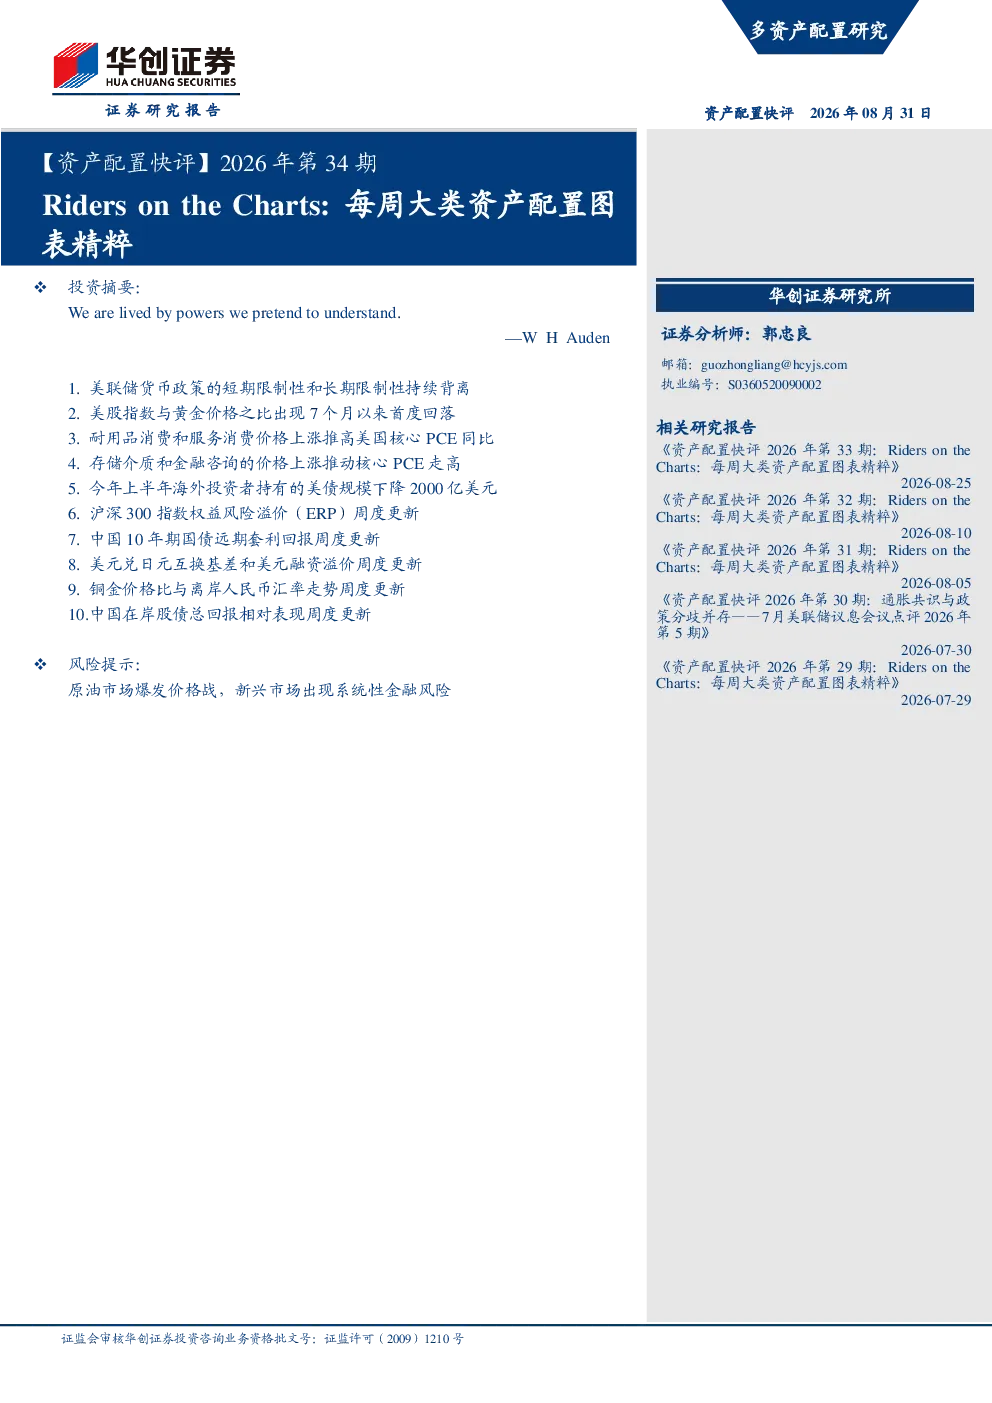
这份研报主要分析了美联储货币政策背离、美股与黄金比价回落、美国核心PCE同比上涨、核心PCE上涨结构、海外投资者美债规模下降、沪深300指数ERP、10年期国债远期套利回报、美元兑日元互换基差和融资溢价、铜金价格比与离岸人民币汇率、中国股债总回报相对表现等关键数据,为投资者提供了大类资产配置的参考依据。
当前赛道/行业发展趋势如何?
当前赛道/行业发展趋势显示,美股相对估值更具吸引力,中长期股票资产相对固收资产吸引力增强。同时,海外投资者美债规模下降,中国减持700亿美元,显示对美债态度的转变。此外,沪深300指数ERP高于长期均值,显示估值有抬升空间,而10年期国债远期套利回报高于2016年12月水平,也暗示了债市潜在变化。
这份报告重点分析了哪些方向?
这份报告重点分析了美联储货币政策背离对全球资产配置的影响、美股与黄金比价的相对估值关系、美国核心PCE上涨的结构性因素、海外投资者美债持仓变化、沪深300指数ERP的估值水平、10年期国债远期套利回报的潜在风险、美元兑日元互换基差和融资溢价的离岸美元融资压力、铜金价格比与离岸人民币汇率的背离情况,以及中国股债总回报的相对表现。
当前市场现状如何判断?
当前市场现状显示,美股相对估值更有吸引力,美国核心PCE同比上涨推动通胀预期,海外投资者美债规模下降反映资金流向变化,沪深300指数ERP高于长期均值暗示估值抬升,10年期国债远期套利回报高于2016年12月水平可能预示债市变化,美元兑日元互换基差和融资溢价显示离岸美元融资压力缓解,铜金价格比与离岸人民币汇率背离放大,中国股债总回报相对表现增强,这些数据共同构成了当前市场的复杂图景。
这份研报有哪些风险提示?
这份研报提示,美联储货币政策背离可能导致长期限制性增强,投资者加息预期再度抬头带来不确定性;美股相对估值优势可能随时变化,海外投资者美债规模下降可能影响美债走势;沪深300指数ERP高于长期均值和10年期国债远期套利回报高于2016年12月水平可能预示未来债市风险;美元兑日元互换基差和融资溢价的改善可能不持久,铜金价格比与离岸人民币汇率的背离放大可能引发市场波动;中国股债总回报相对表现增强可能存在短期波动风险,投资者需密切关注市场变化。