猜你想问
这份研报的核心内容是什么?
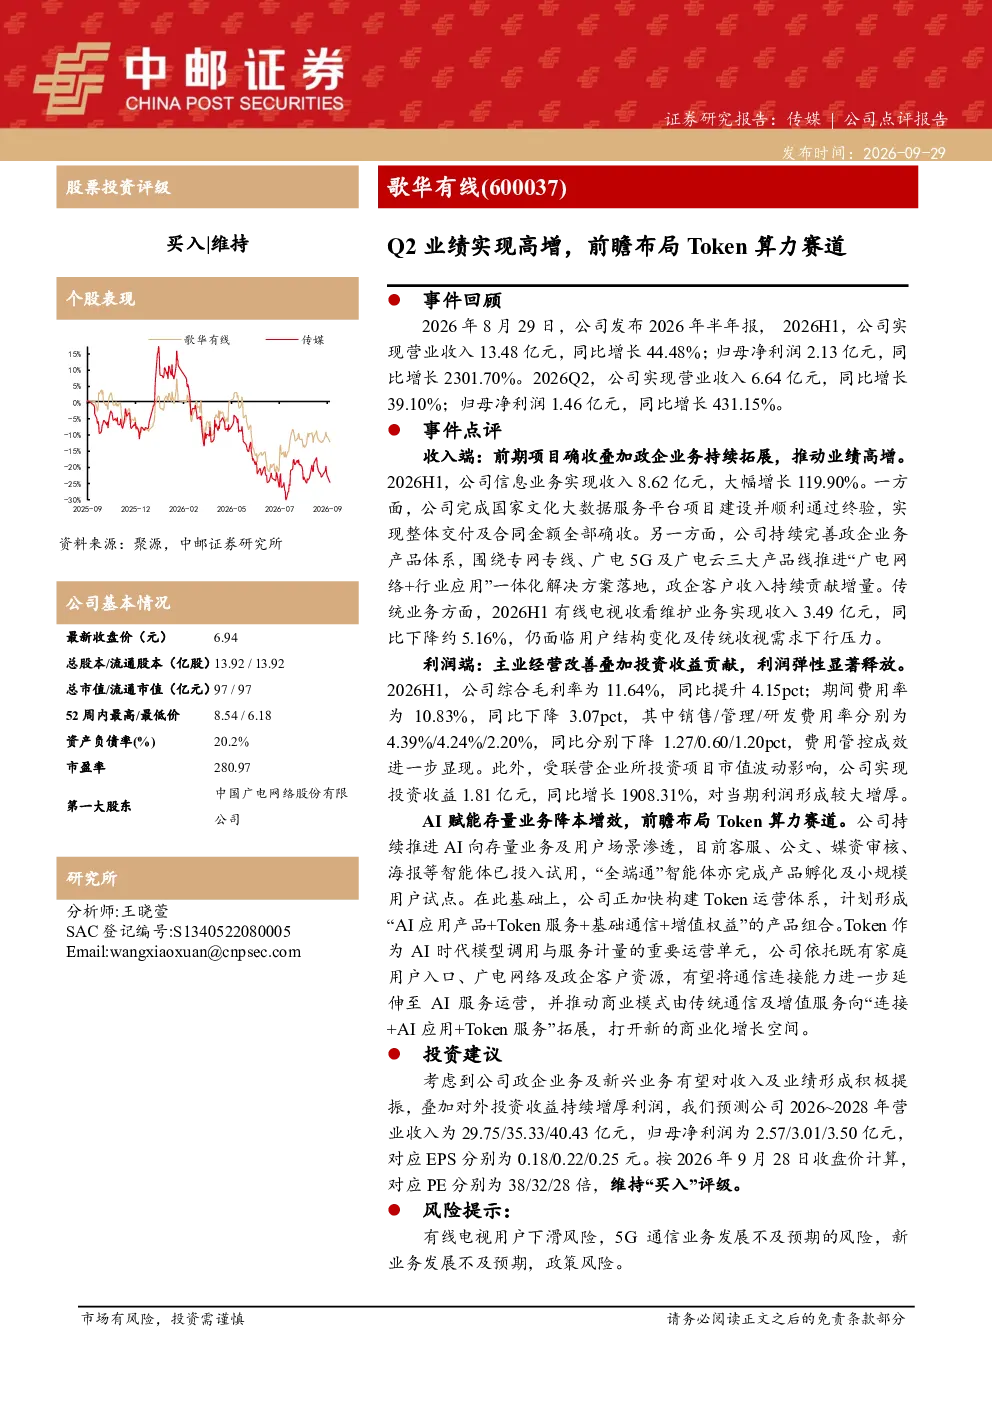
研报指出,公司2026年上半年业绩实现高增长,主要得益于前期项目确收和政企业务拓展。收入端,信息业务大幅增长119.90%,主要来自国家文化大数据服务平台项目交付和政企业务持续拓展;传统业务有线电视收看维护收入下降约5.16%。利润端,主业经营改善叠加投资收益显著增厚,综合毛利率提升4.15个百分点至11.64%,期间费用率下降3.07个百分点至10.83%。
Token算力赛道的发展趋势如何?
研报显示,公司前瞻布局Token算力赛道,计划构建“AI应用产品+Token服务+基础通信+增值权益”的产品组合。此举旨在依托既有用户和客户资源延伸AI服务运营,拓展新的商业化增长空间。未来,随着AI技术的普及和应用场景的丰富,Token算力有望成为新的增长点,为企业带来更多发展机遇。
研报重点分析了哪些方向?
研报重点分析了公司AI赋能存量业务降本增效的举措,以及Token算力赛道的战略布局。具体而言,公司推进AI赋能客服、公文等智能体已投入试用,同时计划构建“AI应用产品+Token服务+基础通信+增值权益”的产品组合,以拓展新的商业化增长空间。这些举措将有助于公司提升运营效率,增强市场竞争力。
当前市场对该公司有何种判断?
市场对该公司的发展持积极态度。公司业绩实现高增长,收入端和利润端均表现良好,AI赋能和Token算力赛道的布局也显示出公司前瞻性的战略眼光。这些因素共同提升了市场对该公司的信心,认为其未来发展潜力巨大。
研报提示了哪些风险?
研报提示的主要风险包括有线电视用户下滑、5G通信业务发展不及预期、新业务发展不及预期以及政策风险。这些风险因素可能对公司未来的业绩和战略布局产生影响,需要公司密切关注并采取相应措施加以应对。
你可能感兴趣
Q2业绩实现扭亏,布局高成长赛道成效显著
电子设备信达证券2025-09-09
禾盛新材:2026Q2业绩超预期高增,AI算力赛道布局持续推进
太平洋证券2026-07-29
电池盒放量助力海外业绩高增,前瞻布局机器人等新兴赛道
国盛证券2026-04-07
中泰电子思瑞浦25全年营收高增实现扭亏多赛道布局支撑业绩成长
未知机构2026-01-23
打造“中国版TPU”,这家公司业务覆盖芯片、算力、IP,提供多层次企业级应用,有望实现“百万Token的极致性价比”:另有一家公司精密制造公司受益折叠屏+AI眼镜+AI服务器全布局
风口研报2026-01-04
【风口研报·洞察】Token需求高增叠加供需错配,算力资产量价齐升逻辑延续,分析师指出上游环节涨价和交付拉长正在向云服务和算力租赁价格端传导;如何理解AI上游通胀与下游通-1-20260618
未知机构2026-06-18
【财联社早知道】Token调用总量已超过上一代模型10倍,腾讯AI战略全面提速,机构称Token消耗规模将长期保持高增态势,这家公司已构建超330个节点机房的分布式算力网络,可运营算力规模达5.3万路-20260514
未知机构2026-05-14
2025年中报点评:Q2业绩高增,重视国产算力机遇
东吴证券2025-08-07
业绩符合预期,布局算力服务及Token运营
信息技术太平洋证券2026-08-27
紫光股份AI算力驱动Q2业绩持续高增 超节点有
未知机构2026-08-31