猜你想问
同庆楼2026年H1业绩表现如何?
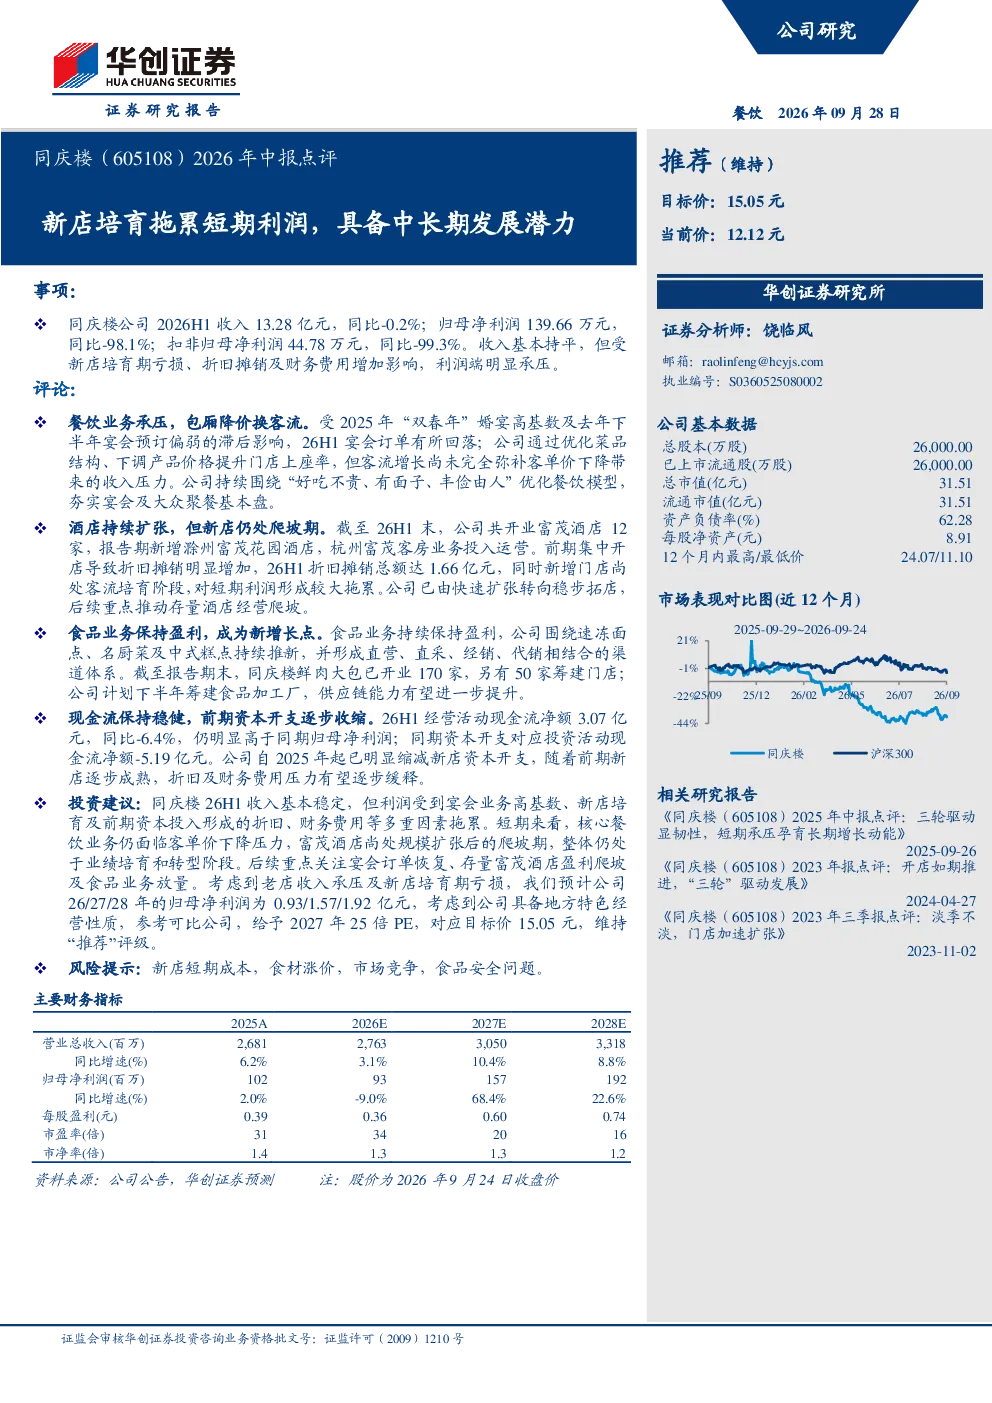
同庆楼2026年H1收入13.28亿元,同比-0.2%;归母净利润139.66万元,同比-98.1%;扣非归母净利润44.78万元,同比-99.3%。收入基本持平,但利润端受新店培育期亏损、折旧摊销及财务费用增加影响明显承压。餐饮业务受2025年婚宴高基数及去年下半年宴会预订偏弱影响,宴会订单有所回落,公司通过优化菜品结构、下调产品价格提升门店上座率,但客流增长尚未完全弥补客单价下降带来的收入压力。食品业务持续保持盈利,围绕速冻面点、名厨菜及中式糕点持续推新,并形成直营、直采、经销、代销相结合的渠道体系。现金流稳健,经营活动现金流净额3.07亿元,同比-6.4%,仍明显高于同期归母净利润。
餐饮行业发展趋势如何?
餐饮行业正经历数字化转型与消费升级,连锁餐饮通过标准化管理提升效率,预制菜、外卖等新业态加速渗透。消费者对品质、便捷性和个性化体验的需求提升,推动餐饮企业优化供应链、创新产品与服务模式。同时,成本端食材、租金、人力费用上涨压力增大,促使企业加强成本控制与精细化运营。行业竞争加剧,头部企业通过品牌、规模优势巩固市场地位,但细分赛道仍存在大量发展机会。
同庆楼报告重点分析了哪些方面?
报告重点分析了同庆楼餐饮业务、酒店扩张、食品业务及现金流状况。餐饮业务方面,报告指出宴会订单回落,公司通过优化菜品结构、下调产品价格提升上座率,但客流增长尚未完全弥补客单价下降带来的收入压力。酒店扩张方面,报告强调前期集中开店导致折旧摊销明显增加,新增门店尚处客流培育阶段,对短期利润形成较大拖累。食品业务方面,报告指出公司围绕速冻面点、名厨菜及中式糕点持续推新,并形成直营、直采、经销、代销相结合的渠道体系,持续保持盈利。现金流方面,报告指出经营活动现金流净额3.07亿元,同比-6.4%,仍明显高于同期归母净利润。
当前餐饮市场现状如何?
当前餐饮市场呈现多元化发展态势,一方面,疫情后消费场景逐步恢复,但消费者信心恢复速度不及预期,部分高端餐饮客单价有所下调。另一方面,下沉市场与社区餐饮增长迅速,性价比成为重要竞争因素。外卖、预制菜等新业态持续渗透,对传统餐饮门店形成补充与竞争。同时,原材料成本上涨、用工成本增加对企业盈利能力造成压力,促使企业加速数字化转型,通过数字化工具提升运营效率。市场竞争激烈,品牌集中度提升,但细分赛道仍存在大量发展机会。
研报提示了哪些风险?
研报提示的风险包括新店短期成本较高,开业初期亏损可能持续较长时间;食材价格波动可能影响成本控制;市场竞争加剧可能导致价格战;食品安全问题可能引发负面舆情。此外,宏观经济波动可能影响消费者消费意愿,进而影响餐饮收入增长。公司快速扩张后,管理能力与运营效率面临考验,存量门店盈利能力提升速度可能不及预期。食品业务方面,供应链稳定性与产品创新能力可能影响其长期发展前景。