猜你想问
纽威数控上半年业绩增长情况如何?
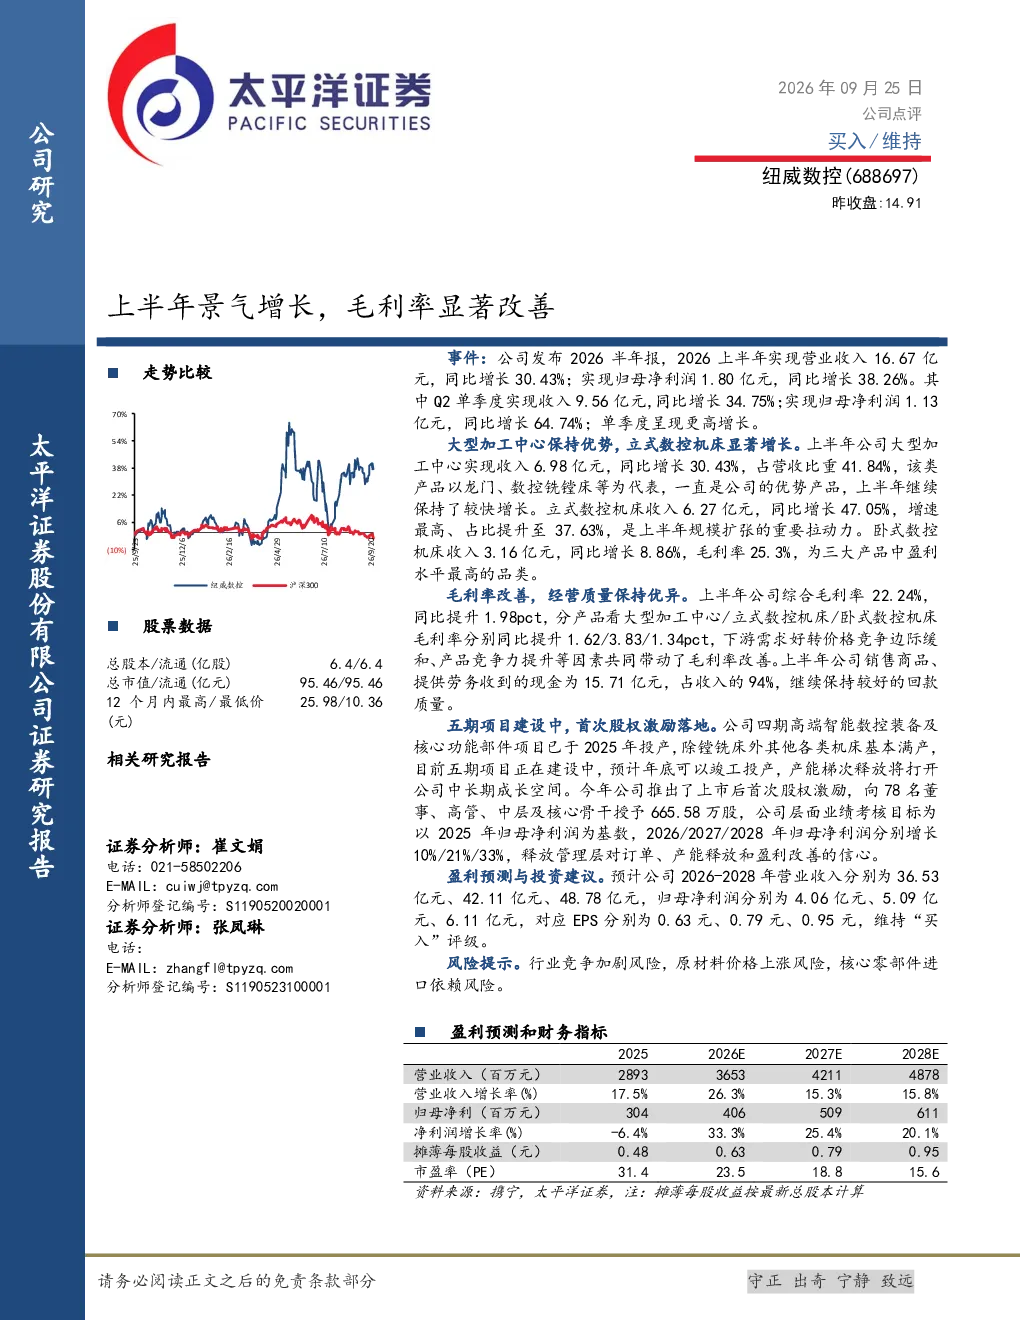
纽威数控2026年上半年实现营业收入16.67亿元,同比增长30.43%;归母净利润1.80亿元,同比增长38.26%。其中Q2单季度收入9.56亿元,同比增长34.75%;归母净利润1.13亿元,同比增长64.74%。公司产品结构持续优化,立式数控机床收入同比增长47.05%,占比达37.63%,成为主要增长动力。综合毛利率提升至22.24%,同比改善1.98个百分点,其中立式数控机床毛利率提升最为显著,达到3.83个百分点。销售回款质量优异,现金收入占比达94%。公司通过五期项目产能扩张及股权激励计划,释放中长期成长信号,预计未来三年业绩将保持稳定提升态势。
数控机床行业发展趋势如何?
数控机床行业正经历智能化、高端化转型,随着制造业数字化转型加速,市场对高精度、高效率数控设备的需求持续提升。国内数控机床产业在政策支持和技术突破下,逐步缩小与国际先进水平的差距。从产品结构看,立式数控机床因柔性化、模块化特点,在汽车、电子等轻工制造业应用场景广泛,增长潜力较大。同时,行业竞争加剧促使企业加速技术创新和品牌建设,原材料价格波动及核心零部件进口依赖仍是行业面临的挑战。未来几年,行业将呈现需求结构升级、技术迭代加速、龙头企业优势扩大的发展趋势。
研报重点分析了哪些方面?
本研报重点分析了纽威数控的业绩增长质量、产品结构优化、毛利率改善及中长期成长逻辑。业绩方面,报告详细拆解了营收、利润的季度及结构表现,突显立式数控机床的强劲增长。经营层面,毛利率提升和现金流稳定展现了良好的经营质量。报告还关注了公司产能扩张(五期项目)和股权激励计划,这两项举措将有助于打开中长期成长空间。此外,报告对比了公司主要产品线毛利率变化,揭示技术升级对盈利能力的提升作用。
当前数控机床市场处于什么状态?
当前数控机床市场呈现结构性分化态势,高端数控机床需求旺盛,但中低端产品竞争激烈,价格压力较大。随着“中国制造2025”等政策推动,国内数控机床产业自主化水平提升,但核心零部件如高速主轴、高精度导轨等仍依赖进口,技术壁垒较高。市场参与者众多,但龙头企业凭借技术积累和品牌优势逐步扩大市场份额。下游应用领域从传统汽车、模具向3C电子、医疗器械等新兴领域拓展,行业整体处于转型升级的关键时期,机遇与挑战并存。
研报提示了哪些风险因素?
本研报提示了数控机床行业面临的主要风险因素。首先,行业竞争加剧可能导致市场份额争夺白热化,影响企业盈利能力。其次,原材料价格如钢材、铜等价格波动,将直接影响生产成本,压缩利润空间。再次,核心零部件如伺服电机、控制系统等长期依赖进口,地缘政治或贸易摩擦可能引发供应链风险。此外,技术迭代加速要求企业持续加大研发投入,若创新跟不上市场需求变化,可能被市场淘汰。最后,宏观经济波动对下游制造业投资的影响,也会传导至数控机床行业景气度。