猜你想问
铁矿石日报核心内容是什么?
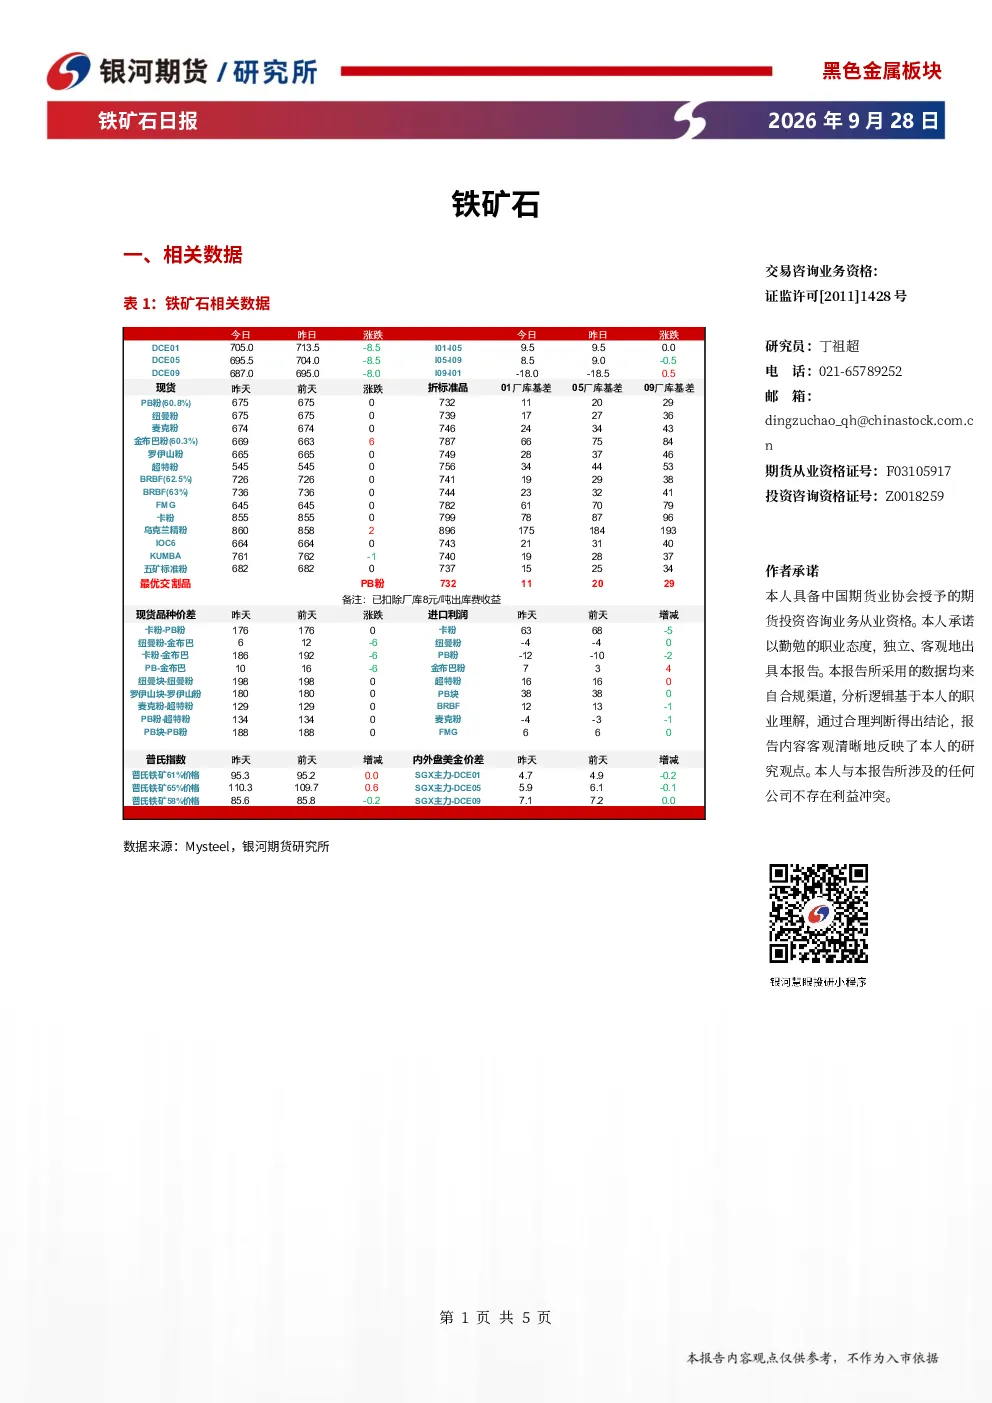
铁矿石日报主要包含相关数据、市场分析及交易策略、数据跟踪和风险提示。数据显示DCE铁矿石主力合约下跌1.19%,现货价格稳定,进口利润部分品种扩大,普氏指数微涨。市场分析指出全球供应宽松,需求端8月固定资产投资环比回落,国庆前后需求仍弱,海外需求虽韧性但呈现后置特征,整体预期偏弱。交易策略建议单边偏空,套利观望,期权观望。
铁矿石行业发展趋势如何?
铁矿石行业发展趋势需关注全球发运量、进口供应端扰动、国内供应状况及海外用钢需求。当前全球发运量高位,进口同比增加,国内供应宽松。进口供应端扰动减弱但难以主导价格。需求端,固定资产投资环比回落,国庆前后需求维持弱势,海外用钢需求虽韧性但6-8月同比增幅显著,呈现后置特征。国务院国资委印发中央企业“十五五”规划,聚焦产业引领和执行落地,可能对行业产生长远影响。
铁矿石报告重点分析了哪些方向?
报告重点分析了铁矿石期货价格、现货价格、进口利润、普氏指数、SGX-DCE价差等市场数据,以及国内工业利润、采矿业和黑色金属冶炼利润变化。逻辑分析方面,重点关注全球铁矿发运量、进口供应、国内供应宽松程度、进口供应端扰动、需求端固定资产投资、海外用钢需求韧性及后置特征,并提出了国庆前后市场预期偏弱、矿价整体偏空的判断。交易策略建议单边偏空,套利观望,期权观望。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状表现为期货价格下跌,现货价格稳定,进口利润部分品种扩大,普氏指数微涨,SGX-DCE价差缩小。供应端全球发运量高位,进口同比增加,国内供应宽松,进口供应端扰动减弱但难以主导价格。需求端固定资产投资环比回落,国庆前后需求仍弱,海外用钢需求韧性但呈现后置特征。整体市场情绪偏弱,预期国庆前后矿价整体偏空。
铁矿石研报有哪些风险提示?
铁矿石研报提示的风险包括宏观和资金面变化,以及矿端供应扰动。宏观和资金面变化可能影响市场整体情绪和价格走势,而矿端供应扰动如发运量变化、进口政策调整等可能对供应端产生短期影响。投资者需密切关注相关风险因素,结合市场数据和分析进行综合判断。