猜你想问
澳华内镜2026年中报核心内容有哪些?
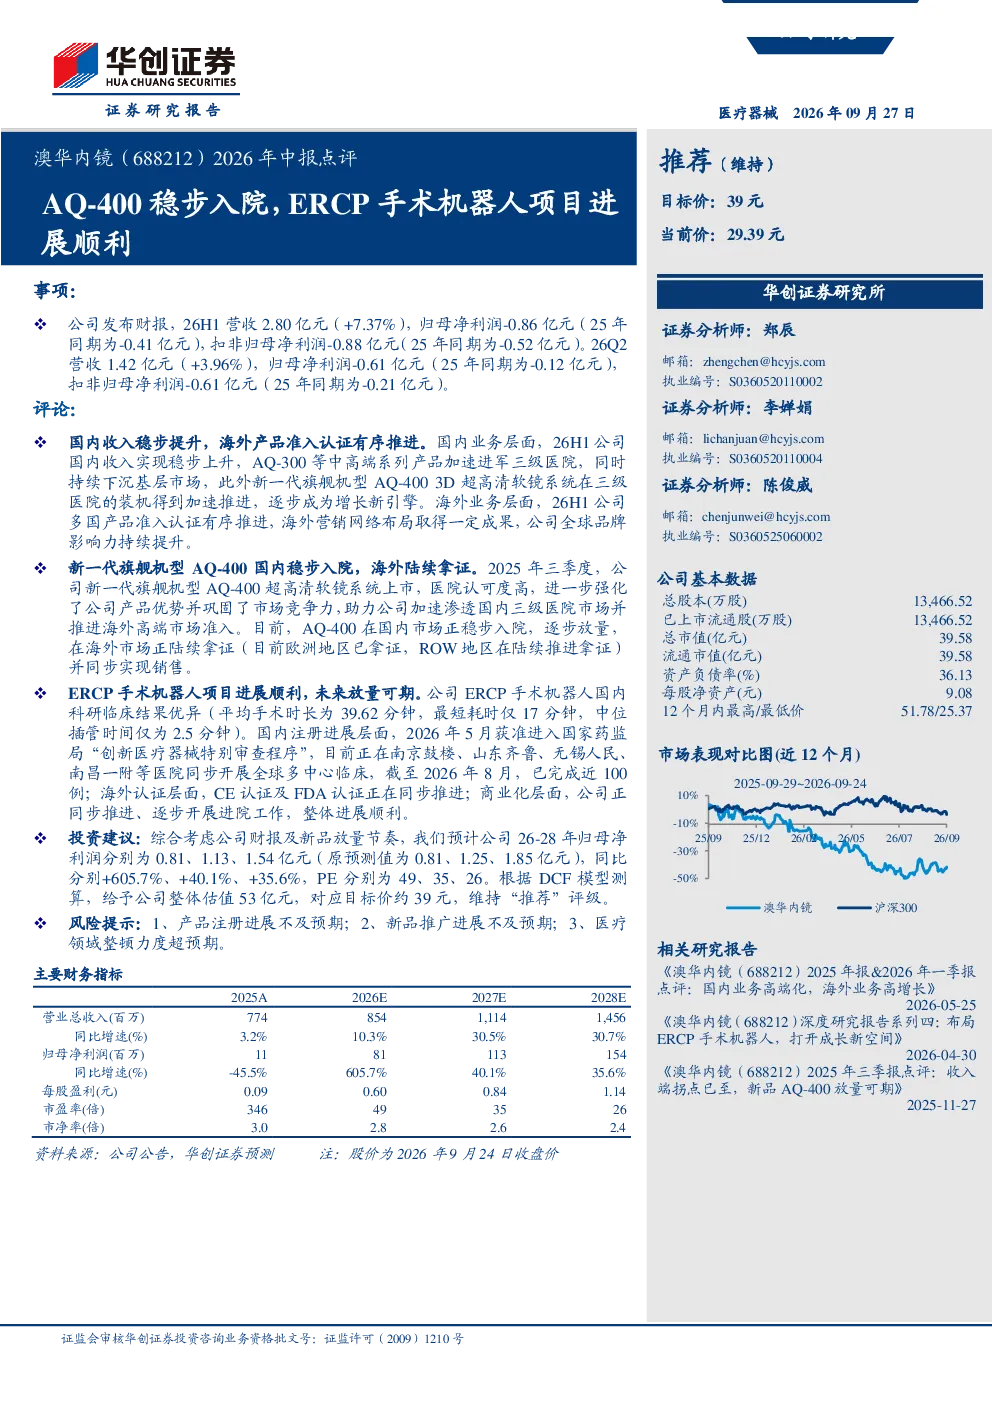
澳华内镜2026年中报显示,公司营收2.80亿元,同比增长7.37%,但归母净利润为-0.86亿元,较2025年同期下降。国内业务方面,AQ-300等中高端产品加速进入三级医院,新一代旗舰机型AQ-400逐步成为增长引擎。海外业务方面,多国产品准入认证有序推进,AQ-400在欧洲已拿证。ERCP手术机器人国内临床结果优异,已完成近100例多中心临床,海外认证同步推进。
医疗器械行业发展趋势如何?
医疗器械行业正经历技术升级和产品迭代,国产替代趋势明显。高端内镜设备如3D超高清软镜系统逐步成为市场热点,基层市场下沉加速。同时,创新医疗器械如ERCP手术机器人迎来发展机遇,临床验证和产品注册成为关键。行业竞争加剧,但技术领先企业有望获得更多市场机会。
研报重点分析了哪些方向?
研报重点分析了澳华内镜的产品线布局,特别是AQ-400 3D超高清软镜系统的市场表现和增长潜力。同时关注了公司ERCP手术机器人的研发进展和临床数据,以及海外市场的拓展情况。报告还对比了公司2026年上半年的业绩表现与2025年同期,揭示了营收增长与利润压力并存的情况。
当前医疗器械市场现状如何?
当前医疗器械市场呈现高端化、智能化趋势,国产厂商竞争力提升。政策支持创新医疗器械发展,但注册审批和临床验证仍需时间。市场竞争激烈,但技术领先企业如澳华内镜通过持续研发和产品迭代,逐步扩大市场份额。海外市场拓展成为新的增长点,但面临不同地区的法规和准入挑战。
研报提示了哪些风险?
研报提示的主要风险包括产品注册进展不及预期,特别是ERCP手术机器人的国内外认证可能面临挑战;新品推广进展不及预期,市场接受度可能影响销售业绩;医疗领域整顿力度超预期,政策变化可能对行业整体产生影响。这些风险需关注,但需结合公司实际进展进行评估。
你可能感兴趣
澳华内镜(688212.SH)2026年半年报点评:持续推进高端产品布局,ERCP手术机器人潜力可期
国联民生证券2026-08-22
系列点评四:海外项目稳步推进 机器人业务进展顺利
民生证券2025-04-27
688212 澳华内镜 2026年8月21日投资者关系活动记录表
未知机构2026-08-26
深度研究报告系列四布局ERCP手术机器人,打开成长新空间
华创证券2026-04-30
在研管线进展顺利,国产手术机器人龙头腾飞在即
西南证券2022-04-08
澳华内镜 国产软镜加速跑 手术机器人启新程
未知机构2026-08-11
澳华内镜Gμo产软镜加速跑 手术机器人启新程
未知机构2026-08-11
拓普集团大涨点评布局液冷打造新增长点机器人项目进展顺利主营业
未知机构2026-01-20
2026年一季报点评:主业稳健增长,机器人进展顺利
东吴证券2026-05-05
捷昌驱动(603583)2025年中报点评:符合市场预期,机器人业务进展顺利
东吴证券2025-08-29