猜你想问
本周汽车板块行情如何?
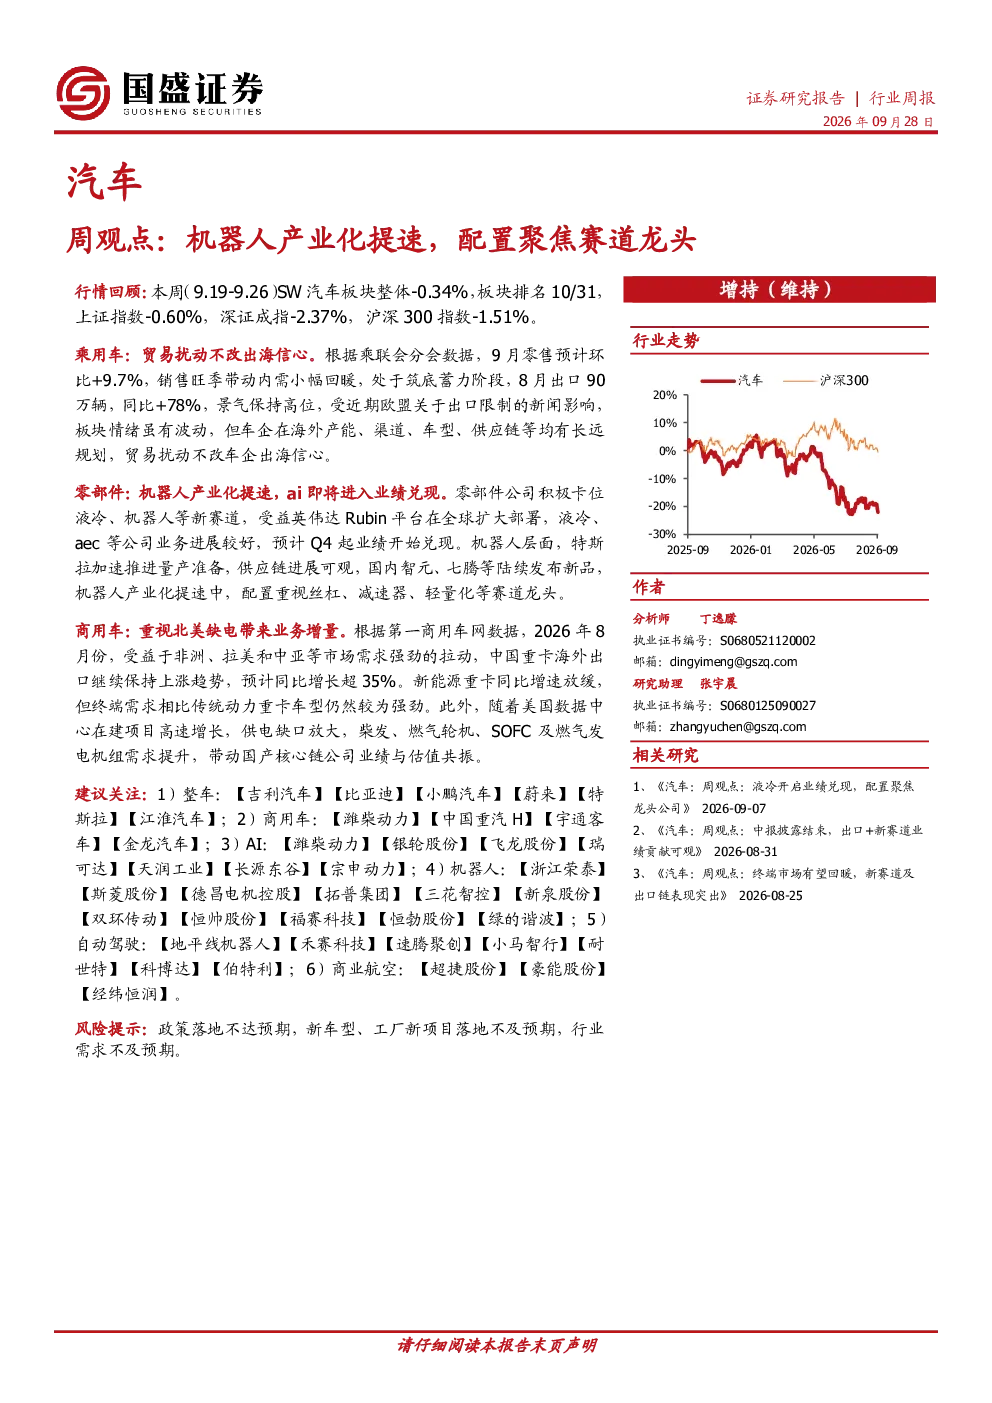
本周(9.19-9.26),SW汽车板块整体下跌0.34%,排名10/31,上证指数下跌0.60%,深证成指下跌2.37%,沪深300指数下跌1.51%。板块内,乘用车下跌0.58%,摩托车及其他上涨1.24%,商用车上涨4.30%,汽车服务下跌1.94%,汽车零部件下跌0.83%。乘用车方面,9月零售预计环比增长9.7%,销售旺季带动内需回暖,处于筑底蓄力阶段。8月出口90万辆,同比增长78%,景气度保持高位。欧盟出口限制新闻影响板块情绪,但车企在海外产能、渠道等方面有长远规划,不改出海信心。商用车方面,重视北美缺电带来的业务增量。2026年8月,中国重卡海外出口预计同比增长超35%,非洲、拉美和中亚市场需求强劲。美国数据中心建设带动柴发、燃气轮机、SOFC及燃气发电机组需求提升,国产核心链公司业绩与估值共振。
机器人产业化的最新进展是什么?
机器人产业化正在提速,AI即将进入业绩兑现阶段。部件公司积极布局液冷、机器人等新赛道,英伟达Rubin平台扩大部署,液冷、aec等公司业务进展较好,预计Q4起业绩开始兑现。特斯拉加速推进机器人量产准备,供应链进展可观,国内智元、七腾等陆续发布新品。特斯拉的量产准备和供应链进展为行业带来积极信号,国内相关企业也积极布局,预计未来机器人产业将进入快速发展阶段,相关企业有望迎来业绩兑现周期。
报告重点分析了哪些方向?
报告重点分析了汽车零部件的液冷、机器人等新赛道布局,以及商用车在北美缺电背景下的业务增量机会。报告指出,液冷、机器人等领域是汽车零部件行业未来发展的重点方向,相关企业积极布局,有望获得良好的发展机遇。同时,商用车行业在北美缺电背景下,业务增量明显,未来发展前景广阔。报告建议关注相关领域的龙头企业,以及积极布局新赛道的创新型企业。
当前汽车市场处于什么状态?
当前汽车市场处于筑底蓄力阶段,乘用车销售旺季带动内需回暖,出口景气度保持高位。商用车方面,北美缺电带来业务增量机会,海外出口市场表现强劲。汽车零部件行业积极布局新赛道,机器人产业化提速,AI即将进入业绩兑现阶段。整体来看,汽车市场处于转型升级的关键时期,新赛道和新技术的布局将成为未来发展的关键。
研报提示了哪些风险?
研报提示了政策落地不达预期、新车型、工厂新项目落地不及预期、行业需求不及预期等风险。政策落地的不确定性可能影响行业的发展进程,新车型、工厂新项目落地不及预期可能导致企业产能不足,行业需求不及预期则可能影响企业的销售业绩。建议投资者关注这些风险因素,谨慎投资。