猜你想问
这份玉米周度报告的核心内容是什么?
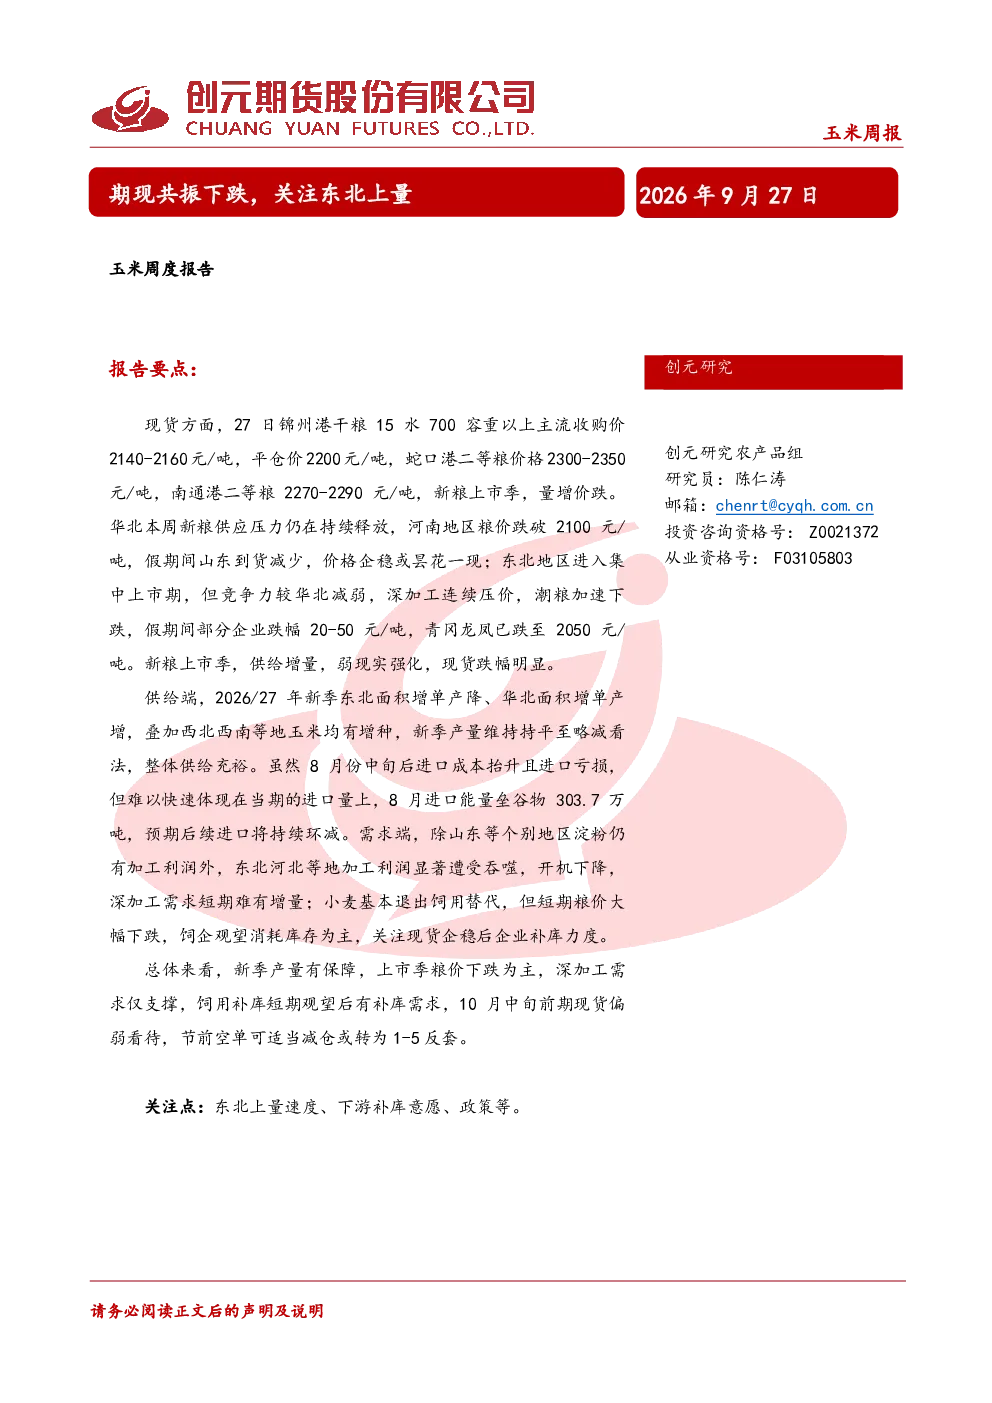
本报告分析了玉米市场的期现共振下跌情况,重点关注东北上量对市场的影响。报告指出,东北竞争力弱导致潮粮加速下跌,华北新粮供应压力持续,河南粮价跌破2100元/吨;同时,淀粉反季节垒库导致米粉价差继续走缩。港口库存变化、小麦替代情况以及进口谷物数据也进行了详细解读。
玉米行业未来发展趋势如何?
玉米行业未来发展趋势显示整体供给充裕,新季东北面积增但单产降,华北面积增单产增,西北西南增种。需求端,深加工需求增长乏力,仅山东个别地区淀粉有利润;饲企短期观望消耗库存,关注现货企稳后补库力度。小麦玉米价差反弹,小麦退出饲用性价比,预计后续进口环减。
报告中重点分析了哪些方向?
报告重点分析了东北玉米市场竞争力、潮粮价格走势、华北新粮供应压力、港口库存变化、小麦替代效应、进口谷物数据、饲料企业玉米库存天数、深加工企业玉米消费量及库存、现货跌幅原因、新季产量预期、深加工需求增长情况以及饲用补库趋势。
当前玉米市场现状如何判断?
当前玉米市场现状表现为新粮上市季供给增量,弱现实强化现货跌幅明显。东北潮粮加速下跌,青冈龙凤跌至2050元/吨;华北新粮供应压力持续,河南粮价跌破2100元/吨。港口库存下降,南港谷物库存增加,其中玉米库存上升。小麦替代性价比提升,小麦玉米价差反弹。深加工企业主动去库等待新粮,饲企短期观望消耗库存。
这份研报有哪些风险提示?
本报告提示关注东北上量速度、下游补库意愿以及相关政策变化。报告指出,新季产量有保障但上市季粮价下跌为主,深加工需求仅支撑,饲用补库短期观望后有补库需求。10月中旬前期现货偏弱,节前空单可适当减仓或转为1-5反套。需持续关注市场供需变化和政策调整对玉米价格的影响。
你可能感兴趣
玉米&玉米淀粉周度报告:期现共振上涨
东证期货2025-05-05
煤焦周度报告:焦炭一轮提降落地,双焦期现共振下跌
美尔雅期货2022-05-09
生猪周度报告:部分地区破6,期现共振下跌
创元期货2025-09-28
煤焦周度报告:现货情绪急转直下,期现或共振下跌
美尔雅期货2022-06-20
日熔量抬升期现同步下跌谨慎对待:商品周度报告
创元期货2026-06-22
玉米:东北上量速度加快,期现货价格承压
新湖期货2019-11-21
沥青周度行情分析:成本端与需求端的共振,关注期现无风险套利
海证期货2025-01-17
玉米淀粉周报:东北上量会晤达成共识,继续关注5月做空机会
银河期货2018-11-30
玉米淀粉日报:期价陷入震荡,关注东北上量进度
银河期货2018-11-05