猜你想问
这份研报主要分析了耐克的哪些核心问题?
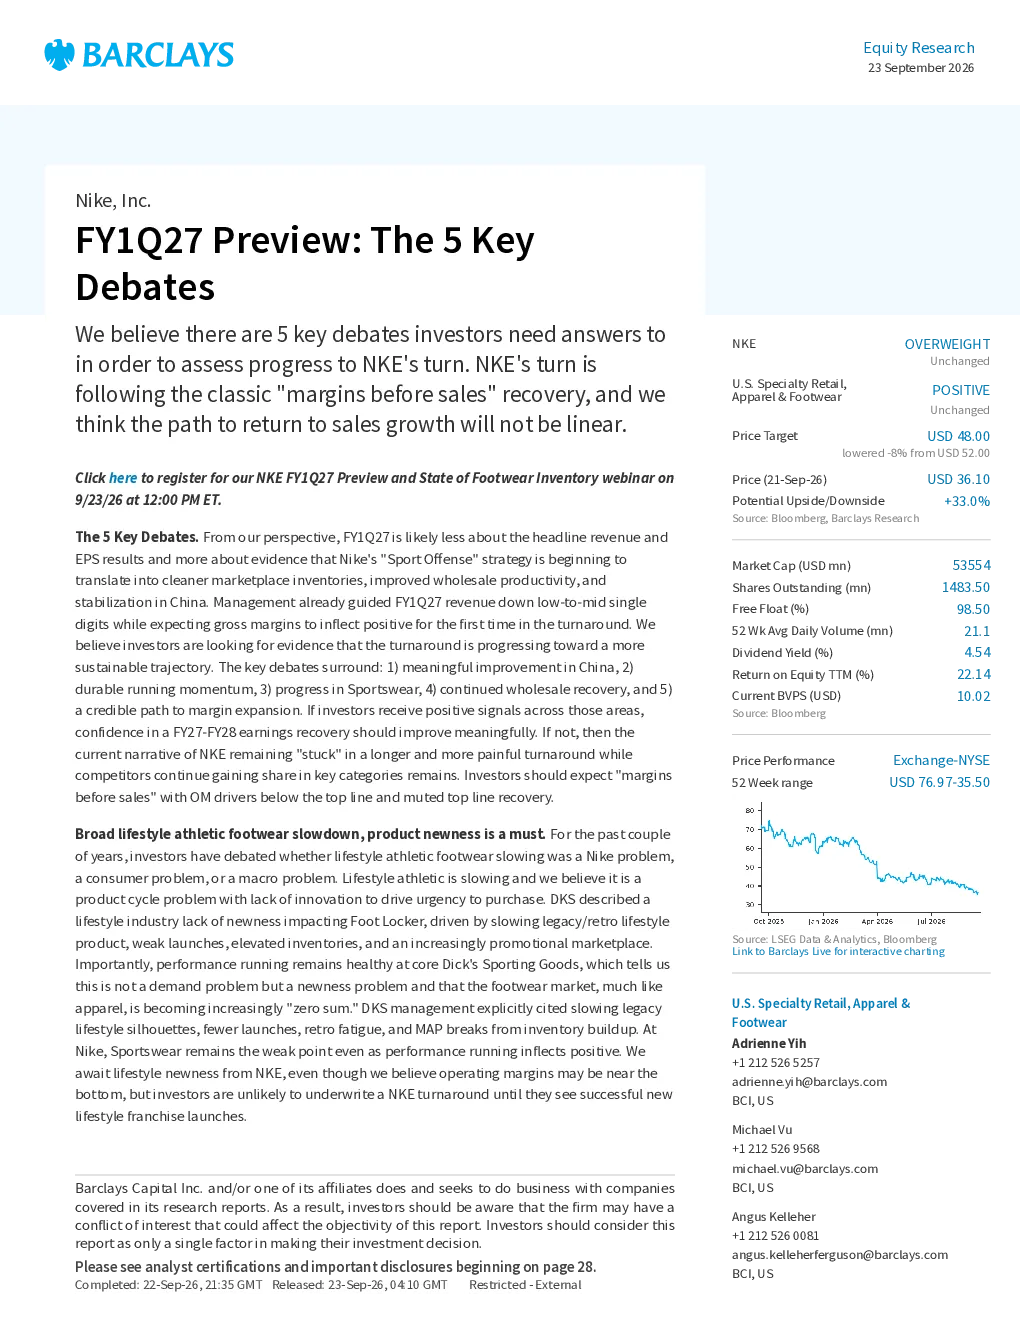
这份研报主要分析了耐克在2027财年第一财季的五个核心争议点,包括中国市场的改善、持久的跑步势头、运动服饰领域的进展、持续的批发复苏以及有说服力的利润率扩张路径。报告指出耐克正处于转型期,复苏将遵循“利润率优先于销售额”的模式,且销售额增长不会是线性的。投资者需要关注这些关键问题以评估耐克走向复苏的进展。
耐克当前的运动服饰市场发展趋势如何?
根据研报,耐克当前的运动服饰市场面临挑战,特别是大众生活方式运动鞋市场出现放缓,产品新颖性变得至关重要。报告强调耐克需要带来大众生活方式的新颖产品,以应对市场变化。同时,大中华区仍可能是收入增长的最大下行风险,FY4Q26大中华区收入按固定货币计算下降17%,营业利润(EBIT)下降20%。这表明耐克在开拓新市场和提高产品创新方面仍面临较大压力。
研报对耐克的批发业务有何重点分析?
研报重点分析了耐克的批发业务复苏情况。报告指出,北美批发业务已恢复增长,这表明耐克在传统销售渠道方面取得了一定进展。然而,报告也提到耐克的利润率处于或接近谷底,且需要在销售额复苏之前实现利润率改善。这暗示耐克在成本控制和运营效率方面仍有提升空间,需要进一步优化其批发业务模式以实现可持续增长。
当前耐克的市场现状如何被判断?
研报对耐克的市场现状判断显示,公司正处于转型期,面临多方面的挑战和机遇。一方面,耐克在北美批发业务上已恢复增长,显示出一定的市场韧性。另一方面,大中华区市场表现不佳,收入和利润均出现下降,成为主要的下行风险。此外,大众生活方式运动鞋市场放缓,产品创新不足也制约了耐克的增长。总体来看,耐克的市场现状复杂,需要在多个维度上采取措施以实现全面复苏。
研报提示了哪些主要风险?
研报提示了几个主要风险,首先是大中华区市场的不确定性,该地区收入和利润的下降可能对耐克的整体业绩产生重大影响。其次是大众生活方式运动鞋市场的放缓,这要求耐克必须加快产品创新步伐,以保持市场竞争力。此外,报告还提到耐克的利润率仍处于较低水平,需要在销售额增长的同时实现利润率的改善。这些风险提示表明,耐克的复苏之路并非坦途,需要谨慎应对市场变化和内部挑战。