猜你想问
这份研报主要分析了什么内容?
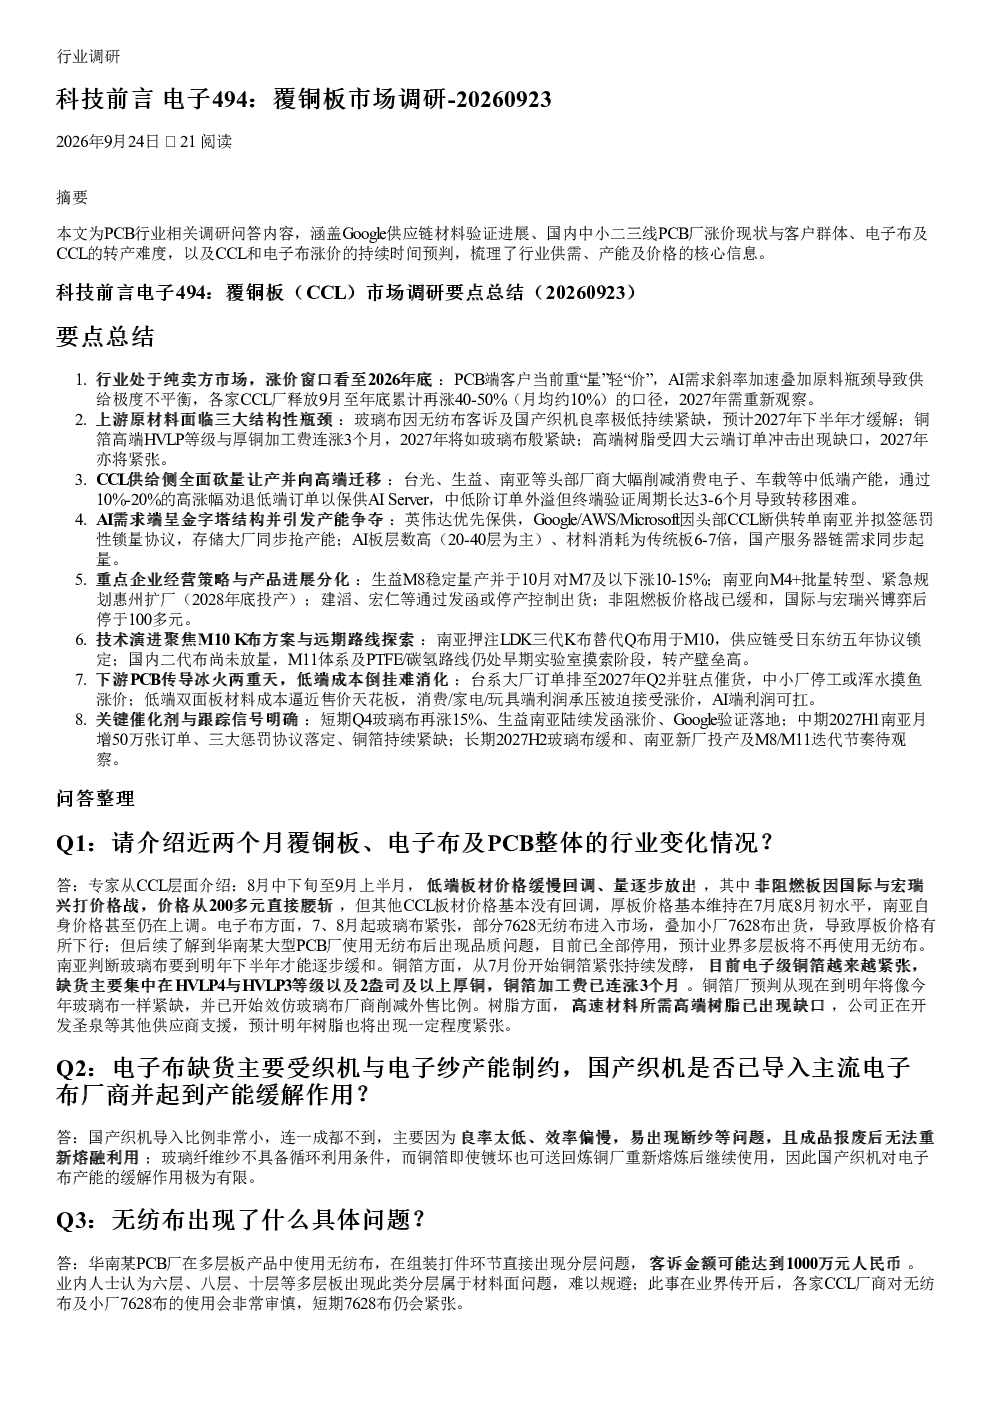
这份研报主要分析了电子494覆铜板(CCL)的市场情况,包括行业处于纯卖方市场、上游原材料面临的瓶颈、CCL供给侧的调整策略、AI需求端的优先级结构、重点企业经营策略、技术演进方向以及下游PCB行业的价格传导情况。报告指出行业涨价窗口看至2026年底,AI需求斜率加速,上游原材料如玻璃布、铜箔、高端树脂持续紧缺,CCL供给侧全面砍量向高端迁移,AI需求端引发产能争夺,技术演进聚焦M10 K布方案,下游PCB传导呈现冰火两重天。
覆铜板行业的发展趋势如何?
覆铜板行业的发展趋势呈现结构性变化,AI需求成为行业增长的主要驱动力,推动行业向高端化、差异化方向发展。上游原材料瓶颈持续存在,玻璃布、铜箔、高端树脂等关键材料供应紧张,预计2027年仍将保持一定程度的紧缺状态。CCL供给侧积极调整,头部厂商如台光、生益、南亚等削减中低端产能,向AI Server等高端产品倾斜,并通过涨价策略优化产品结构。技术演进方面,M10 K布方案成为焦点,南亚押注LDK三代K布,国内二代布尚未放量,M11及下一代材料体系仍处早期探索阶段。下游PCB行业传导分化,台系大厂订单饱满,中小厂面临成本压力,低端板价格传导逼近天花板,AI端利润相对稳健。
研报重点分析了哪些企业?
研报重点分析了台光、生益、南亚、建滔、宏仁等头部覆铜板企业的经营策略与产品进展。生益稳定量产M8,并计划10月对M7及以下产品涨价10-15%;南亚向M4+批量转型,削减中低端产能,并规划惠州扩厂(2028年底投产);建滔、宏仁等通过发函或停产控制出货;非阻燃板价格战已缓和,国际与宏瑞兴博弈后价格稳定在100多元。报告指出,头部厂商通过涨价劝退低端订单,以保障高端产能供应,特别是AI Server等高附加值产品。
当前覆铜板市场的现状如何?
当前覆铜板市场呈现纯卖方市场特征,行业供需极度不平衡,主要受AI需求加速和上游原材料瓶颈双重驱动。AI需求斜率持续加速,引发产能争夺,英伟达优先保供,Google/AWS/Microsoft等大客户因头部CCL断供转单南亚,并拟签惩罚性锁量协议,存储大厂也同步抢夺产能。上游原材料方面,玻璃布因无纺布客诉及国产织机良率低持续紧缺,铜箔高端HVLP等级和厚铜加工费连涨3个月,高端树脂受四大云端订单冲击出现缺口,预计2027年三大材料仍将保持一定程度的紧张态势。CCL供给侧全面砍量让产,向高端迁移,非阻燃板价格战已缓和。下游PCB传导呈现冰火两重天,台系大厂订单饱满,中小厂面临成本压力,低端板价格传导逼近天花板。
覆铜板行业存在哪些风险?
覆铜板行业存在的主要风险包括上游原材料供应持续紧张带来的成本压力,以及下游需求波动可能导致的产能过剩风险。玻璃布、铜箔、高端树脂等关键材料供应瓶颈短期内难以缓解,可能导致CCL厂商持续面临成本上涨压力,进而影响产品价格和市场竞争力。同时,AI需求虽然强劲,但下游客户存在非理性下单和抢库存行为,可能导致订单能见度过高,一旦需求不及预期,可能引发产能过剩风险。此外,技术路线的不确定性也是行业面临的风险之一,M10 K布方案与国内二代布路线的选择,以及M11及下一代材料体系的研发进展,都将影响行业未来的发展方向和市场格局。技术转产壁垒较高,电子布产线改设备需数月至半年,CCL从低层板转20层以上高阶产品良率会降低,这也可能成为行业发展的制约因素。