猜你想问
这份研报的核心内容是什么?
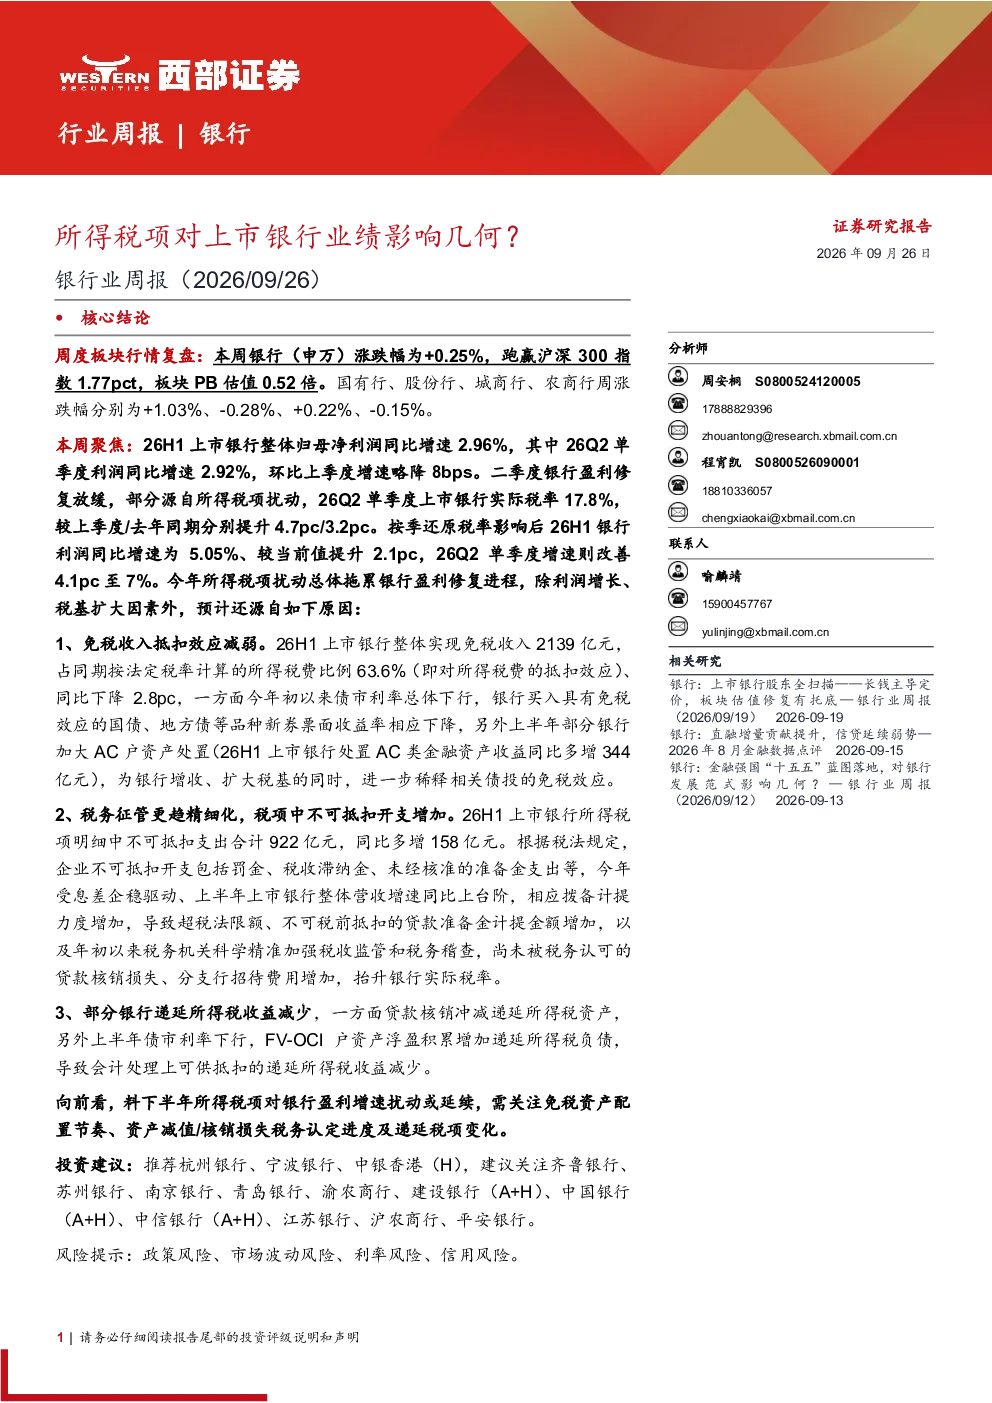
这份研报分析了2026年上半年上市银行的整体业绩表现。报告指出,26H1上市银行整体归母净利润同比增速为2.96%,其中26Q2单季度利润同比增速为2.92%,环比上季度略降8bps。二季度银行盈利修复放缓,主要受到所得税项扰动的影响,26Q2单季度上市银行实际税率为17.8%,较上季度和去年同期分别提升4.7pc和3.2pc。按季还原税率影响后,26H1银行利润同比增速为5.05%,较当前值提升2.1pc;26Q2单季度增速改善4.1pc至7%。报告还分析了免税收入抵扣效应减弱、税务征管更趋精细化导致不可抵扣开支增加、部分银行递延所得税收益减少等因素对银行盈利修复进程的拖累作用。
银行行业未来的发展趋势如何?
报告建议关注银行行业的三条选股主线。首先,建议在合理估值支撑位增配具备盈利高弹性的优质城商行,推荐杭州银行、宁波银行等。其次,建议底仓配置高股息标的,推荐中银香港H等。最后,建议提前布局先前估值折价较多、具备业绩持续修复潜在基础,后续有望依赖行业beta迎来补涨的股份行,如平安银行。这些观点反映了银行行业未来可能的发展趋势,即城商行的高弹性、高股息策略以及股份行的潜在补涨机会。
研报重点分析了哪些方向?
研报重点分析了银行板块的业绩表现、选股建议以及市场数据跟踪。在业绩表现方面,报告详细分析了26H1和26Q2上市银行的净利润增速、实际税率变化以及影响银行盈利修复进程的因素。在选股建议方面,报告提出了关注具备盈利高弹性的优质城商行、配置高股息标的以及布局估值折价较多、具备业绩持续修复潜力的股份行的三条主线,并推荐了具体的银行股票。此外,报告还跟踪了银行板块的周涨跌幅、PB估值、AH溢价率等市场数据,以及央行公开市场操作、货币市场利率、同业存单发行情况等金融数据。
当前银行市场的现状如何?
报告显示,本周银行(申万)涨跌幅为+0.25%,跑赢沪深300指数1.77pct,板块PB估值0.52倍。从个股表现来看,A股银行涨跌幅表现居前的为沪农商行、渝农商行、建设银行等;H股银行涨跌幅表现居前的为农业银行、工商银行、重庆银行等。从估值修复表现来看,截至2026年9月24日,A股银行板块PB估值(2026E)靠前的银行依次为宁波银行、招商银行、杭州银行等;H股银行板块PB估值(2026E)靠前的银行依次为招商银行、农业银行、建设银行等。AH溢价率存在分化,分化呈收敛趋势。这些数据反映了当前银行市场的现状,即银行板块整体表现稳健,部分银行估值修复明显,但AH溢价率仍存在分化。
研报提到了哪些风险提示?
报告提示了政策风险、市场波动风险、利率风险、信用风险等。政策风险主要指国家宏观经济政策、货币政策、财政政策等的变化可能对银行行业产生的影响。市场波动风险主要指股市、债市、汇市等市场波动可能对银行行业产生的影响。利率风险主要指利率水平的变化可能对银行行业产生的影响。信用风险主要指银行贷款客户的信用风险,即贷款客户无法按时足额偿还贷款本息可能对银行行业产生的影响。这些风险提示提醒投资者在投资银行股票时需要关注这些潜在的风险因素。