猜你想问
这份研报的核心内容是什么?
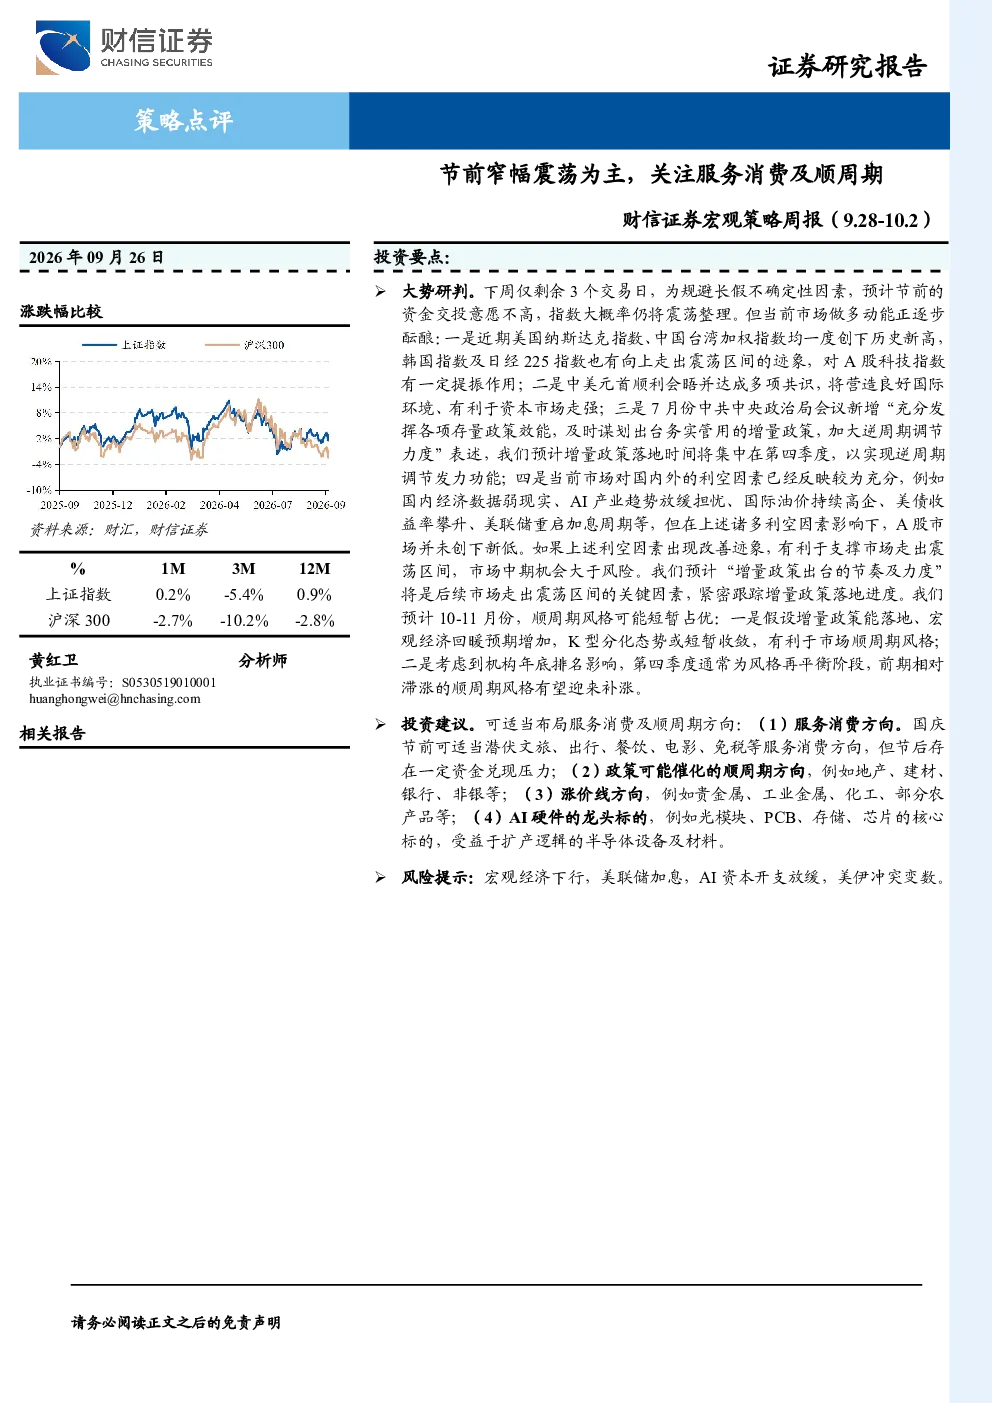
这份研报分析了节前A股市场可能呈现窄幅震荡的走势,并强调关注服务消费和顺周期板块。报告指出,由于节前资金交投意愿不高,指数大概率会震荡整理。同时,报告认为国际市场对A股科技指数有提振作用,中美元首会晤营造了良好的国际环境,政策预期和中期市场情绪也显示出机会大于风险。报告还提到,增量政策的出台节奏和力度是市场能否走出震荡的关键,并预测10-11月份顺周期风格可能短暂占优。
报告对哪些赛道或行业的发展趋势进行了分析?
报告重点分析了服务消费和顺周期行业的发展趋势。对于服务消费,建议国庆节前可以潜伏文旅、出行、餐饮、电影、免税等方向,但节后存在资金兑现压力。对于顺周期方向,建议关注地产、建材、银行、非银等政策可能催化的领域。此外,报告还提到了涨价线,如贵金属、工业金属、化工、部分农产品等,以及AI硬件,如光模块、PCB、存储、芯片的核心标的,这些领域受益于扩产逻辑的半导体设备及材料。
报告重点分析了哪些投资方向?
报告重点分析了服务消费和顺周期方向的投资建议。在服务消费方面,建议国庆节前可以潜伏文旅、出行、餐饮、电影、免税等方向,但节后存在资金兑现压力。在顺周期方向,建议关注地产、建材、银行、非银等政策可能催化的领域。此外,报告还提到了涨价线,如贵金属、工业金属、化工、部分农产品等,以及AI硬件,如光模块、PCB、存储、芯片的核心标的,这些领域受益于扩产逻辑的半导体设备及材料。
报告对当前市场现状有何判断?
报告认为,受国内外宏观事件影响,A股指数波动幅度增加,缺乏趋势性机会,风格轮动较快。报告指出,节前资金交投意愿不高,指数大概率震荡整理。同时,报告提到中美元首会晤达成了八点共识,包括构建建设性战略稳定关系、支持APEC和G20峰会、禁毒执法合作、人工智能对话等,这些成果有助于降低战略误判风险,提升权益市场风险偏好。此外,中国人民银行货币政策委员会会议强调“加大逆周期调节力度”,增强政策前瞻性灵活性,预计美联储暂停加息时,国内降准降息空间将逐步打开。
报告有哪些风险提示?
报告提示了几个主要风险:宏观经济下行可能对市场造成压力,美联储加息也可能带来不确定性,AI资本开支放缓可能影响相关领域的发展,以及美伊冲突的变数可能引发市场波动。此外,报告还提醒投资者关注市场风格轮动较快的特点,以及机构年底排名可能对市场风格产生影响。由于市场存在诸多不确定性,投资者应谨慎评估风险,合理配置资产。