猜你想问
这份报告主要分析了哪些资金面和政策面信息?
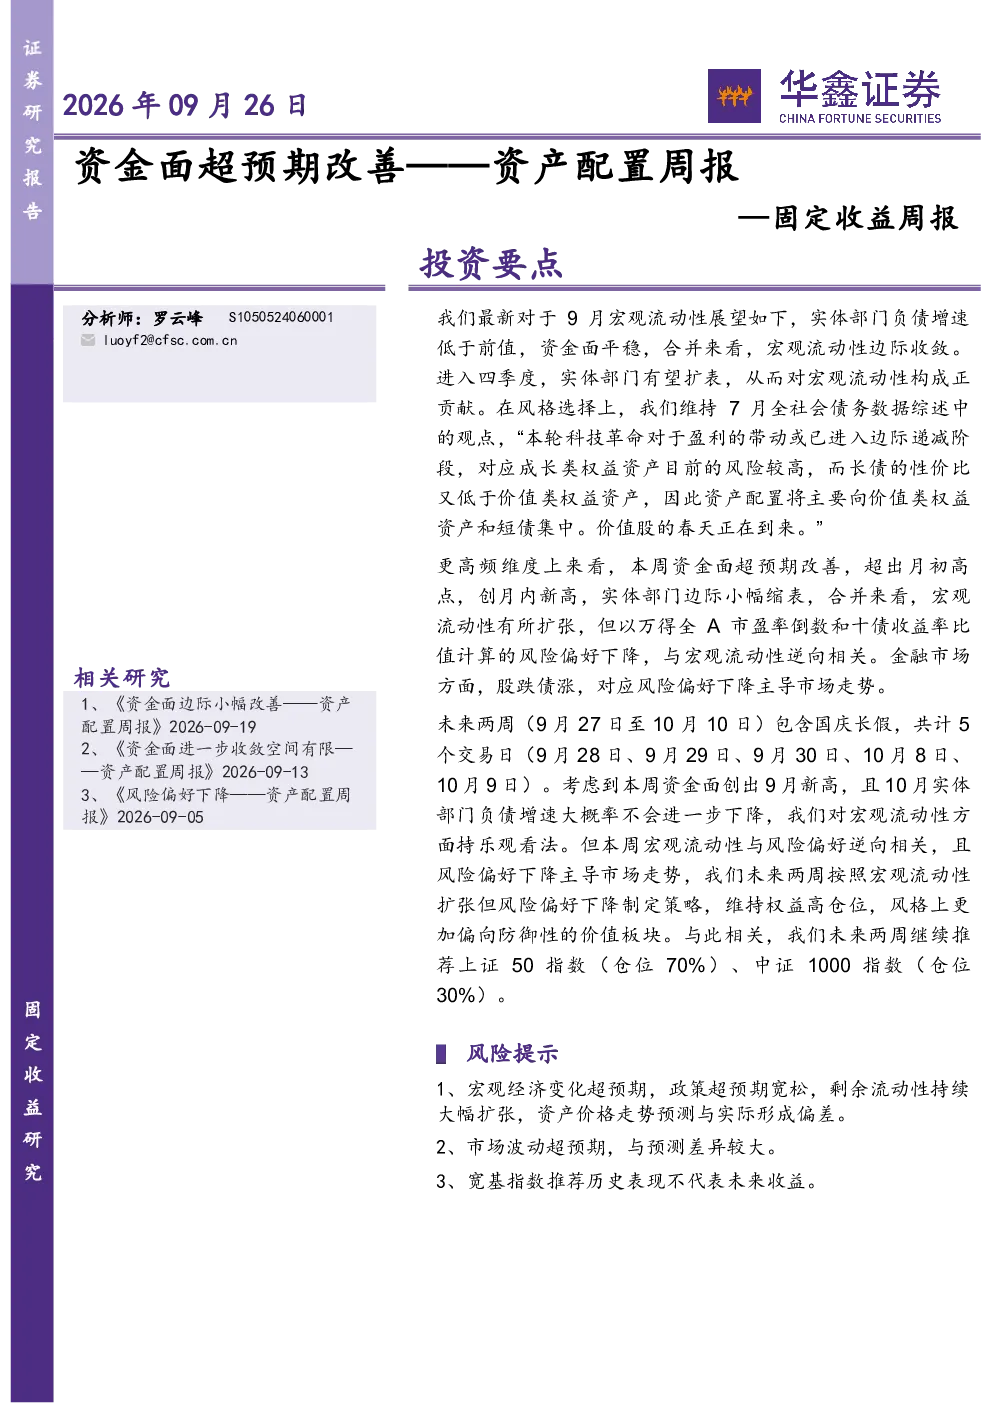
报告重点分析了国家资产负债表中的负债端和资产端数据。负债端显示8月实体部门负债增速为7.0%,预计9月将进一步下降至6.8%附近,四季度可能扩表。财政政策方面,本周政府债净增2304亿元,超出计划1174亿元。货币政策方面,资金成交量环比大幅上升,资金价格下降,期限利差轻微收敛,显示资金面边际扩张。一年期国债收益率窄幅震荡至1.23%,预计2026年降息一次10个基点。十年国债收益率下行,期限利差收窄至44个基点。资产端方面,8月物量数据改善,后续关注经济震荡状态,2026年名义经济增速目标为5.0%左右。
报告对股债性价比和风格有何分析?
报告分析了中国潜在经济增速下行周期结束,盈利周期低位窄幅震荡,负债端收敛空间有限。海外科技领域估值重估可能推动资金流向中国。风险偏好跟随盈利进入区间震荡,新增资金有限,配置收益低对择时和交易要求高。本周市场显示宏观流动性扩张但风险偏好下降,表现为股跌债涨,权益价值风格占优。债券市场短端平稳、长端下行,十年国债收益率1.67%,期限利差44个基点。
报告对未来两周的资产配置有何建议?
报告建议维持权益高仓位,风格偏向防御性价值板块。推荐上证50指数(仓位70%)、中证1000指数(仓位30%)。宽基指数推荐缩减至上证50(价值)、中证1000(成长)、30年国债ETF(511090),以沪深300为基准考核,策略侧重仓位和风格研判。本周宏观流动性创9月新高,10月实体部门负债增速或不再下降,预计扩张但风险偏好下降。
当前市场状况如何?
当前市场状况显示宏观流动性扩张但风险偏好下降,具体表现为万得全A市盈率倒数与十年国债收益率比值。股跌债涨,权益价值风格占优。债券市场短端平稳、长端下行,十年国债收益率1.67%,期限利差44个基点。经济方面,8月物量数据改善,但后续需关注经济震荡状态,2026年名义经济增速目标为5.0%左右。
报告中提到了哪些风险提示?
报告提示了宏观经济变化超预期、政策超预期宽松、市场波动超预期等风险。此外,宽基指数推荐历史表现不代表未来收益。负债端方面,8月实体部门负债增速为7.0%,预计9月将进一步下降至6.8%附近,四季度可能扩表。财政政策方面,本周政府债净增2304亿元,超出计划1174亿元。货币政策方面,资金成交量环比大幅上升,资金价格下降,期限利差轻微收敛,显示资金面边际扩张。一年期国债收益率窄幅震荡至1.23%,预计2026年降息一次10个基点。十年国债收益率下行,期限利差收窄至44个基点。资产端方面,8月物量数据改善,后续关注经济震荡状态,2026年名义经济增速目标为5.0%左右。