猜你想问
这份非银金融行业周报的核心内容是什么?
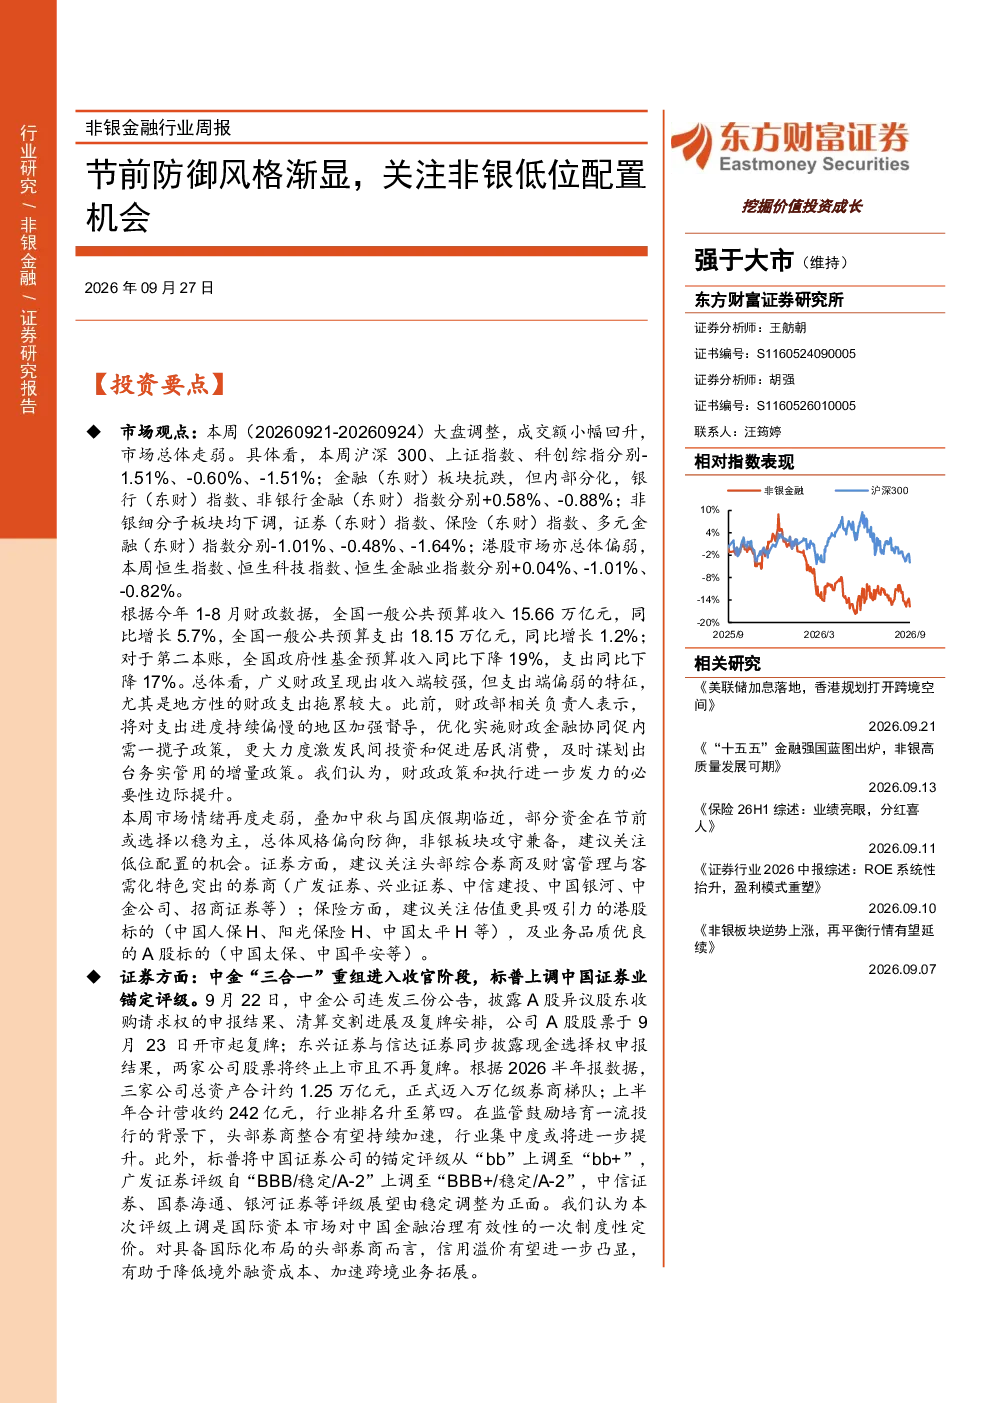
本周大盘调整,市场总体走弱,非银金融板块内部分化。报告指出非银细分子板块均下调,证券、保险、多元金融指数分别下跌1.01%、0.48%、1.64%。港股市场亦总体偏弱。市场情绪走弱,风格偏向防御,非银板块攻守兼备,建议关注低位配置机会。证券方面建议关注头部券商及财富管理与客需化特色突出的券商;保险方面建议关注港股估值更具吸引力的标的及业务品质优良的A股标的。
非银金融行业未来发展趋势如何?
随着政府加大养老服务体系和网络建设,中国养老服务生态迎来重要发展机遇。保险公司有望在差异化的专业性养老服务领域建立业务优势,赋能保险销售和业务增长。此外,中金“三合一”重组进入收官阶段,合并后中金公司正式迈入万亿级券商梯队,行业排名升至第四,资管牌照与公募生态有望进一步扩容。国际资本市场对中国金融治理有效性的一次制度性定价,对具备国际化布局的头部券商而言,信用溢价有望进一步凸显。
报告重点分析了哪些方向?
报告重点分析了非银金融板块的市场表现和投资机会。具体包括:1)市场情绪走弱,风格偏向防御,非银板块攻守兼备,建议关注低位配置机会;2)证券业务方面,中金“三合一”重组进入收官阶段,合并后中金公司总资产约1.25万亿元,正式迈入万亿级券商梯队,行业排名升至第四;3)保险业务方面,民政部将推动制定养老服务法,健全养老服务体系,加快健全县乡村三级养老服务网络,保险公司有望在差异化的专业性养老服务领域建立业务优势。
当前市场现状如何判断?
本周大盘调整,成交额小幅回升,市场总体走弱。沪深300、上证指数、科创综指分别下跌1.51%、0.60%、1.51%。金融板块内部分化,银行指数上涨0.58%,非银金融指数下跌0.88%。非银细分子板块均下调,证券、保险、多元金融指数分别下跌1.01%、0.48%、1.64%。港股市场亦总体偏弱,恒生指数、恒生科技指数、恒生金融业指数分别上涨0.04%、下跌1.01%、下跌0.82%。广义财政呈现收入端较强、支出端偏弱特征,地方财政支出拖累较大。
研报提示了哪些风险?
报告指出市场情绪走弱,风格偏向防御,非银板块攻守兼备,建议关注低位配置机会。但未提供具体投资建议。此外,广义财政呈现收入端较强、支出端偏弱特征,地方财政支出拖累较大,可能对非银金融板块的业绩产生一定影响。同时,证券公司资产管理计划规模虽然同比+14.59%,环比+2.27%,但股票型+混合型基金规模环比+0.30%,8月新发基金份额环比-33.6%,两融余额占比A股流通市值2.57%,场内外股票质押总市值为2.64万亿元,这些数据可能反映市场整体风险偏好有所下降,需关注相关风险。