猜你想问
黑色建材周报核心内容是什么?
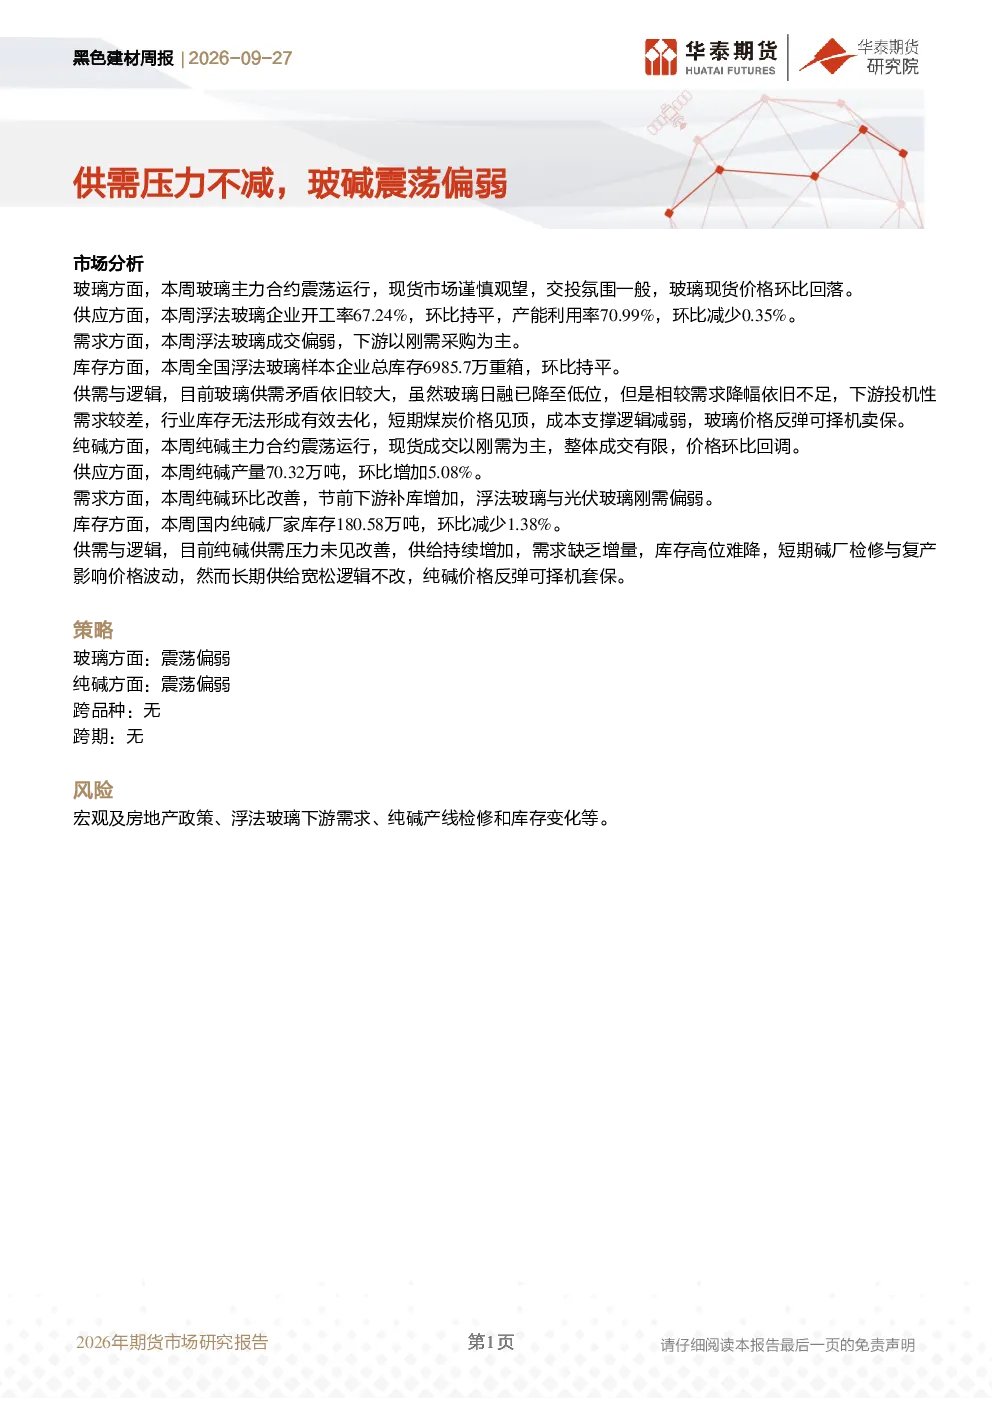
本报告分析黑色建材行业,重点关注玻璃和纯碱市场。玻璃方面,本周主力合约震荡运行,现货市场谨慎观望,价格环比回落。浮法玻璃企业开工率67.24%,产能利用率70.99%,库存6985.7万重箱,供需矛盾依旧较大,库存无法有效去化。纯碱方面,主力合约震荡运行,现货成交有限,价格环比回调。供需压力未见改善,供给持续增加,需求缺乏增量,库存高位难降。短期煤炭价格见顶导致成本支撑减弱,价格反弹可择机卖保。长期供给宽松逻辑不变。
黑色建材行业发展趋势如何?
黑色建材行业短期呈现震荡偏弱态势。玻璃和纯碱市场均面临供需矛盾突出、库存压力较大的问题。玻璃方面,下游需求不足,投机性需求差,库存去化缓慢。纯碱方面,供给持续增加,需求缺乏增量,库存高位难降。长期来看,纯碱供给宽松逻辑不变。建议关注价格反弹机会进行套保,但需警惕行业整体需求疲软的风险。
报告重点分析了哪些方向?
报告重点分析了玻璃和纯碱的供需逻辑及市场现状。玻璃方面,分析了主力合约价格波动、现货市场交投氛围、企业开工率、产能利用率及库存情况。纯碱方面,分析了主力合约价格波动、现货成交情况、供给需求状况及库存水平。报告还分析了成本支撑变化对价格的影响,以及短期检修与复产对价格波动的具体作用。
当前黑色建材市场现状如何判断?
当前黑色建材市场现状为供需矛盾突出,库存压力较大。玻璃市场方面,价格环比回落,开工率和产能利用率稳定但库存持平,显示供需失衡,需求端降幅不足,库存无法有效去化。纯碱市场方面,价格环比回调,供给持续增加而需求缺乏增量,库存高位难降,短期价格波动主要受碱厂检修与复产影响。煤炭价格见顶削弱成本支撑。
黑色建材研报有哪些风险提示?
本报告提示以下风险:宏观及房地产政策变化可能影响下游需求;浮法玻璃下游需求疲软将加剧库存压力;纯碱产线检修和库存变化可能导致价格波动。此外,煤炭价格波动影响成本支撑,需关注其见顶回落对价格的影响。长期来看,纯碱供给宽松逻辑不变,但需警惕需求端持续疲软的风险。关注行业整体供需变化及政策导向。