猜你想问
硫酸价格对冶炼厂的影响是什么?
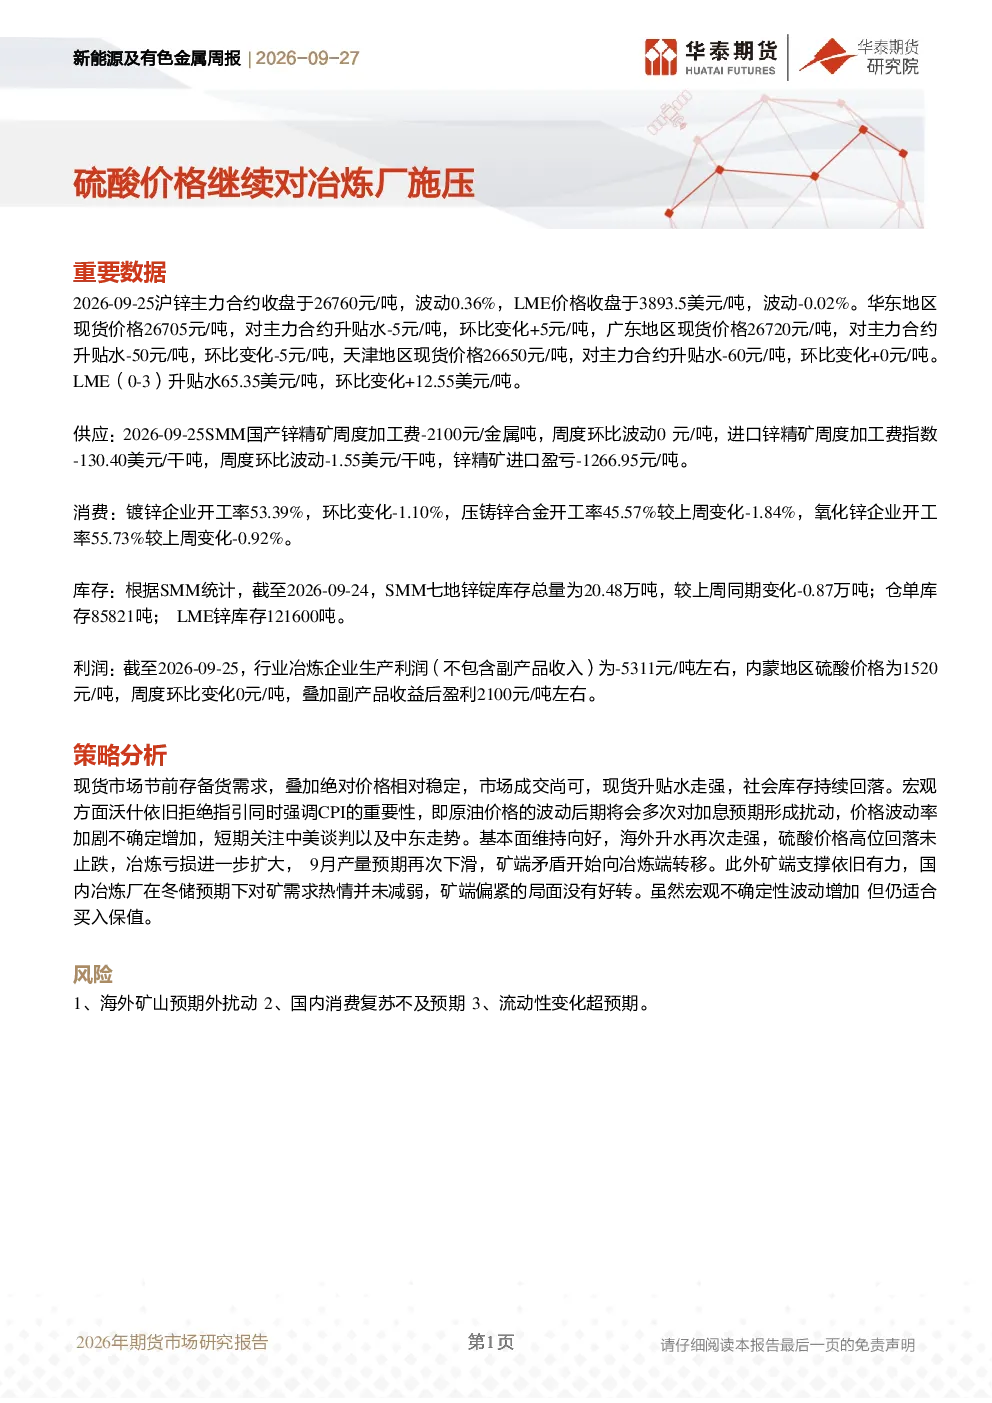
硫酸价格持续高位对冶炼厂造成压力,导致冶炼企业生产利润(不含副产品)为-5311元/吨。内蒙硫酸价格保持1520元/吨,但叠加副产品收益后盈利仅为2100元/吨。这反映了冶炼端的成本压力和盈利困境,硫酸价格波动直接影响冶炼厂的运营成本和盈利能力,进而影响整个行业的健康发展。
当前锌行业的发展趋势如何?
当前锌行业呈现硫酸价格高位回落但未止跌的趋势,冶炼亏损扩大,9月产量预期下滑。海外升水走强,国内矿端支撑依旧,但冶炼厂因硫酸价格压力面临困境。尽管如此,国内冶炼厂仍有冬储预期,需求未明显减弱,但矿端偏紧的问题尚未解决。整体来看,锌行业在当前宏观和基本面因素交织下,发展面临一定挑战,但仍有结构性机会。
报告重点分析了哪些方向?
报告重点分析了硫酸价格对冶炼厂的影响、沪锌与LME价格的波动情况、现货价格与升贴水的变化趋势、国内外锌精矿加工费的对比、镀锌、压铸锌合金和氧化锌企业的开工率、SMM七地锌锭库存、仓单库存及LME锌库存数据,以及冶炼企业的生产利润状况。通过这些数据,报告全面评估了锌行业的供需关系、市场库存动态和产业链各环节的盈利情况。
当前市场现状如何判断?
当前市场现状表现为硫酸价格对冶炼厂形成持续压力,冶炼企业盈利能力下降。现货市场在节前备货需求支撑下相对稳定,但升贴水走强,社会库存持续回落。宏观方面,美联储维持指引,CPI波动对加息预期形成扰动,价格波动率增加。基本面看,海外升水走强,国内矿端支撑稳固,但冶炼端面临成本压力,矿端偏紧未好转,整体市场呈现复杂多变的动态。
研报提示了哪些风险?
研报提示了三方面主要风险:一是海外矿山可能出现的预期外扰动,这将直接影响锌的供应稳定性;二是国内消费复苏可能不及预期,影响锌的需求增长;三是流动性变化可能超出预期,对锌价和整个金属市场产生影响。这些风险因素需要密切关注,可能对锌行业的未来发展和市场表现带来不确定性。
你可能感兴趣
新能源及有色金属日报:库存持续对现货贴水施压
华泰期货2025-08-27
新能源及有色金属周报:LME大会上部分冶炼厂与矿山寻求新的定价模式
华泰期货2025-10-19
新能源及有色金属周报:铅价存在企稳迹象,但需求淡季或对价格形成拖累
华泰期货2026-03-29
新能源及有色金属日报:冶炼厂观望惜售 铅价低位震荡
华泰期货2025-12-18
有色金属行业小金属&新材料周报周报:临近春节,价格总体持稳,铟锭拍卖成功提振市场,继续看好节后旺季及未来5G、新能源车市场带来的需求增量
有色金属安信证券2020-01-20
新能源及有色金属周报:去库继续,碳酸锂价格先抑后扬
华泰期货2025-12-14
有色金属行业周报:期货品种和氧化镨钕价格普涨;继续配置“新能源+节能环保”品种,及包钢股份
华创证券2014-02-18
新能源及有色金属日报:部分冶炼厂布局出口 铜价高位震荡
华泰期货2025-10-15
新能源及有色金属日报:部分铜冶炼厂正寻求抵抗持续低加工费的方式
华泰期货2025-10-17
新能源及有色金属日报:冶炼厂以长单发货为主 铅价仍陷震荡格局
华泰期货2025-12-12