猜你想问
这份研报的核心内容是什么?
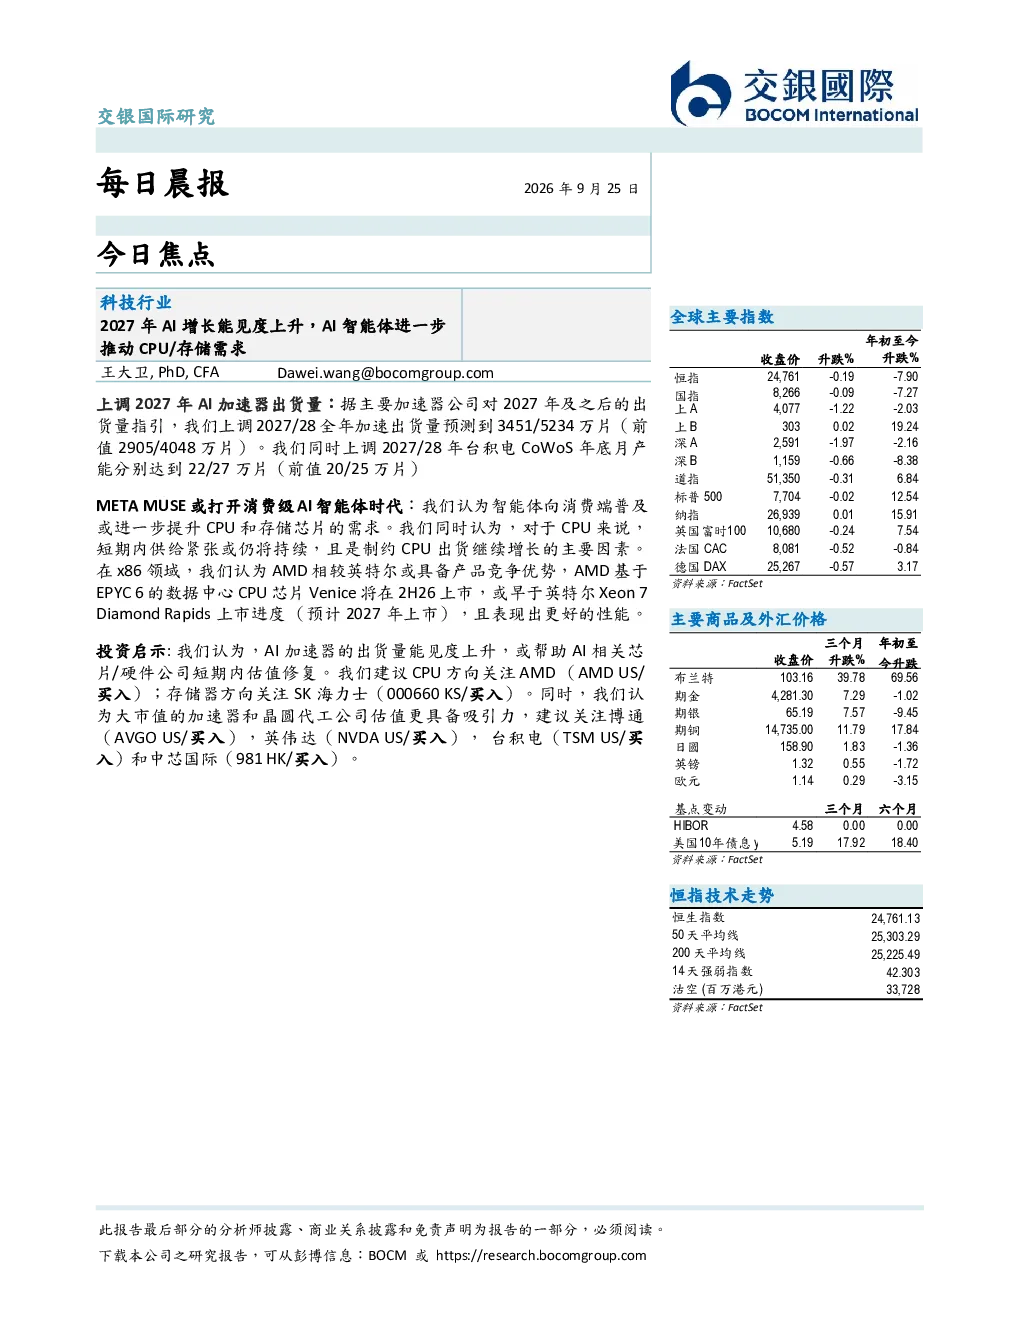
该研报指出科技行业2027年AI增长能见度上升,AI智能体进一步推动CPU/存储需求。主要观点包括:AI加速器出货量预测上调至3451/5234万片;消费级AI智能体普及将提升CPU和存储芯片需求;AMD在x86领域具备产品竞争优势,其Venice数据中心CPU芯片预计在2H26上市。
AI行业未来发展趋势如何?
研报预测AI加速器出货量将显著增长,2027/28年预测值达3451/5234万片。消费级AI智能体时代可能由META MUSE开启,这将持续提升CPU和存储芯片需求。AMD基于EPYC 6的Venice芯片在性能上优于英特尔Xeon 7 Diamond Rapids,显示其在x86领域的竞争优势。
研报重点分析了哪些方向?
研报重点分析了AI加速器出货量预测、消费级AI智能体对CPU存储需求的影响、AMD与英特尔在x86领域的竞争格局。同时关注大市值加速器和晶圆代工公司的估值吸引力,建议关注博通、英伟达、台积电和中芯国际等公司。
当前AI市场现状如何?
当前AI市场CPU供给仍显紧张,制约CPU出货增长。AI加速器出货量能见度上升,或推动AI相关芯片/硬件公司短期估值修复。AMD的Venice数据中心CPU芯片预计在2H26上市,性能优于英特尔同期产品,显示其在x86领域的领先地位。
研报是否存在风险提示?
研报未明确提示具体风险,但指出短期内CPU供给紧张可能制约市场增长。AI智能体向消费端普及仍需时间,相关技术发展和市场需求存在不确定性。此外,芯片行业竞争激烈,技术迭代迅速,相关公司经营存在波动风险。