猜你想问
公募REITs五周年市场发展情况如何?
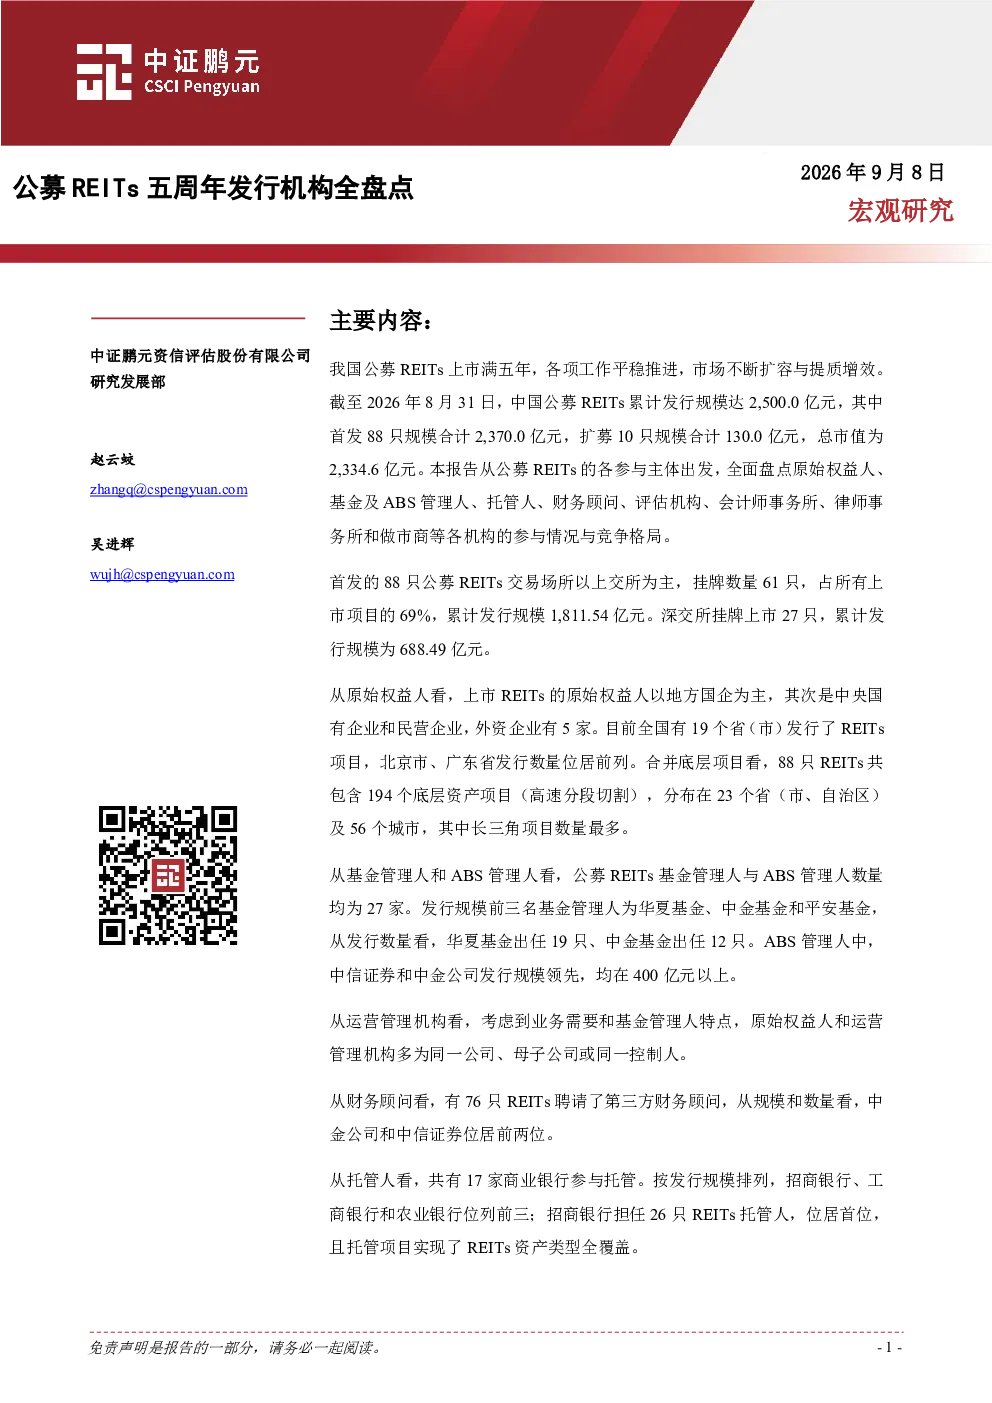
我国公募REITs市场自试点以来平稳运行满五年,累计发行规模达2,500.0亿元,总市值为2,334.6亿元。市场呈现“稳健起步、逐年提质扩容”的发展轨迹,已形成“基础设施+商业不动产”并行发展格局。88只首发REITs中,上交所挂牌61只(占比69%),深交所挂牌27只。原始权益人以地方国企为主(49家),其次为民营企业(15家)、中央国企(19家)和外资企业(5家)。底层资产项目共194个,分布在23个省(市、自治区)及56个城市,长三角项目数量最多(65个)。项目类型包括产业园(20只)、高速(15只)、消费(7只)、物流(7只)、能源(6只)、保障房(5只)和商业(4只)。
公募REITs市场参与机构竞争格局怎样?
公募REITs市场参与机构竞争格局呈现差异化特点。交易所环节以上交所(61只,1,811.54亿元)领先,深交所(27只,688.49亿元)次之。基金及ABS管理人均为27家,华夏基金(19只,485.1亿元)、中金基金(12只,449.6亿元)和平安基金(2只,172.0亿元)领先。财务顾问环节高度集中,中金公司(438.1亿元)和中信证券(471.9亿元)领先。托管人环节由17家商业银行参与,招商银行(26只,809.5亿元)领先。资产评估机构环节深圳市戴德梁行(874.1亿元)领先。会计师事务所环节容诚会计师事务所(466.9亿元)领先。律师事务所环节北京市汉坤律师事务所(1,041.0亿元)领先。做市商环节中信证券、银河证券和申万宏源均参与全部88只REITs,中金公司(80只)领先。
公募REITs行业发展趋势有哪些特点?
公募REITs行业发展趋势呈现几个显著特点。市场份额分布差异显著,基金管理与财务顾问环节高度集中,头部效应明显。部分环节如基金管理人、资产评估机构和资金托管银行呈现“长尾效应”。二级市场短期承压,但长期潜力巨大,规模可达万亿。市场建设需要头部机构发挥“压舱石”作用,增强资产甄别定价、投融协同及全生命周期运营能力,引导市场跨越波动、做大做强。
公募REITs市场现状如何判断?
公募REITs市场现状可从多个维度判断。从规模看,累计发行规模达2,500.0亿元,总市值为2,334.6亿元,呈现稳步增长态势。从结构看,已形成“基础设施+商业不动产”并行发展格局,项目类型多样。从区域看,长三角地区项目数量最多(65个)。从参与机构看,上交所挂牌REITs数量占比69%,地方国企是主要原始权益人。整体而言,市场发展健康,但仍需进一步完善机制、增强头部机构能力以促进长期可持续发展。
公募REITs投资需关注哪些风险?
公募REITs投资需关注多重风险。首先,二级市场短期可能承压,受宏观经济及市场情绪影响较大。其次,部分环节如基金管理、财务顾问等高度集中,存在“一枝独秀”风险。再次,部分机构如资产评估、资金托管等呈现“长尾效应”,可能影响市场稳定性。此外,底层资产质量及运营管理能力差异可能带来信用风险。投资者需关注市场结构性风险、机构集中度风险及资产质量风险,结合自身风险承受能力进行理性配置。