猜你想问
本周电力设备与新能源板块核心内容有哪些?
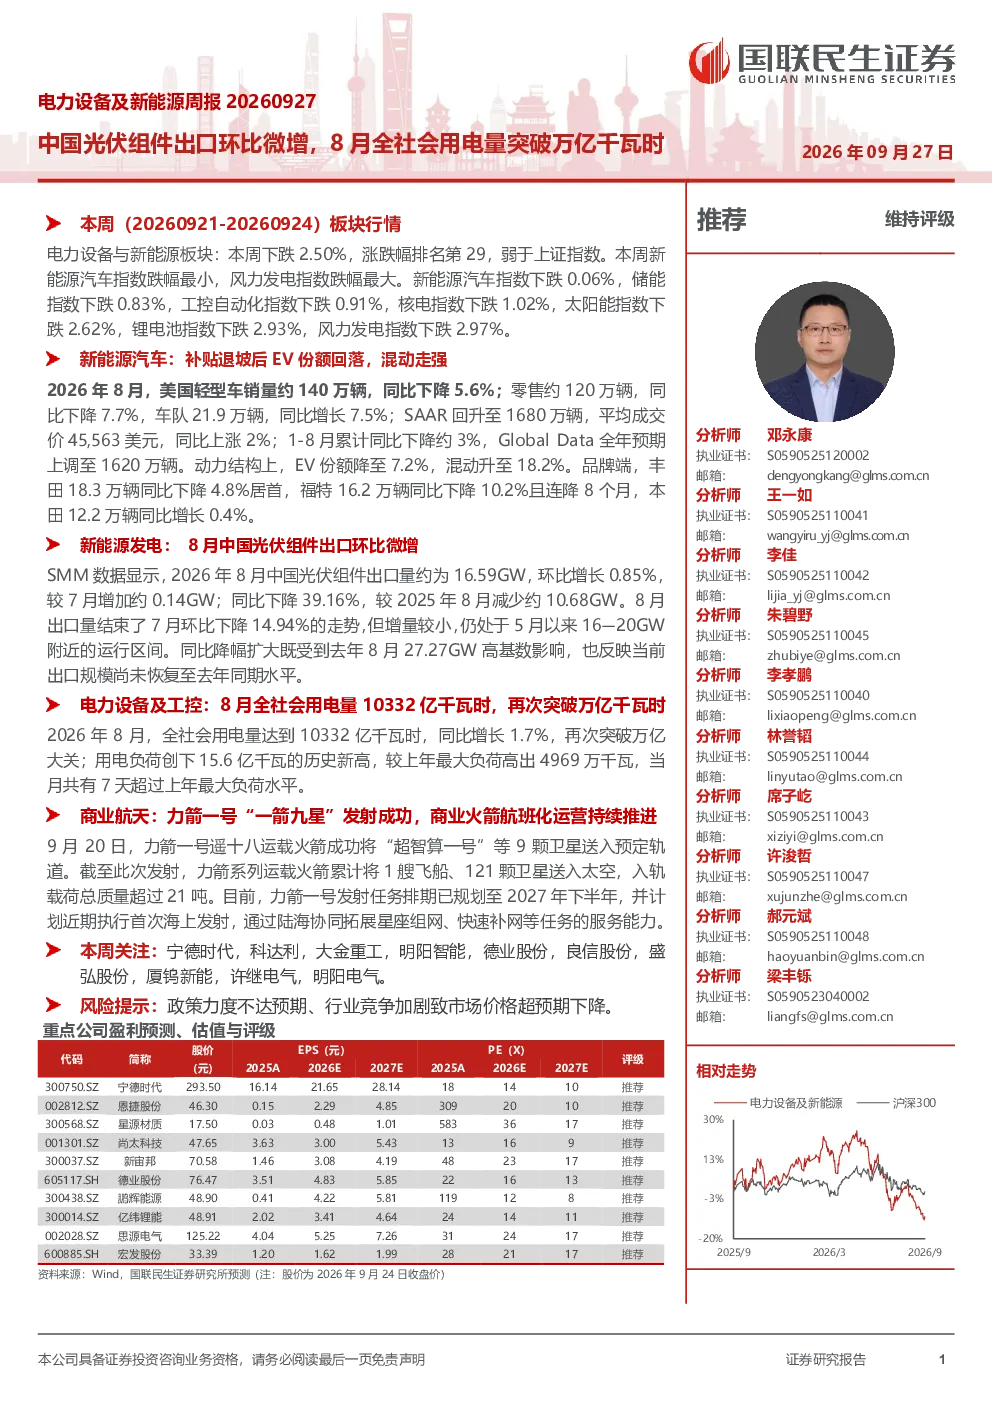
本周电力设备与新能源板块核心内容包括中国光伏组件出口环比微增0.85%,但同比下降39.16%;8月全社会用电量达10332亿千瓦时,同比增长1.7%,创历史新高。光伏出口虽有所回升,但增量有限,主要出口市场变化包括欧洲部分市场减量,巴基斯坦、巴西等市场增加拉货。报告还分析了美国市场新能源汽车销量及品牌表现,中国品牌在美国市场面临高关税挑战。
新能源赛道未来发展趋势如何?
新能源赛道未来发展趋势呈现多元化特点。光伏领域关注硅料环节、铜浆导入、TOPCon技术、逆变器及北美市场机会,同时需关注全球竞争力企业在大兆瓦关键零部件的布局。风电方面,海风、深远海/漂浮式风电是发展方向,储能领域则需关注大储、户储、工商业侧储能等细分市场。整体看,技术创新与产业链升级是关键驱动力。
本报告重点分析了哪些方向?
本报告重点分析了光伏组件出口数据、全社会用电量变化、美国新能源汽车市场表现及中国品牌出口挑战。光伏出口部分详细解读了环比增长情况及主要出口市场变化;用电量部分分析了各产业用电结构及增长情况;新能源汽车部分则聚焦美国市场销量、品牌及车型表现,并指出中国品牌面临的关税壁垒。此外,报告还涵盖了电力设备出海、配网侧投资、特高压等投资方向。
当前新能源市场现状如何判断?
当前新能源市场现状呈现结构性分化特点。光伏出口虽环比微增,但同比降幅明显,显示全球需求仍面临压力;全社会用电量突破万亿大关,反映经济活动持续恢复,但用电结构变化值得关注。新能源汽车在美国市场销量同比下降,但SAAR回升,显示市场调整期。整体看,新能源行业处于转型升级阶段,机遇与挑战并存。
本报告提示了哪些投资风险?
本报告提示的主要投资风险包括政策力度不及预期,可能影响新能源行业的发展速度和方向;行业竞争加剧可能导致市场价格超预期下降,压缩企业盈利空间。此外,国际市场环境变化,如贸易保护主义抬头,也可能对中国新能源企业出口造成影响。投资者需关注政策动向和行业竞争格局演变。