算力租赁市场分析总结
核心观点
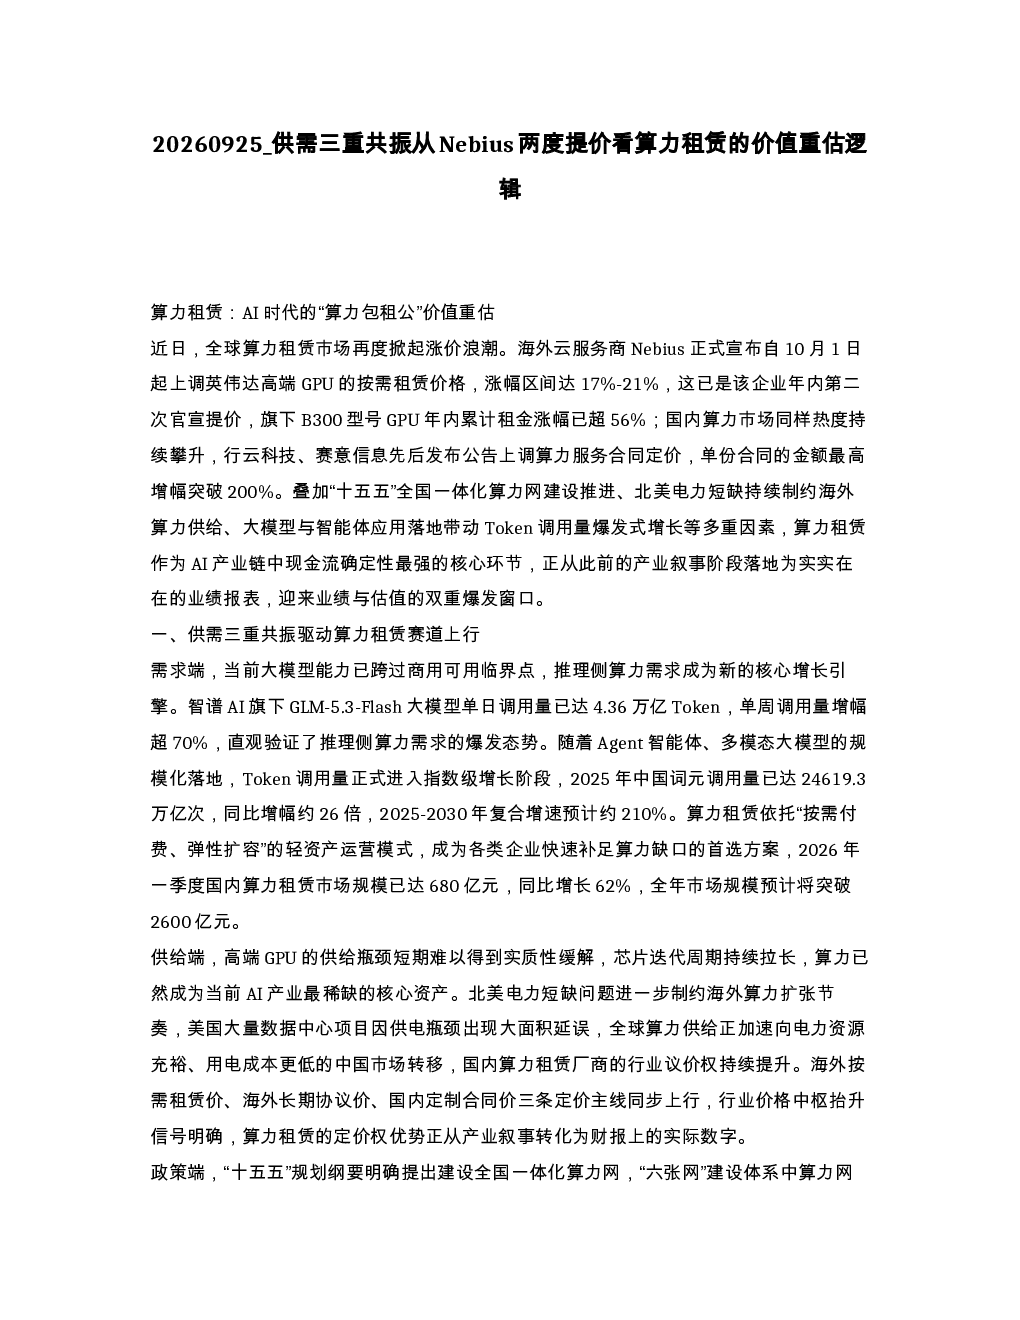
算力租赁作为AI产业链中现金流确定性最强的核心环节,正迎来业绩与估值的双重爆发窗口。全球算力租赁市场再度掀起涨价浪潮,供需三重共振驱动赛道上行,政策支持与电力资源优势进一步强化国内市场竞争力。
供需驱动因素
- 需求端:大模型能力跨过商用可用临界点,推理侧算力需求成为核心增长引擎。智谱AI旗下GLM-5.3-Flash大模型单日调用量达4.36万亿Token,Token调用量进入指数级增长阶段,2025年中国词元调用量同比增幅约26倍,2025-2030年复合增速预计约210%。算力租赁的轻资产运营模式使其成为企业快速补足算力缺口的首选方案,2026年一季度国内算力租赁市场规模达680亿元,同比增长62%,全年市场规模预计将突破2600亿元。
- 供给端:高端GPU供给瓶颈短期难以缓解,算力成为AI产业最稀缺的核心资产。北美电力短缺制约海外算力扩张,全球算力供给加速向中国转移,国内算力租赁厂商行业议价权提升。三条定价主线(海外按需租赁价、海外长期协议价、国内定制合同价)同步上行,行业价格中枢抬升信号明确。
- 政策端:“十五五”规划纲要明确建设全国一体化算力网,算电协同政策持续落地,为算力租赁企业打开长期成长空间。围绕Token调用的全新价值体系加速成型,“词元经济”下算力租赁、AI云计算等服务环节具备长期成长空间。
核心受益标的梳理
- 宏景科技:新型算力基础设施服务提供商,客户互联网大厂A订单涨价30%,公司已交付3.5万卡,在手未交付订单2万卡,本次涨价带来至多18亿利润弹性。
- 行云科技:国内算力租赁涨价标杆企业,7月合同金额提升至30.53亿元,9月签8.72亿元5年期合同,在手5年期订单规模达160.04亿元。
- 利通电子:电视结构件厂转型算力租赁,子公司世纪利通拥有英伟达Preferred级别合作伙伴认证,自有算力1.6万P,转租约2.2万P,总规模约3.3-3.8万P。
- 协创数据:物联网智能终端和存储设备起家,上半年智能算力产品及服务收入32.16亿元,同比增长163%,国产算力、Token工厂领域均有重要进展。
- 赛意信息:9月签两份60个月合同合计金额提升至67.2亿元,订单价格上调直接增厚利润。
- 中贝通信:持续加码智算中心建设与算力服务,依托通信主业资源优势,订单落地节奏快。
- 优刻得:中立第三方云厂商,自建上海+内蒙古两大数据中心,上半年扭亏为盈,业务更贴近算力使用与收费。
- 首都在线:经营GPU云及全球云网,自建和纳管资源布局完善,算力租赁业务增速快。
- 润泽科技:国内大型数据中心运营商,机柜规模大、客户质量高,出租率持续提升。
- 奥飞数据:华南起家的数据中心运营商,自建自营机柜超8.6万个,新项目交付与客户上架节奏快。
- 美利云:传统造纸企业转型算力租赁,依托宁夏中卫的能源与区位优势。
- 杭钢股份:依托浙江区位优势与国资背景,布局数据中心与算力租赁业务。
- 城地香江:深度绑定头部互联网与AI客户,算力租赁业务快速放量。
- 世纪华通:游戏主业叠加算力布局,数据中心项目陆续落地,协同效应显著。
- 锦鸡股份:染料企业转型算力相关业务,依托自有集群提供训练、推理服务。
- 东阳光:传统医药与新材料企业,跨界布局算力相关业务。
- 京基智农:现代农业企业,布局算力相关业务,依托土地与能源资源优势。
- 亿田智能:厨电企业,跨界布局算力租赁业务。
- 华达科技:汽车零部件企业,布局算力相关业务。
- 盛视科技:依托自身AI算法需求布局算力资源,算力租赁与自有业务协同发展。
- 杰创智能:智慧城市与智慧能源服务商,国产算力布局领先。
- 智微智能:产品覆盖AI服务器、网络安全设备等,受益于算力基础设施建设。
- 润建股份:转型算力与数字化服务,布局智算中心运营与算力调度。
- 软通动力:通过软通华方布局服务器,深度参与AI算力服务与大模型落地。
- 金刚光伏:依托绿电资源优势探索算电协同模式。
- 先河环保:跨界布局算力相关业务,寻求业务转型与新增长点。
- 奥尼电子:拓展AI算力相关硬件产品,受益于算力终端需求增长。
- 晶科科技:依托绿电资源优势布局算电协同,为算力中心提供绿电直供服务。
- 侨银股份:布局算力相关业务,拓展城市算力基础设施建设与运营。
- 国恩股份:跨界布局算力相关业务,算力租赁赛道弹性标的。
- 蜂助手:移动互联网服务企业,新订单更新或涨价催化预期强。
- 海南华铁:把设备租赁延伸到智算,考验设备采购与资金期限匹配能力。
- 东方国信:兼做智算中心、集群租赁和算力零售,需区分各业务环节盈利贡献。
- 立昂技术:通过领算云连接算力、算法和行业应用,业务协同性强。
- 亚康股份:从设备交付、运维向租赁和词元运营延伸,新业务落地节奏值得关注。
- 安诺其:布局智星云及GPU服务,跨界转型算力赛道。
- 恒润股份:通过上海润六尺开展智算服务,风电加算力双轮驱动。
- 莲花控股:以浙江莲花紫星承接算力业务,跨界算力赛道。
- 华孚时尚:推进自有与调度算力协同,探索算力业务新模式。
- 群兴玩具:已开展GPU租赁,重点看客户稳定性与订单落地。
- 东方材料:子公司东方超算开展部分租赁,主业仍是油墨。
- 奥瑞德:经营算力服务,需关注应收款催收情况与资产质量。
- 鸿博股份:通过英博数科布局智算,需关注行业竞争对租赁单价的影响。
- 汇纳科技:通过四川汇算智算布局算力,需核清资产风险。
- 南威软件、旋极信息、顺网科技、深信服、网宿科技:算力租赁板块异动标的,业务各有侧重。
投资梯队研判
- 核心龙头(高确定性+高弹性):宏景科技、行云科技、利通电子、协创数据、赛意信息。
- 稳健成长(高确定性+中弹性):中贝通信、润泽科技、奥飞数据、优刻得、首都在线、杭钢股份、恒润股份。
- 弹性标的(中确定性+高弹性):城地香江、世纪华通、美利云、润建股份、智微智能、软通动力、东方材料、鸿博股份、立昂技术、亚康股份、蜂助手。
- 主题概念(低确定性+高波动):锦鸡股份、东阳光、京基智农、亿田智能、华达科技、金刚光伏、先河环保、奥尼电子、晶科科技、侨银股份、国恩股份、海南华铁、东方国信、安诺其、莲花控股、华孚时尚、群兴玩具、奥瑞德、汇纳科技、南威软件、旋极信息、顺网科技、深信服、网宿科技、盛视科技、杰创智能等。
结论
算力租赁已成为AI产业链现金流最扎实、业绩兑现最明确的赛道。从海外年内两度提价,到国内企业订单金额跳涨,算力稀缺性已从产业叙事落地为财报数字。叠加“十五五”算力网建设与算电协同政策加持,国内电力资源优势持续承接全球算力产能转移,手握高端算力、订单饱满的核心厂商,正迎来量价齐升的黄金窗口。