猜你想问
科远智慧的核心业务有哪些板块?
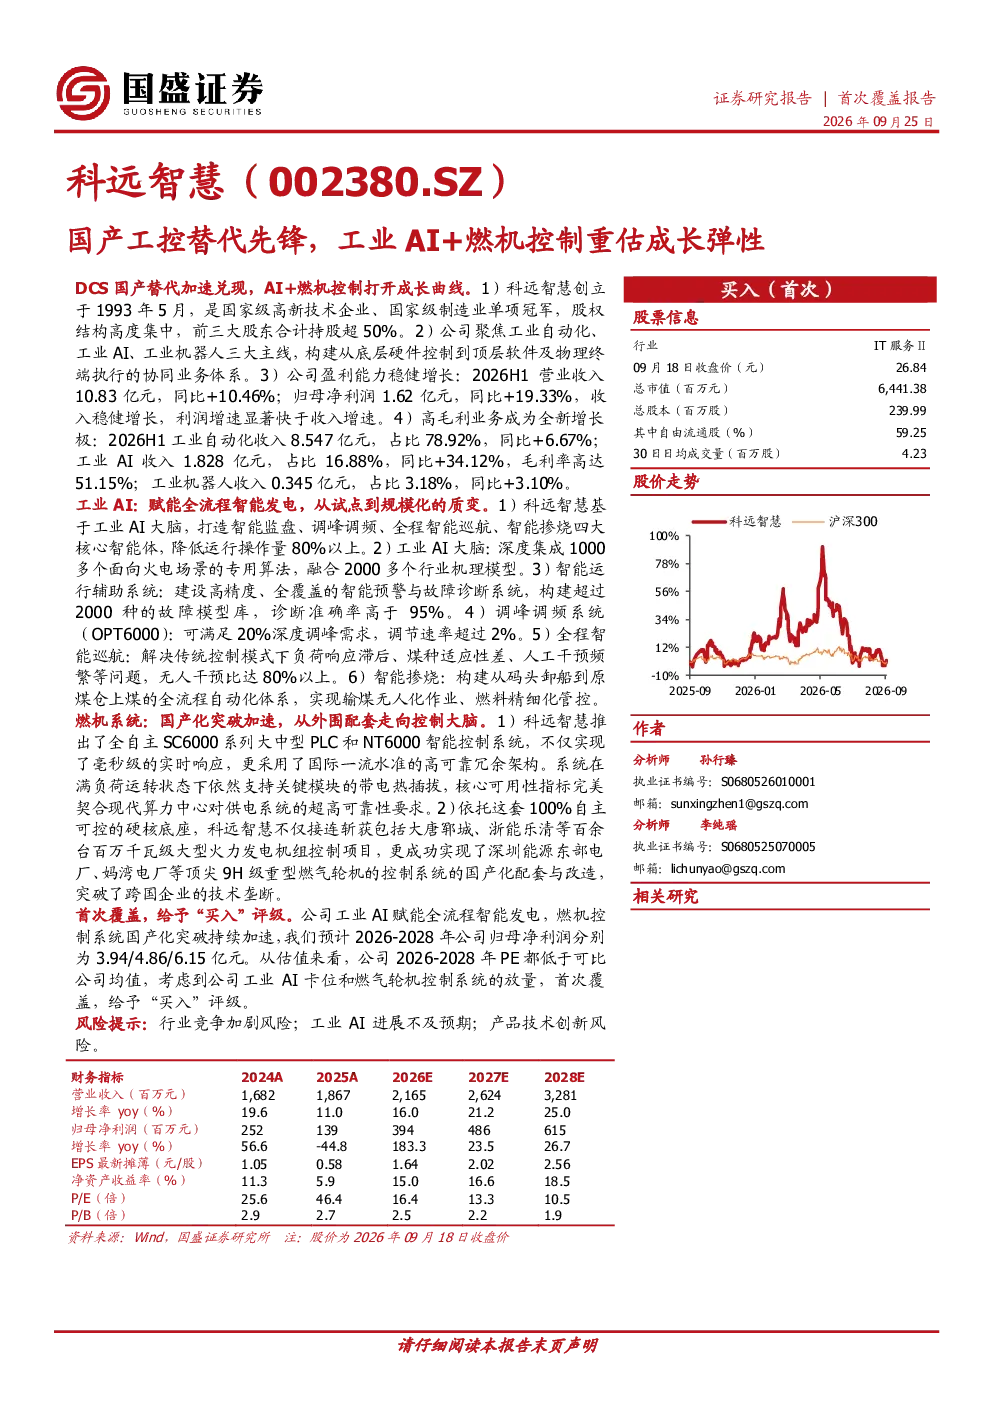
科远智慧聚焦工业自动化、工业AI、工业机器人三大业务板块。工业自动化是其基础核心业务,提供全自主DCS系统等控制系统软硬件,广泛应用于火电及化工冶金领域。工业AI是其核心软件业务,依托机理模型与工业大模型架构,打造智能监盘、调峰调频等工业智能体,2026H1收入1.828亿元,占比16.88%,同比+34.12%,毛利率高达51.15%。工业机器人业务则开发了具身智能驱控一体化平台,推出重载无人行车系统,满足重载搬运需求。
工业AI赛道的发展趋势如何?
工业AI赛道正快速发展,科远智慧依托工业领域积累的机理模型与运行数据,结合工业大模型架构,推进业务从传统工业软件向以“工业智能体”为驱动的新型智能化系统升级。其工业AI大脑打造智能监盘、调峰调频、全程智能巡航、智能掺烧四大核心智能体,显著降低运行操作量。该赛道毛利率高达51.15%,成为整体毛利率抬升的最主要来源,未来发展潜力巨大。
研报重点分析了科远智慧的哪些方面?
研报重点分析了科远智慧的核心业务板块、盈利能力、工业AI业务及燃机系统业务。在核心业务方面,详细介绍了工业自动化、工业AI、工业机器人三大板块的业务构成与市场表现。盈利能力方面,2026H1营业收入10.83亿元,同比+10.46%;归母净利润1.62亿元,同比+19.33%,利润增速显著快于收入增速。工业AI业务毛利率高达51.15%,成为整体毛利率抬升的最主要来源。燃机系统业务方面,成功实现顶尖9H级重型燃气轮机的控制系统的国产化配套与改造,突破跨国企业的技术垄断。
当前工业自动化市场的现状如何?
当前工业自动化市场正经历国产替代加速阶段,科远智慧作为国家级高新技术企业和制造业单项冠军,其国产DCS NT6000系统已助力大唐、中煤、浙能等多项目集中投运,实现国产化替代,打破国外技术垄断。公司全自主DCS系统已广泛应用于百万千瓦级超临界火电机组及大型化工、冶金生产线,市场占有率持续提升。工业自动化市场对国产化、智能化控制系统的需求日益增长,为科远智慧提供了广阔的市场空间。
研报提示了哪些风险?
研报提示了行业竞争加剧、工业AI进展不及预期、产品技术创新三大风险。行业竞争加剧风险方面,随着国内企业技术进步,市场竞争将更加激烈,可能影响公司市场份额与盈利能力。工业AI进展不及预期风险方面,工业AI技术仍处于快速发展阶段,其应用效果与市场接受度存在不确定性,可能影响业务发展速度。产品技术创新风险方面,工业自动化与工业AI领域技术迭代迅速,若公司技术创新能力不足,可能面临技术落后风险。