猜你想问
多元化矿企铜价估值是否被低估?
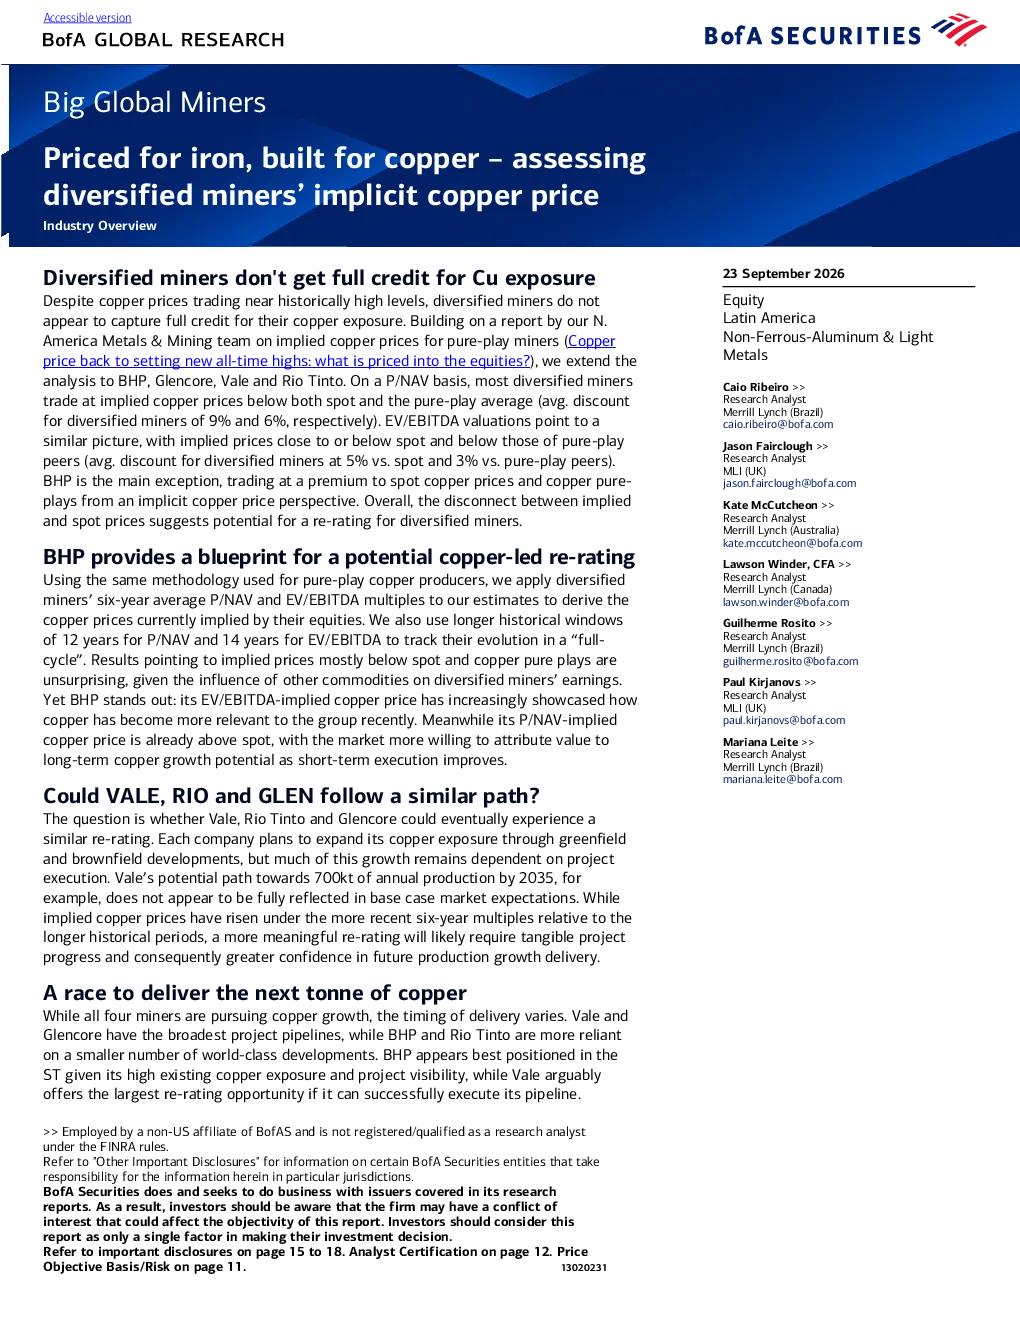
研报显示,多元化矿业公司在P/NAV和EV/EBITDA估值指标下,其隐含铜价均低于现货价格和纯铜矿平均价格,平均低9%和6%,说明市场未完全认可其铜敞口价值。BHP是例外,因其长期铜增长潜力被高估。Vale和Glencore虽项目多,但增长潜力待验证。项目执行和风险是关键,成功释放‘隐藏’铜敞口可提升估值。
有色金属行业铜发展趋势如何?
有色金属行业铜发展趋势受多元化矿企项目执行影响大。Vale和Glencore项目多但确定性低,BHP项目执行更优。市场对铜价上涨和项目成功执行有期待,但铜对收入贡献有限,需持续关注项目进展。
报告重点分析了哪些矿业公司?
报告重点对比了BHP、Vale、Rio Tinto和Glencore的铜估值。BHP隐含铜价高于其他公司,市场认可其长期价值;Vale因增长潜力担忧估值偏低;Rio Tinto逐步提升估值;Glencore铜价值认可有限。项目执行和风险是决定估值的关键。
当前铜市场估值现状如何?
当前铜市场估值显示,多元化矿业公司估值未完全反映铜敞口价值。P/NAV和EV/EBITDA指标下,其隐含铜价低于现货和纯铜矿平均价。BHP估值高,市场已反映其长期潜力。其他公司如Vale、Glencore等需更多项目进展证据。
研报提示哪些投资风险?
研报提示,多元化矿企铜增长潜力依赖项目执行,Vale和Glencore项目多但风险高,BHP执行更优。‘隐藏’铜敞口价值释放依赖项目成功,若执行不力或铜价不及预期,可能影响估值。需关注项目进展和行业整体风险。
你可能感兴趣
周一矿业速递:市场定价反映大型多元化矿企面临较低商品价格
有色金属花旗2026-07-06
全球大型矿企:从财报中汲取经验:铜成“新”重心
有色金属美银证券2026-08-19
锌精矿专题:从全球大型矿企近年生产情况分析未来供应扰动
招商期货2023-10-17
布局国内大型优质锂矿,有色资源矿企蓄势待发
中邮证券2023-05-15
镍不锈钢日报:镍矿价格高企,不锈钢厂对高镍铁询价走弱
华泰期货2020-06-30
沪铜期权月报:铜价企稳反弹,期权隐含波动率高位震荡
美尔雅期货2021-11-04
铜铝早报:央行降准,知名矿企上调铜精矿长协价,多空因素混杂
信达期货2022-11-28
矿企下修铜矿产量预期叠加收储消息刺激,铜价有望偏强运行
兴证期货2020-04-27