猜你想问
南亚新材AI-CCL产能增长情况如何?
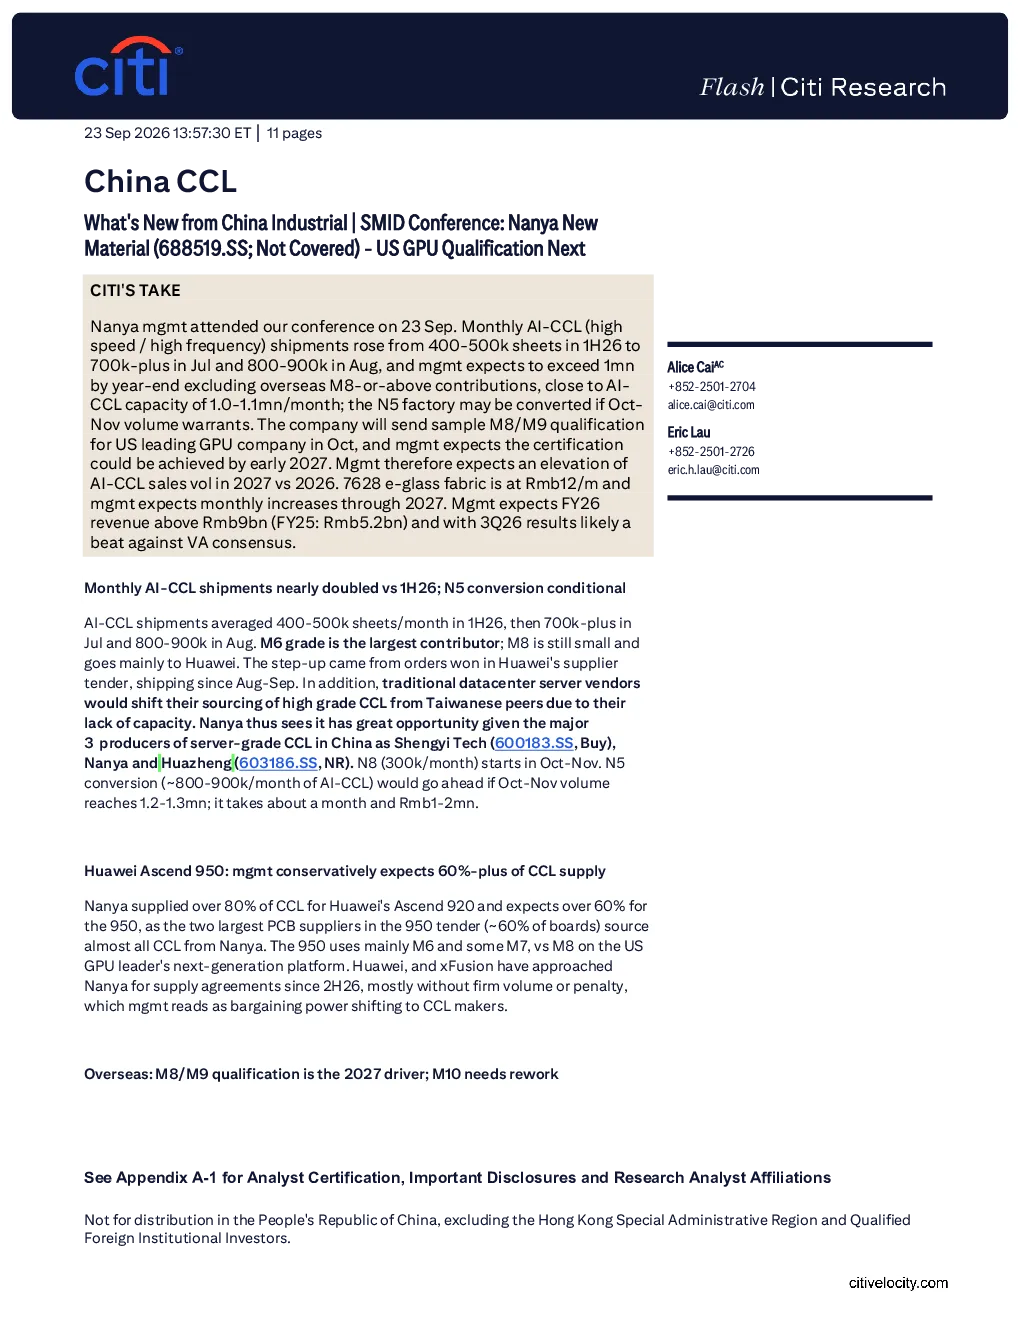
南亚新材AI-CCL月产量从2026年上半年40-50万张增长至7月70万张以上,8月80-90万张,预计年底超100万张,接近其1.0-1.1万张/月能力上限。N5工厂可能在10-11月产量达标时转换。公司10月将向美国GPU公司发送M8/M9合格样品,预计2027年初认证实现。管理层预计2027年AI-CCL销量将高于2026年。
电子设备行业覆铜板发展趋势?
电子设备行业覆铜板发展趋势显示,AI-CCL需求持续增长,南亚新材AI-CCL月产量快速提升,预计2027年销量超2026年。玻璃布价格预计上涨至2027年,Nanya与主要供应商签订月定价协议具优势。M6 GPM超30%,国内价格低抵消M8以下产品投入。海外市场M8/M9认证是2027年驱动力,M10需重新设计。
研报重点分析南亚新材哪些方面?
研报重点分析南亚新材AI-CCL产能扩张,包括N8、N7、N9、泰国工厂建设,新增240万张产能。关注美国GPU认证进展,以及华为Ascend 950 CCL供应超60%的预期。分析玻璃布价格上涨及原材料供应情况,如薄玻璃布持续紧张至2027年下半年,玻璃纱2027年短缺。
当前覆铜板市场状况怎样?
当前覆铜板市场状况显示,南亚新材AI-CCL产量快速提升,接近能力上限。玻璃布价格持续上涨,预计至2027年,大型PCB客户更关注生产线停产风险。南亚新材与主要玻璃布供应商签订月定价协议具成本优势。海外市场M8/M9认证是关键驱动力,目前尚无M8以上收入。
研报提示哪些风险?
研报提示原材料供应风险,如薄玻璃布持续紧张至2027年下半年,玻璃纱2027年短缺,可能限制产能扩张。海外市场M8/M9认证存在不确定性,M10重新设计需时。华为Ascend 950供应占比超60%需持续关注客户需求变化。玻璃布价格上涨可能影响产品盈利能力。
你可能感兴趣
南亚新材料(688519.SS)-下游覆铜板接受涨价,管理层认为价格将进一步上涨
花旗2026-07-22
华正新材覆铜板涨价核心受益晟腾950最大黑马近期全球CCL载
未知机构2026-01-22
Mstech南亚新材昇腾910C不容错过的覆铜板标的高端
未知机构2024-10-17
南亚新材高速铜连接器与AI服务器核心主材高速覆铜板龙头H客户出货占营收比20
未知机构2024-10-24
高端覆铜板领跑行业复苏,南亚新材成长加速度
电子设备东吴证券2025-05-28
【电报解读】算力基建带火高频高速覆铜板主流基材,多家A股公司称PPO树脂“满产满销” !研报显示PPO需要通过下游CCL、PCB和终端服务器厂商的三重认证,快速梳理PPO树脂相关概念股-20260527
未知机构2026-05-28
长江电子南亚新材高速CCL验证顺利从0到1放量在即我们了
未知机构2026-02-13
南亚新材普通CCL涨价持续高速CCL放量目标价44208元
未知机构2026-07-06
中信电子南亚新材业绩快评业绩基本符合预期受益传统CCL涨价算力业务放量
未知机构2026-01-28
中泰电子南亚新材q4再高增看好CCL大周期南亚新材发布25
未知机构2026-01-29