猜你想问
这份研报的核心内容是什么?
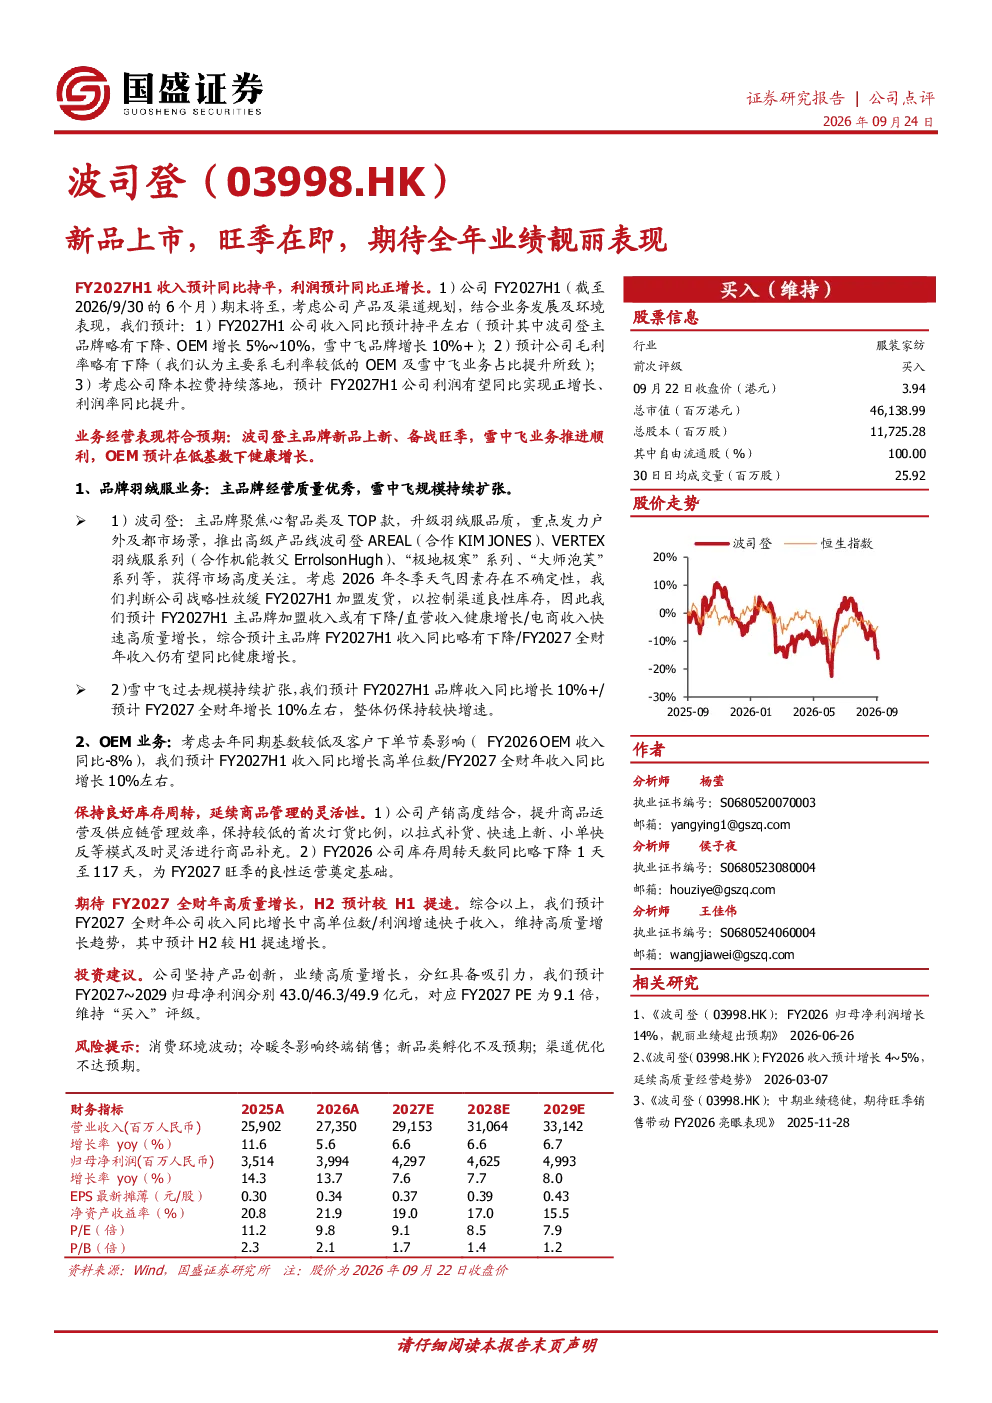
本报告分析波司登FY2027H1业绩预期,主品牌波司登高端产品线推出新品,但受冬季天气影响收入略降;雪中飞品牌规模扩张,H1收入增长超10%;OEM业务低基数下增长高单位数。利润预计同比正增长,毛利率略有下降但降本控费将提升利润率。公司保持良好库存周转,商品管理灵活高效。预计FY2027全财年收入同比增长中高单位数,利润增速快于收入,H2增速预计提速。
当前羽绒服行业发展趋势如何?
羽绒服行业发展趋势显示,高端化、品牌化成为主流。波司登聚焦高端产品线,推出AREAL、VERTEX等系列,反映行业高端化趋势。同时,多品牌战略(波司登、雪中飞、OEM)布局,体现行业细分市场扩张。技术驱动产品创新,如功能性面料、智能设计等,提升产品竞争力。渠道多元化发展,线上线下结合,适应消费场景变化。市场竞争加剧,品牌集中度提升,头部企业优势明显。
研报重点分析了波司登的哪些方面?
研报重点分析了波司登多品牌战略经营情况。主品牌波司登聚焦高端产品线,经营质量优秀,新品推出反映产品创新。雪中飞品牌规模持续扩张,收入增长强劲,体现多品牌协同效应。OEM业务在低基数下保持健康增长,贡献稳定利润。公司商品管理灵活高效,库存周转良好,体现精细化管理能力。此外,报告分析了公司降本控费措施对利润率的提升作用,以及全财年业绩增长预期。
当前羽绒服市场整体情况如何判断?
当前羽绒服市场呈现高端化、细分化特点。波司登等头部品牌通过高端产品线布局,抢占高端市场份额。多品牌战略有效分散风险,提升市场覆盖率。技术创新和设计升级成为竞争关键,推动产品迭代。渠道方面,线上线下融合发展,满足消费者多元化需求。市场竞争激烈,但头部品牌凭借品牌、技术、渠道优势保持领先地位。未来市场增长潜力取决于消费需求恢复程度和品牌创新能力。
研报提示了哪些主要风险?
研报提示的主要风险包括:消费环境波动可能影响终端销售;冷暖冬天气变化对羽绒服需求季节性影响显著;新品类孵化若不及预期,可能影响长期增长;渠道优化若未达预期,可能影响市场渗透和品牌形象。此外,行业竞争加剧、原材料价格波动等外部因素也可能对公司经营产生影响。投资者需关注这些风险因素对业绩的潜在影响。