猜你想问
这份研报的核心内容是什么?
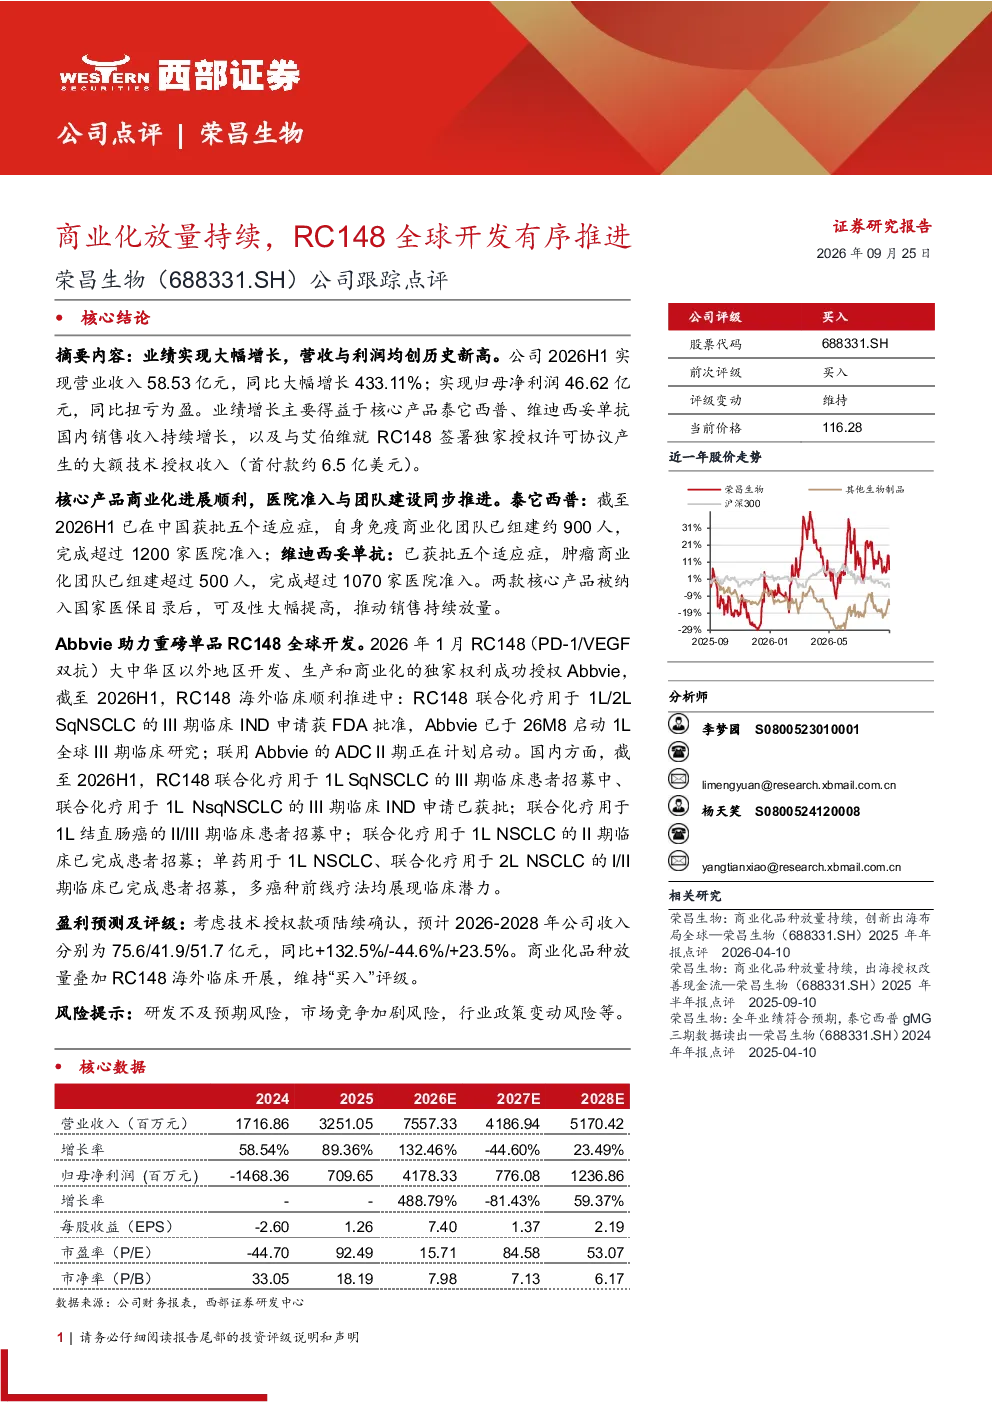
本报告核心内容聚焦于荣昌生物业绩增长驱动因素及RC148全球开发进展。报告显示,公司2026H1营收58.53亿元同比增长433.11%,归母净利润46.62亿元扭亏为盈,主要得益于泰它西普和维迪西妥单抗国内销售增长,以及与艾伯维签署的RC148技术授权协议。泰它西普和维迪西妥单抗获批五个适应症,纳入国家医保目录,推动销售持续放量。RC148全球开发有序推进,大中华区以外地区开发权授权Abbvie,联合化疗用于1L/2LSqNSCLC的III期临床IND获FDA批准,Abbvie启动全球III期临床研究。国内开发方面,多个适应症的临床研究正在推进中。
生物医药行业发展趋势如何?
生物医药行业持续向创新驱动发展,单抗药物、双抗药物及ADC药物成为研发热点。国家医保谈判和集采政策影响药品可及性和销售模式,推动企业加速产品上市和国际化布局。创新药企通过技术授权、合作开发等方式拓展产品线,提升全球竞争力。同时,行业监管趋严,研发管线质量和临床试验成功率成为关键竞争要素。荣昌生物的泰它西普、维迪西妥单抗和RC148等创新产品展现了行业发展趋势下的机遇。
研报重点分析了哪些方向?
本报告重点分析了荣昌生物核心产品的商业化进展和RC148全球开发策略。泰它西普和维迪西妥单抗作为商业化品种,已获批多个适应症并纳入医保,商业化团队规模扩大,医院准入进展顺利,推动销售持续放量。RC148作为多癌种前线疗法,海外开发授权Abbvie,全球III期临床研究启动,国内开发管线丰富,多个适应症的临床研究进展积极,展现了公司创新药物研发的潜力。报告还分析了公司盈利预测和投资评级。
当前生物医药市场现状如何?
当前生物医药市场呈现创新药企加速放量与国际化布局的趋势。国内市场受益于医保谈判和集采政策,药品可及性提升,但竞争加剧。创新药企面临研发管线压力和临床试验挑战,技术授权和合作成为常见策略。国际市场方面,跨国药企仍占据主导地位,但中国创新药企通过技术引进和自主研发逐步拓展全球市场。荣昌生物的泰它西普、维迪西妥单抗和RC148等创新产品在国内外市场均取得积极进展,反映了生物医药市场的现状和机遇。
研报提示了哪些风险?
本报告提示了荣昌生物面临的主要风险,包括研发不及预期风险,市场竞争加剧风险,行业政策变动风险等。研发风险主要体现在RC148等创新药物的临床试验结果不确定性,以及新药研发周期长、投入大等特点。市场竞争风险体现在单抗药物领域竞争激烈,产品面临替代风险。行业政策风险包括医保谈判、集采等政策调整可能影响药品定价和销售。此外,公司国际化布局也面临海外市场准入和监管挑战。