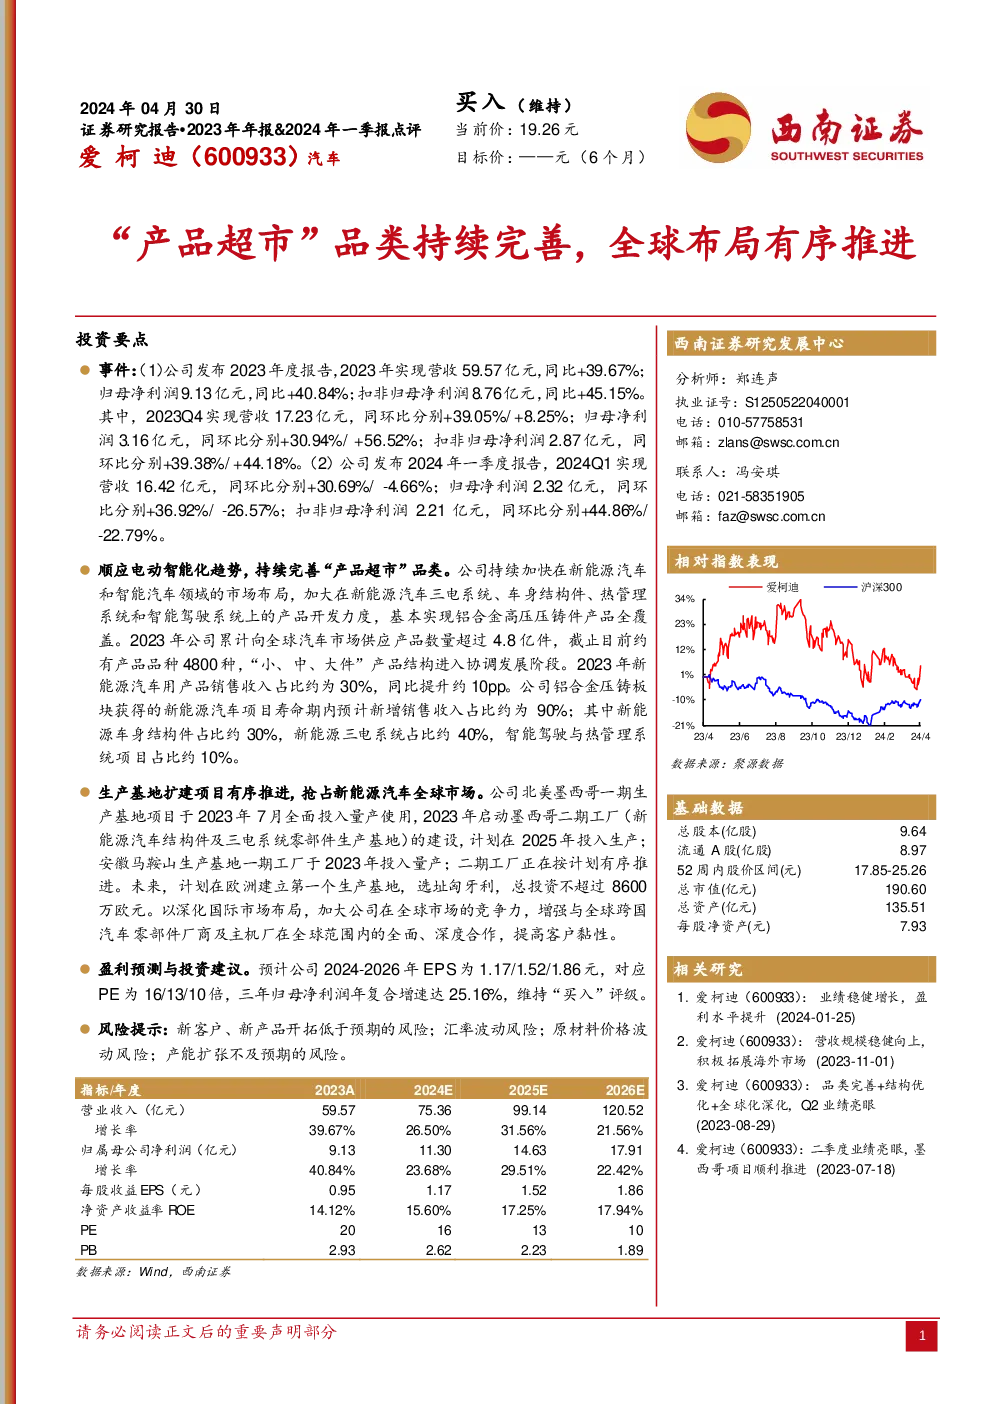
爱柯迪(600933)2023年年报与2024年一季报点评
投资要点:
- 业绩稳健增长:爱柯迪在2023年实现了营收59.57亿元,同比增长39.67%,归母净利润9.13亿元,同比增长40.84%。第四季度同样展现了良好的增长态势,营收17.23亿元,环比增长8.25%,净利润3.16亿元,环比增长56.52%。
- 产品品类持续完善:公司持续加快在新能源汽车和智能汽车领域的市场布局,产品覆盖了新能源汽车三电系统、车身结构件、热管理系统和智能驾驶系统,实现铝合金高压压铸件产品的全覆盖。截至2023年底,累计向全球汽车市场供应产品数量超过4.8亿件,拥有约4800种产品品种。
- 海外布局加速:北美墨西哥一期生产基地已于2023年全面投产,公司正在推进墨西哥二期工厂建设,预计将在2025年投入使用。此外,安徽马鞍山生产基地一期已投入生产,二期建设也在按计划进行。公司计划在欧洲建立首个生产基地,选址匈牙利,以进一步深化国际市场布局。
盈利预测与投资建议:
- 盈利预测:预计爱柯迪2024年至2026年的EPS分别为1.17元、1.52元、1.86元,对应PE分别为16倍、13倍、10倍,三年归母净利润年复合增速预计达到25.16%,维持“买入”评级。
- 风险提示:新客户、新产品开拓的风险,汇率波动风险,原材料价格波动风险,产能扩张不及预期的风险。
关键假设:
- 汽车业务:宁波、慈城、柳州、墨西哥、马鞍山等生产基地合计产值预计在2024至2026年间分别达到72.22亿元、95.69亿元、116.72亿元,随着新能源项目的持续放量,营收增长,产品结构优化,预计毛利率将分别达到30.0%、29.8%、29.6%。
- 工业业务:预计营收每年同比增长10%,毛利率均为30%。
财务预测与估值:
- 利润表:预测了2024至2026年的营业收入、净利润、营业成本、折旧与摊销等关键财务指标。
- 资产负债表:提供了2023至2026年间的货币资金、存货、应收账款等资产情况,以及短期借款、长期借款等负债情况。
- 财务分析指标:包括成长能力、盈利能力、营运能力、负债结构等,用于评估公司的财务健康状况。
分析师承诺:
分析师承诺在撰写报告时未因、不因、也将不会因报告中的具体推荐意见或观点而直接或间接获取任何形式的补偿。
投资评级说明:
- 公司评级:“买入”、“持有”、“中性”、“回避”、“卖出”的定义。
- 行业评级:“强于大市”、“跟随大市”、“弱于大市”的定义。
重要声明:
报告由西南证券研究发展中心编制,包含公司和行业评级、投资建议、风险提示等内容。报告旨在为客户提供决策参考,但不构成买卖股票的具体建议。西南证券对报告中信息的准确性和完整性负责,并保留随时修改报告内容的权利。投资者在使用报告信息时应自行判断,并承担相应风险。