猜你想问
这份研报主要讲了什么内容?
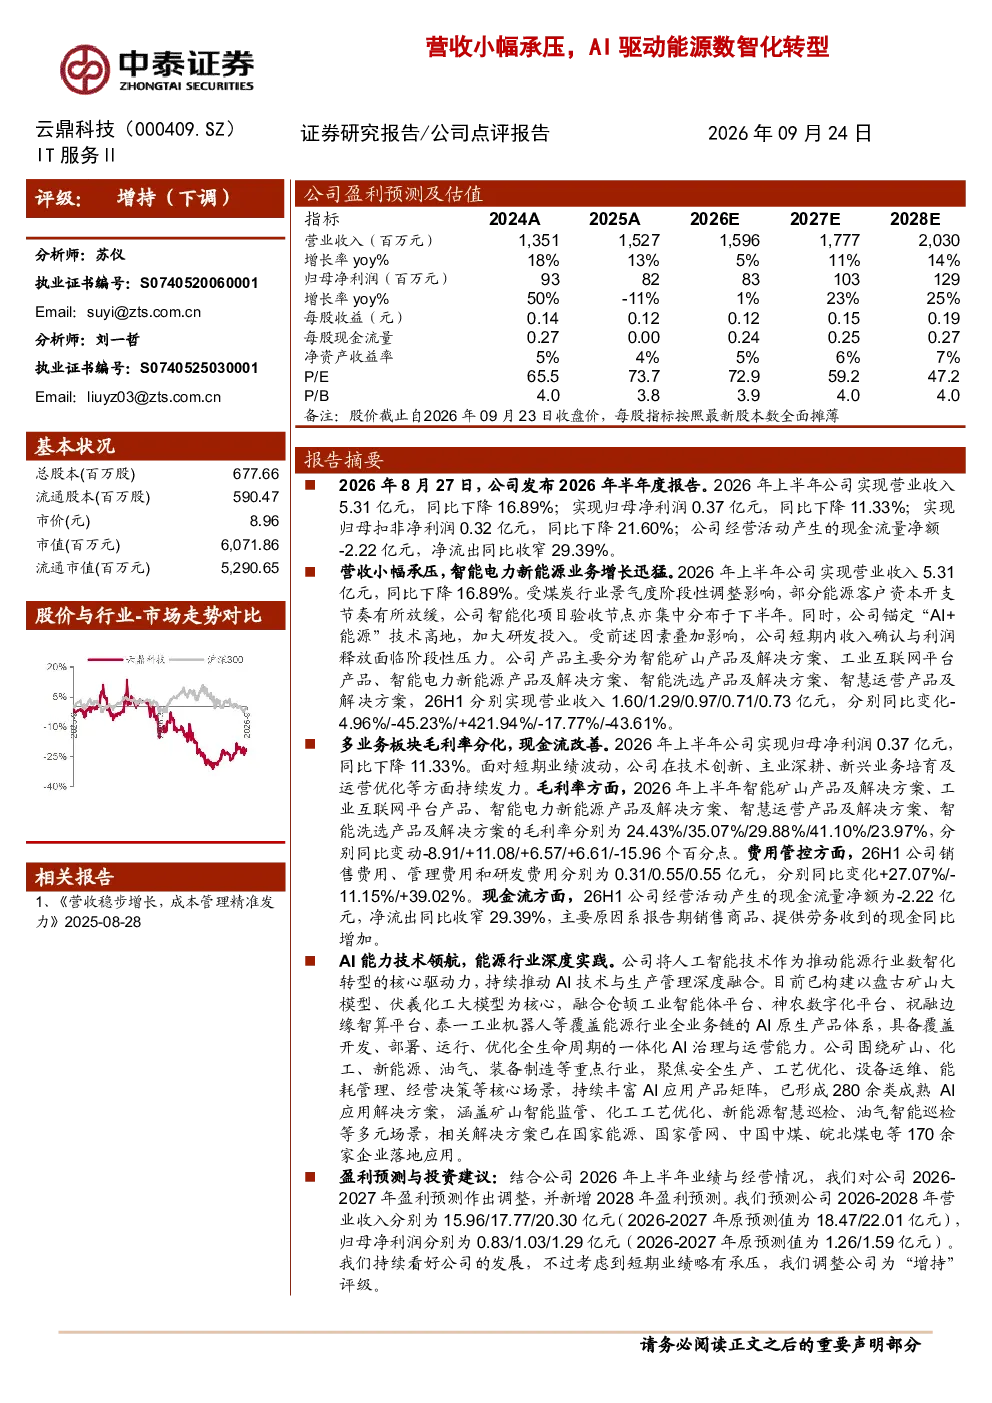
本报告分析了云鼎科技2026年上半年的经营情况,显示公司营收和净利润同比下降,但现金流净流出收窄。主要业务板块表现分化,智能电力新能源产品收入大幅增长,而其他板块收入下降。报告还介绍了公司在矿山、化工、新能源等行业的AI应用解决方案及其落地情况,并对未来三年进行了预测,评级为“增持”。
能源数智化转型行业发展趋势如何?
能源数智化转型是当前工业领域的重要趋势,AI技术在其中扮演关键角色。云鼎科技聚焦矿山、化工、新能源等重点行业,通过AI应用解决方案提升安全生产和工艺优化水平。报告显示,智能电力新能源产品收入同比增长421.94%,表明该领域市场潜力巨大,未来AI在能源行业的应用将更加广泛深入。
研报重点分析了哪些方向?
报告重点分析了云鼎科技各业务板块的收入表现、毛利率变化及费用管控情况。特别关注了智能矿山、工业互联网平台、智能电力新能源、智慧运营和智能洗选等产品的业绩分化,以及公司在安全生产、工艺优化等场景的AI解决方案落地情况。此外,报告还预测了公司未来三年的营收和净利润增长趋势。
当前能源AI市场现状如何?
当前能源AI市场呈现快速发展态势,但不同细分领域发展不均衡。云鼎科技在智能电力新能源产品上表现突出,收入同比增长421.94%,而工业互联网平台和智慧运营产品收入下降。这反映了市场对AI在能源领域特定场景的需求差异。报告指出,公司已形成280余类成熟AI应用解决方案,并在170余家企业落地,显示出较强的市场竞争力。
研报提示了哪些风险?
报告指出云鼎科技短期业绩承压,主要业务板块表现分化,部分产品收入和毛利率同比下降。费用管控方面,研发费用同比大幅增长39.02%,可能对短期盈利产生压力。此外,市场竞争加剧和AI技术快速迭代也可能带来挑战。虽然公司已在多个行业形成成熟解决方案并获得市场认可,但仍需关注其长期盈利能力和技术领先性。
你可能感兴趣
短期业绩承压,AI数智化转型驱动长期效率回升
信达证券2026-03-16
2022年上半年业绩承压,但营收质量改善,向综合能源转型
第一上海证券2022-08-11
2022年上半年业绩承压,但营收品质改善,向综合能源转型
第一上海证券2022-08-11
云服务+AI助力工业转型升级,自研产品驱动营收增长
信息技术信达证券2024-04-21
2024 H1业绩点评:营收利润双升,顺应全球工业数智化转型趋势
长城证券2024-08-12
2024年半年报点评:营收利润良好增长,数智化转型初显成效
西部证券2024-08-10
2023年一季报点评:Q1营收暂时承压,静待客户结构转型
东吴证券2023-04-28
2025H1营收利润承压,医药工业营销模式强化转型-公司信息更新报告
开源证券2025-08-25
营收小幅承压,技术突破有望打开新成长空间
机械设备开源证券2023-08-21
Q2营收小幅回暖,高研发费用导致业绩承压
交通运输财通证券2018-08-20