猜你想问
这份研报的核心内容是什么?
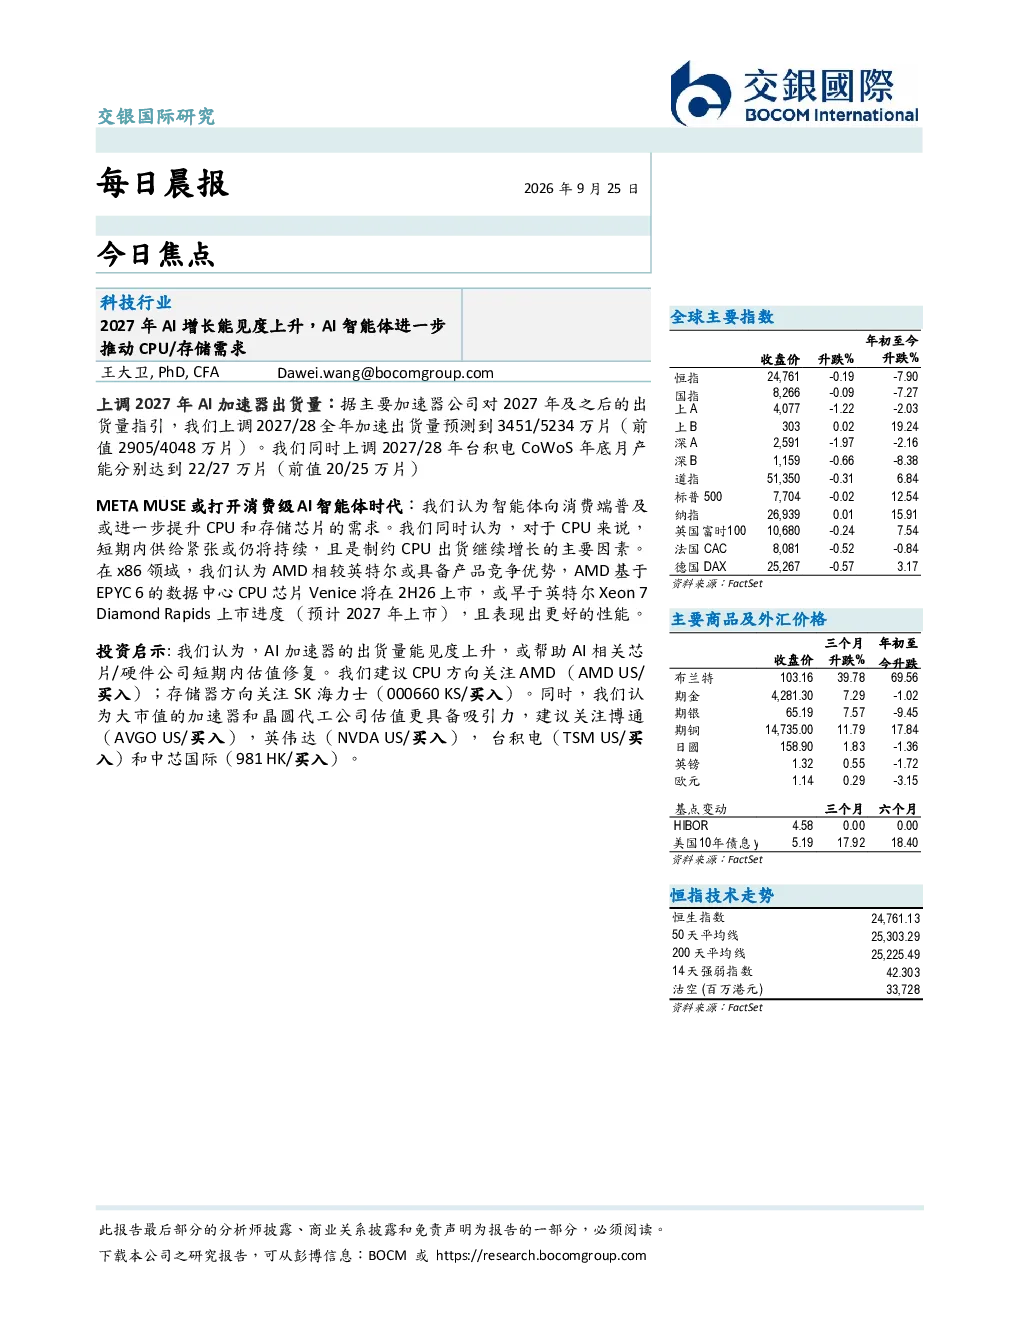
这份研报指出2027年科技行业AI增长能见度提升,AI智能体将进一步推动CPU和存储需求。报告上调了2027/28年AI加速器出货量至3451/5234万片,台积电CoWoS产能至22/27万片。消费级AI智能体如META MUSE可能开启新时代,但短期内CPU供给仍紧张。AMD基于EPYC 6的Venice数据中心CPU或早于英特尔Xeon 7 Diamond Rapids上市且性能更优。
AI行业发展趋势如何?
AI行业发展趋势显示2027年增长能见度将提升,AI智能体应用将显著拉动CPU和存储需求。加速器出货量预测上调,台积电CoWoS产能增加,表明产业链积极预期。消费级AI智能体可能成为新增长点,但短期内CPU供给紧张仍是制约因素。AMD在CPU领域展现竞争优势,可能改变市场竞争格局。
研报重点分析了哪些方向?
研报重点分析了AI增长能见度上升对CPU和存储需求的影响,上调了AI加速器和台积电CoWoS产能预测。关注消费级AI智能体如META MUSE的潜在市场,同时指出CPU供给紧张问题。AMD基于EPYC 6的Venice CPU与英特尔Xeon 7的竞争是重要分析方向。此外,报告还探讨了AI相关芯片硬件公司估值修复的可能性。
当前市场现状如何?
当前市场现状显示AI增长能见度提升,AI智能体需求推动CPU和存储市场预期向好。AI加速器和CoWoS产能预测上调,反映产业链乐观情绪。消费级AI智能体可能成为新增长点,但CPU供给紧张短期内仍限制市场表现。AMD在CPU领域展现竞争优势,可能影响市场格局。
研报有哪些风险提示?
研报提示短期内CPU供给紧张可能持续,限制CPU出货增长。消费级AI智能体市场前景尚不明朗,存在不确定性。AI加速器和CoWoS产能上调预测可能存在偏差。AMD与英特尔的CPU竞争结果未知,可能影响市场表现。此外,报告内容仅供参考,不构成投资建议。